




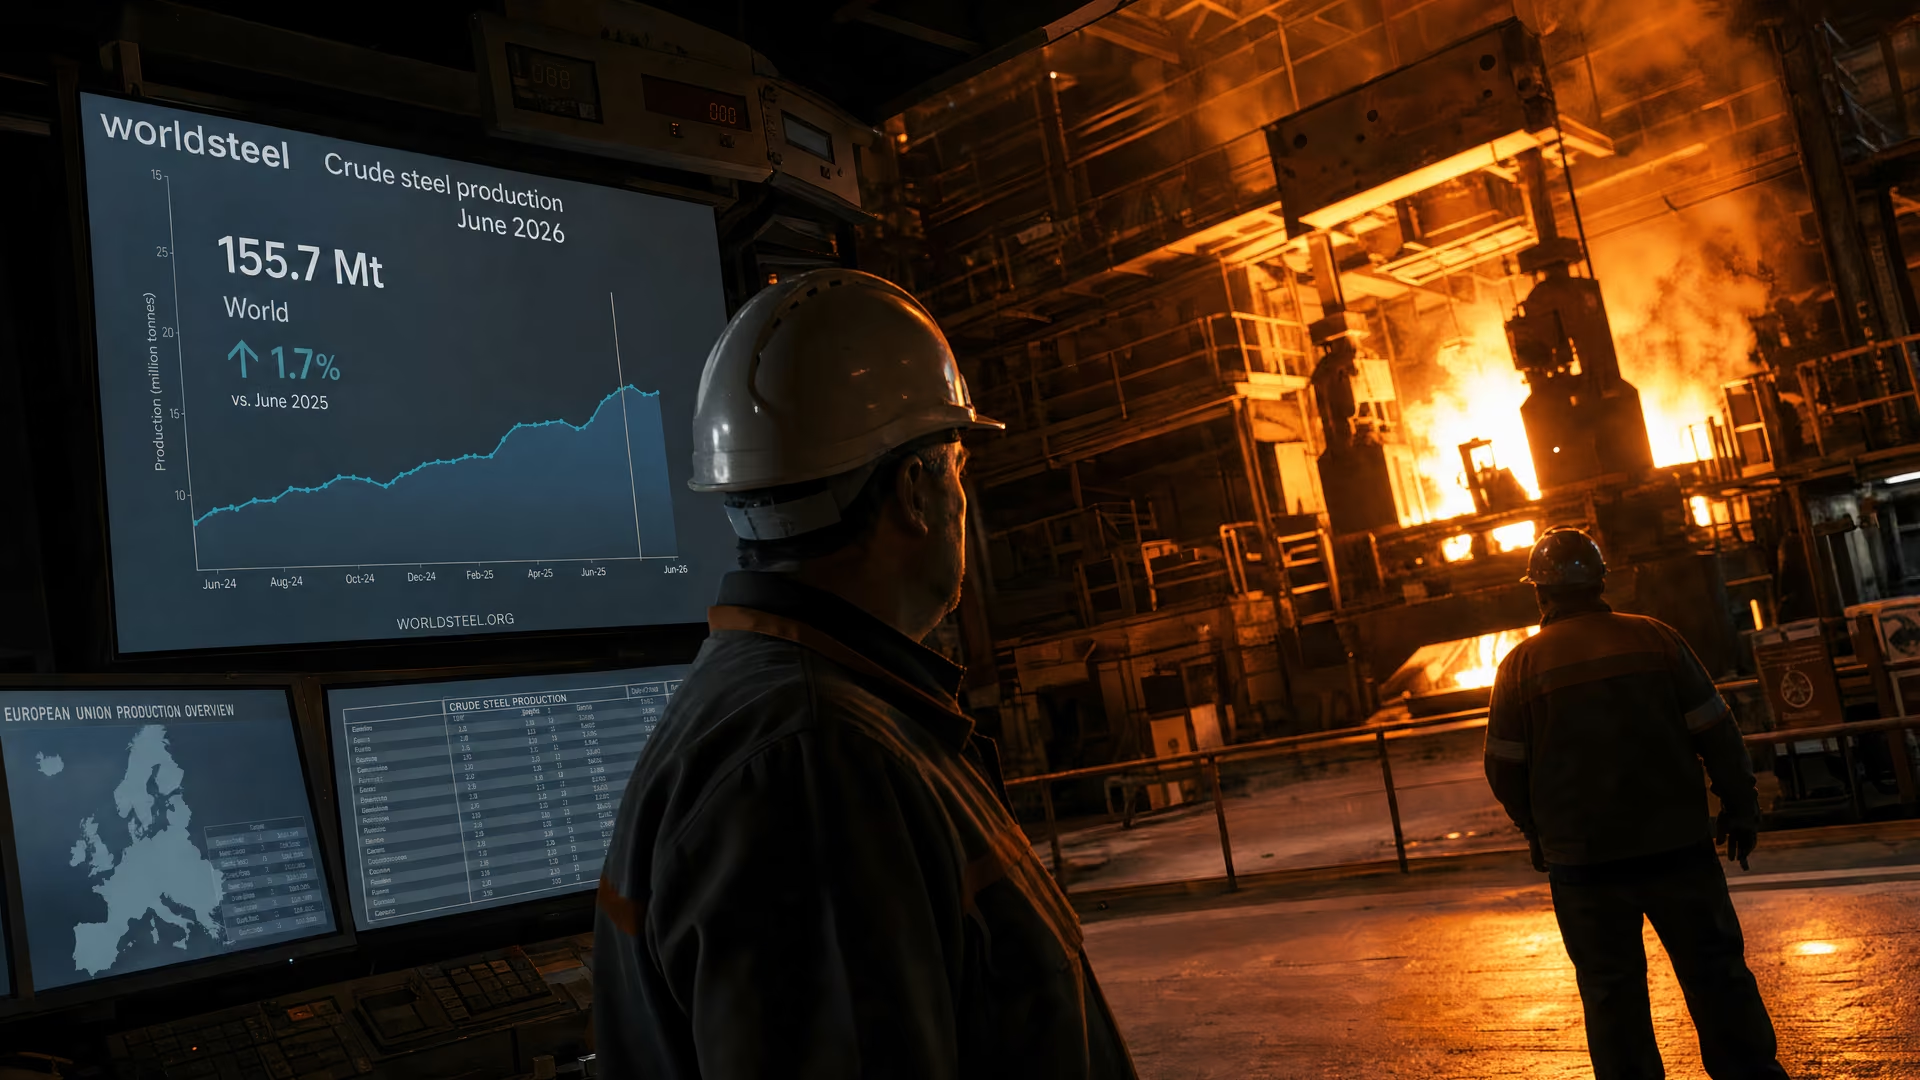
欧盟钢铁市场迎来6月基准:世界钢铁协会报告显示,70个报告国家粗钢产量达155.7百万吨,同比2025年6月增长1.7%,但未公布单独的欧盟总量。

欧盟钢铁市场迎来新的全球基准: 世界钢铁协会2026年6月粗钢产量报告显示,70个报告国家的产量达到155.7百万吨(Mt),较2025年6月增长1.7%;不过,现有数据并未给出单独的欧盟总量。相关报道将欧洲列为实现增长的地区之一,但欧洲区域结果与欧盟具体产量数据之间的区别,对于买方、工程师和分析师而言仍然十分重要。
世界钢铁协会确定6月产量基准
6月结果是对粗钢产量进行的同比比较,并非发货量、消费量或价格的衡量指标。世界钢铁协会报告的范围涵盖提交产量数据的70个国家,这些国家在2026年6月的合计产量达到155.7百万吨。与2025年6月相比,产量增长了1.7%。
对于欧盟而言,这一数据可作为观察更广泛钢铁行业状况的外部参照点。不过,它并未说明欧盟境内生产了多少粗钢,也没有显示各成员国的结果发生了怎样的变化。在将这一全球数字用于区域市场分析时,这一局限应当保持清晰可见。
6月报告中的主要数据如下:
2026年6月全球产量概览
155.7百万吨 全球粗钢产量 70 向世界钢铁协会报告的国家数量 1.7% 较2025年6月的变化
具有明确报告范围的产量指标
报告范围是解读这一结果的核心。155.7百万吨的总量,是世界钢铁协会数据集所涵盖国家产量的合计。因此,它应被理解为一项为欧盟市场提供背景的全球产量指标,而不是欧盟产量序列的替代数据。
解读6月产量数据
欧洲钢厂控制室根据6月全球基准监测产量数据,为报道提供了一个编辑视角。 欧洲钢厂控制室在一座运行中的熔炉旁查看6月粗钢产量记录
欧洲助推增长,但欧盟总量仍未公布
相关区域摘要称,欧洲、非洲、亚洲和北美的产量增长,帮助抵消了中东和独立国家联合体的产量下降。这使欧洲处于6月全球走势的积极一侧。但该摘要并未提供足够的额外细节,无法确定欧盟在欧洲区域结果中所作的贡献。
这一差别并不只是编辑层面的区别。欧洲是一个地理区域,而欧盟则是一个明确界定的政治和商业管辖范围。欧洲产量增加可能包含欧盟以外地区的产量;如果没有单独的欧盟或成员国数据,就不能将全球增幅分配给欧盟。另一篇关于6月全球产量增长的报道同样支持全球同比增长这一结果,但在此处可获得的事实中并未提供欧盟总量。
对于以欧盟为重点的分析,6月报告支持以下三项有限观察:
**全球产量上升**至155.7百万吨,覆盖70个报告国家。
报告显示,2026年6月欧洲区域走势为正。 现有数据没有量化欧盟粗钢产量,也没有确定欧盟各成员国的表现。
报告范围
6月数据是全球合计值。不应将其表述为欧盟产量总量,也不应将欧洲区域增幅视为欧盟特有的百分比。
月度增长并未扭转上半年的下降
6月的增长还需要结合2026年上半年的累计结果来看。相关报道显示,在相同的70个国家范围内,上半年粗钢产量较2025年上半年下降了0.7%。因此,6月同比为正与上半年同比为负可以同时存在:月度数据描述的是一个单独时期,而半年度数据汇总了6个月的结果。
报告中的指标可以列示如下:
已报告的6月及上半年粗钢产量指标
指标 比较期间 结果 范围 来源 粗钢产量 2026年6月 155.7百万吨 70个报告国家 2026年6月粗钢产量 月度同比变化 2026年6月与2025年6月相比 +1.7% 70个报告国家 2026年6月粗钢产量 上半年同比变化 2026年上半年与2025年上半年相比 -0.7% 70个报告国家 6月全球钢铁产量小幅上升
6月结果为正、上半年结果为负并不矛盾;两者描述的是不同的比较时间窗口。
对已报告世界钢铁协会产量数据的解读
对于欧盟市场,半年度比较提醒我们,不应把某一个表现较强的月份视为区域持续复苏的证据。现有数据确定了全球月度和上半年比较的方向,但没有显示欧盟是否遵循了其中任何一种走势,也没有说明欧盟内部的产量模式如何发展。
欧盟买方应如何使用6月数据
采购工程师和钢材买方可以将世界钢铁协会的报告作为宏观层面的产量参考,前提是保持其报告范围不变。该报告为讨论2026年6月前后的国际供应环境提供了共同基准,但无法回答欧盟采购决策中出现的操作层面问题。
严谨的解读应当区分报告提供的信息与其没有提供的信息:
将155.7百万吨作为70国合计的已报告粗钢产量,而不是欧盟产量。
仅将+1.7%用于比较2026年6月与2025年6月的结果。 将欧洲增长这一表述视为区域背景,而不是量化的欧盟结果。 不要仅凭产量总数推断产品供应情况、发货量、需求、价格或单个钢厂的表现。
这一基准具有参考价值,但不是供应规格
该产量数字没有说明合计数据中包含的钢级、产品形态、工艺路线或规格。因此,在买方进行材料认证时,它不能替代供应商文件、钢厂证书或适用的欧洲及国家技术要求。
对于欧盟采购团队而言,6月报告的实际价值在于其规模和可比性:它记录了一个明确界定的国际报告群体的产量走势。任何涉及特定钢级或交付的决定,都必须依据比全球粗钢总量更具体的信息作出。
对这一分析任务的编辑式呈现如下:
从产量基准到采购决策
采购审查展示了全球产量基准与针对具体材料的采购文件之间的区别。 欧盟钢材采购工程师在标注清晰的钢卷文件旁审阅全球产量数据
6月报告对欧盟确立了什么、又没有确立什么
2026年6月报告确立了一个明确的全球结果:70个报告国家的粗钢产量达到155.7百万吨,比2025年6月高1.7%。报告提供的区域背景显示,欧洲是促成这一增长的地区之一。但现有信息并未进一步给出欧盟特有的产量、成员国细分数据或产品层面的解释。
这使报告与欧盟有关,但并不使其成为欧盟产量报告。正确的编辑和商业解读应是:这是一个带有欧洲区域积极信号的全球基准,同时上半年结果仍比可比时期低0.7%。
主要结论
2026年6月,世界钢铁协会报告70个国家的粗钢产量为155.7百万吨。
全球6月产量较2025年6月增长1.7%。 欧洲被列为实现增长的地区之一,但现有事实没有给出单独的欧盟总量。 相同报告范围内的上半年产量同比下降0.7%,因此不应将6月增长视为持续复苏的证据。 该报告是产量基准,并未提供具体采购决策所需的钢级、产品、价格或欧盟成员国细节。
对于欧盟钢铁行业读者而言,2026年6月世界钢铁协会报告最适合被视为一个边界明确的基准来使用:当月全球粗钢产量上升至155.7百万吨,欧洲促成了报告所述的区域增长,而更广泛的上半年结果仍为负值。在缺少欧盟特定产量数据的情况下,这些数据能够提供背景和比较依据,但不能单独评估欧盟钢厂的产量。