




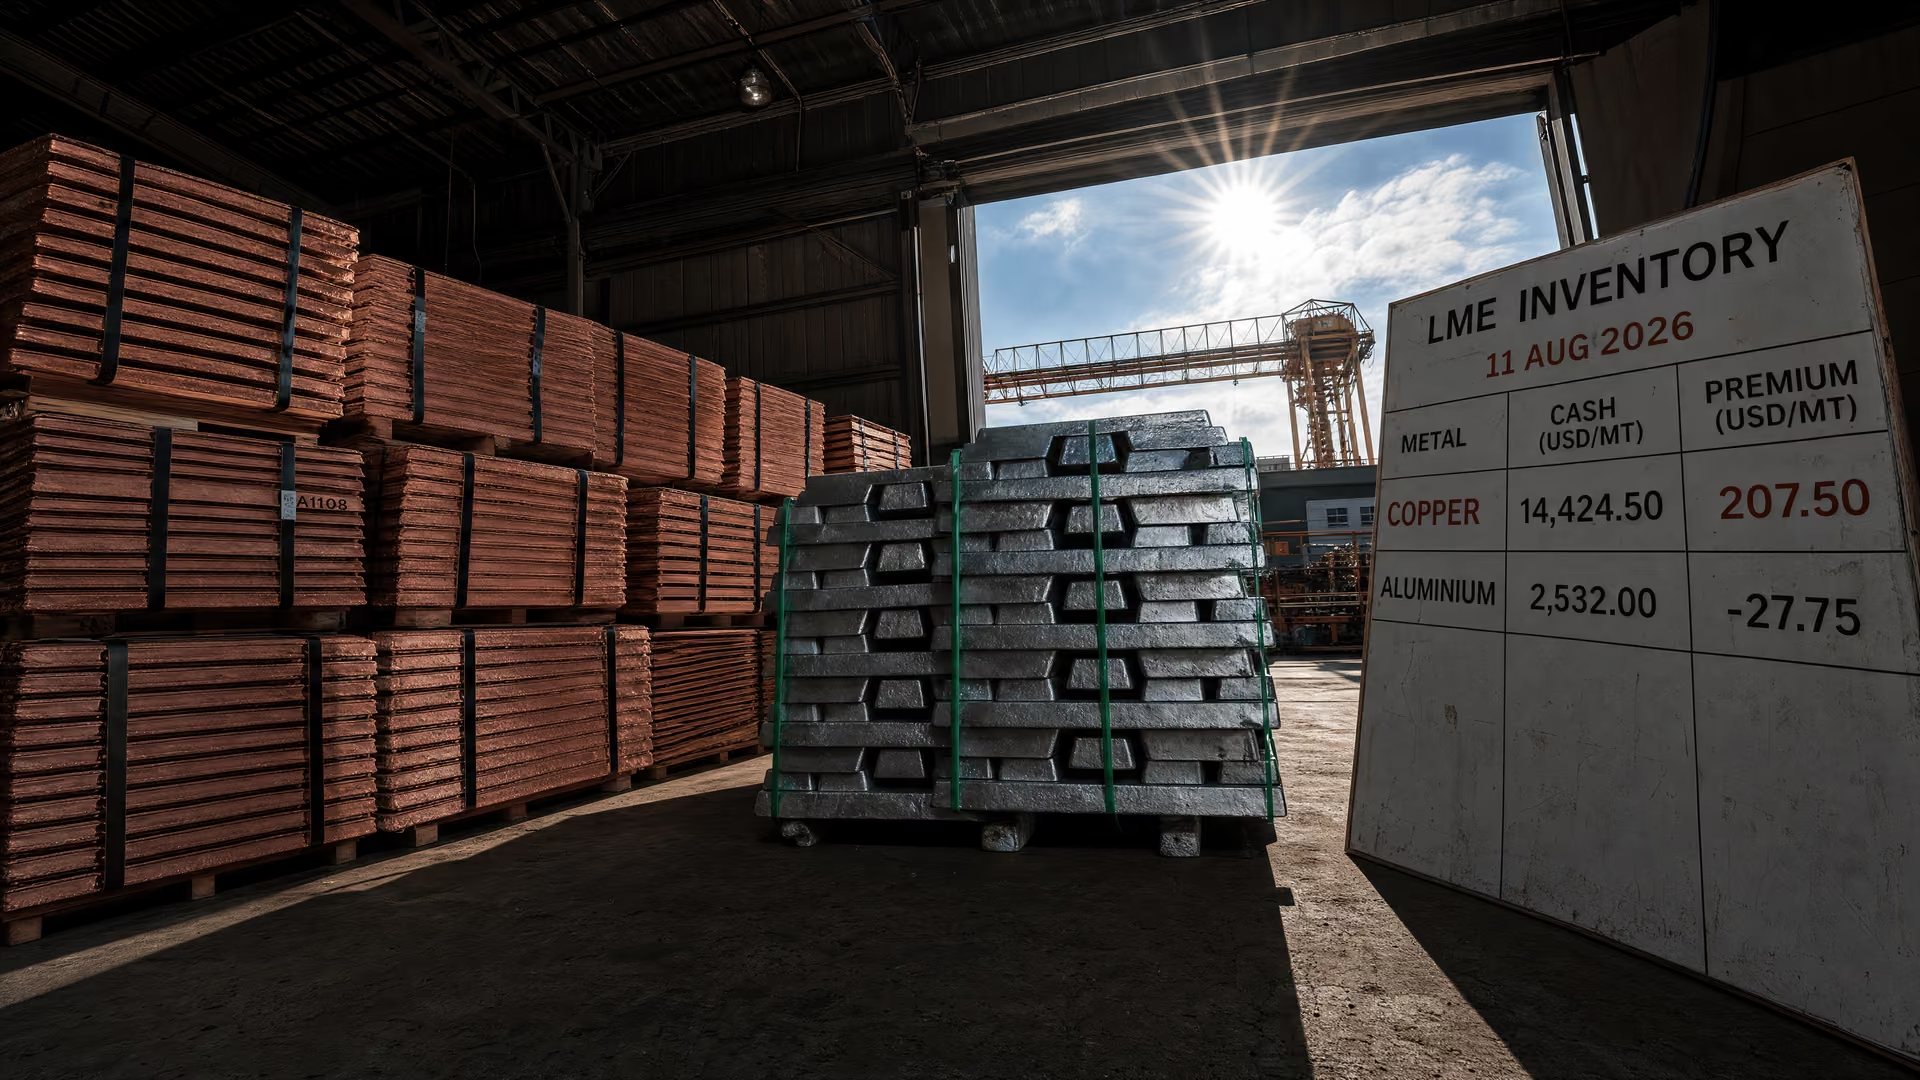
伦敦金属交易所铜现货价升至每吨 14,424.50 美元,即期交割溢价扩大且库存下降,铝在电缆应用中的替代价值受到更多关注。

据《不锈钢浓缩咖啡》市场报告,伦敦金属交易所现金铜价在 11 August 2026 达到每吨 14,424.50 美元,即期交割溢价扩大至每吨 207.50 美元,进一步推动市场考虑铝作为电缆替代材料。
铜的即期交割溢价显示供应存在问题
铜价走势之所以重要,不仅在于 headline price,更在于实物供应方面正在发生的变化。伦敦金属交易所现金铜价从前一日的每吨 14,290 美元升至 11 August 的每吨 14,424.50 美元。与此同时,交易所库存降至 214,550 吨,而 3 August 时库存超过 244,000 吨。
更强烈的信号来自当前可供交付的金属与三个月后到期交付金属之间的价差。支付即期交割费用的买家,比购买三个月期铜每吨多支付 207.50 美元;8 月初的溢价为 69 美元。消息源将这类溢价描述为对稀缺的回应:市场对能够立即交付的材料赋予了高于未来才能到货材料的价值。
《不锈钢浓缩咖啡》报告援引媒体报道,将此次短缺归因于矿石精矿供应不足、冶炼厂在极低利润率下运营,以及可供即期交付的铜数量受限等因素的共同作用。报告称,刚果(金)新的出口禁令暴露或加剧了这些潜在状况。报告明确将这一发展与华盛顿的关税猜测区分开来,称其是一次实物供应短缺。
价格背后的实物市场
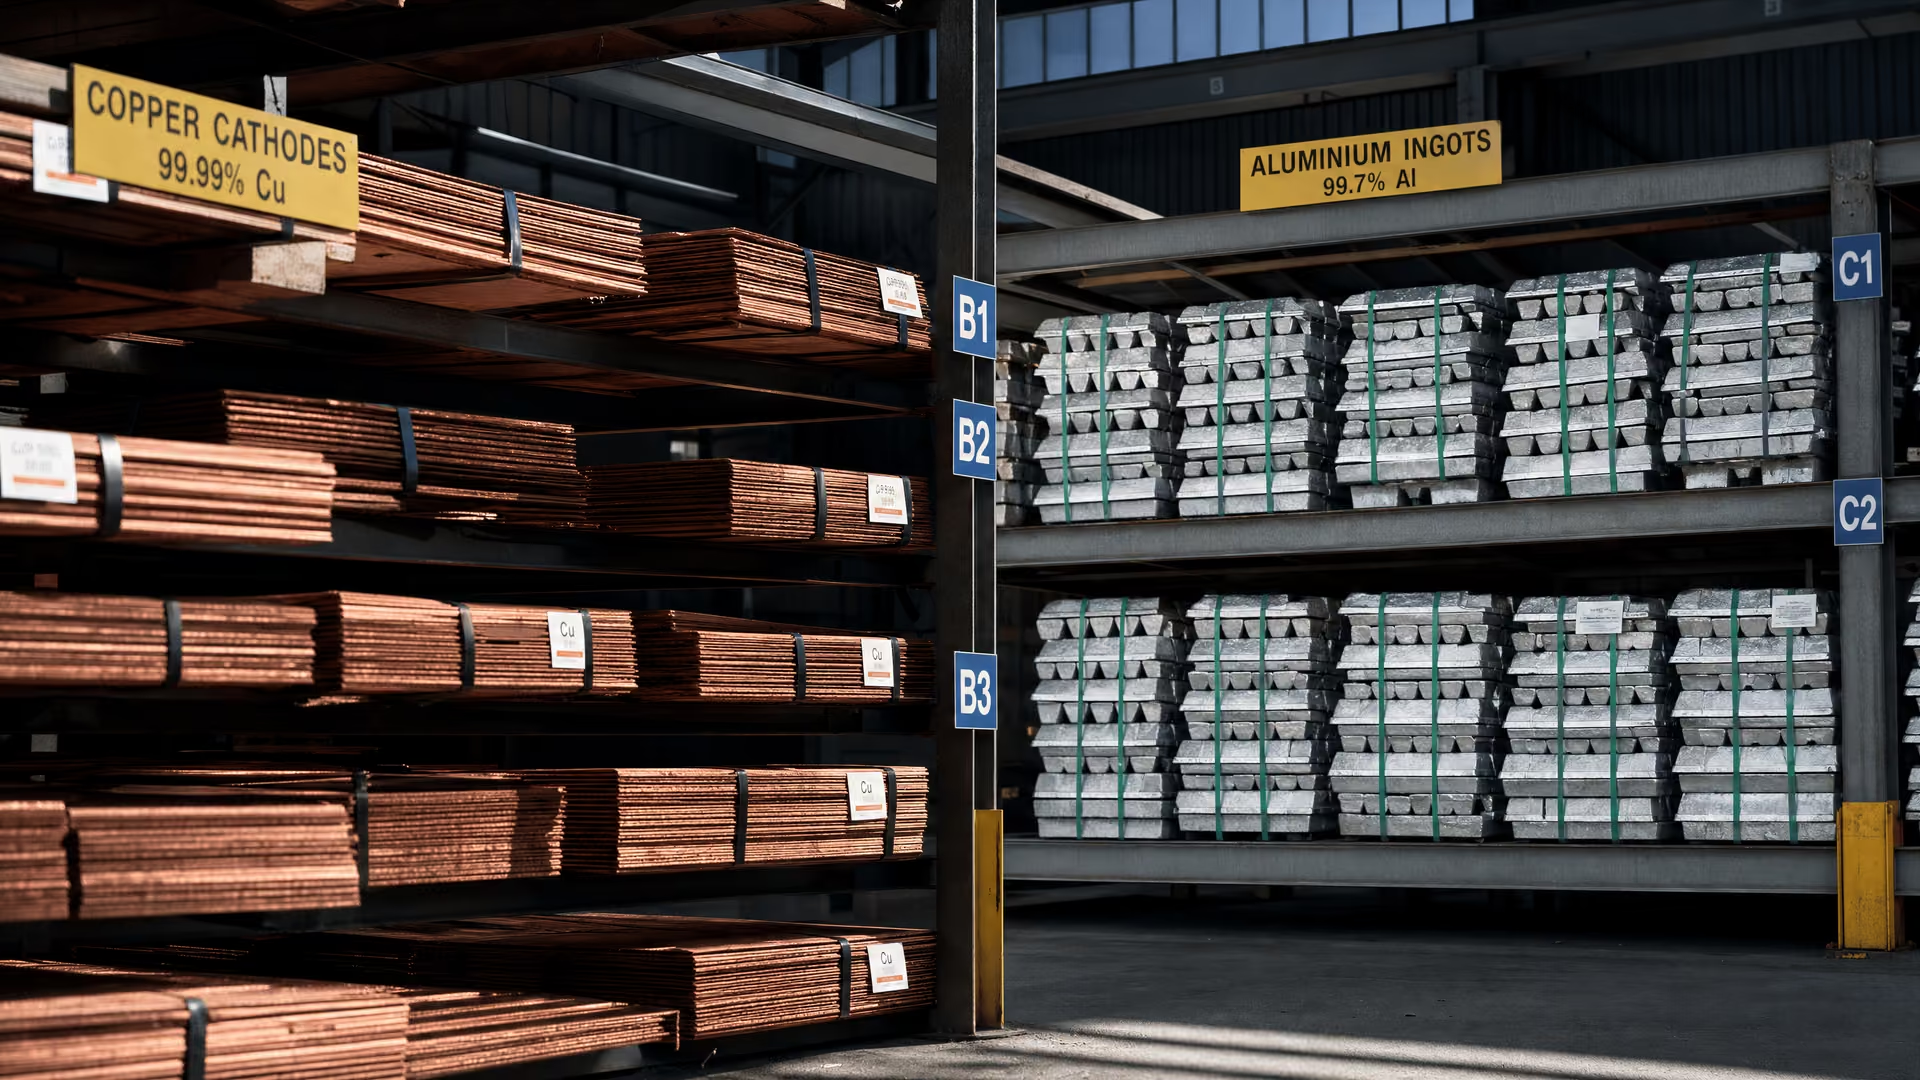
这是真正的稀缺,而不是来自华盛顿的关税猜测。
《不锈钢浓缩咖啡》,12 August 2026
铝价上涨,但现货市场没有同样的压力
铝价也有所上涨,但其市场结构不同。在同一所引用期间,伦敦金属交易所铝价从每吨 3,260 美元升至 3,373 美元,涨幅约为 3.5%。库存从 262,650 吨降至 253,400 吨。这是市场趋紧的信号,但并未伴随铜市场所见的同等即期交割溢价。
现金铝价为每吨 3,373 美元,而三个月交付价格为 3,374 美元。两种价格几乎相等,是替代论据的核心。这表明,在所描述的期间,市场并没有因为铝能够立即供应而为其赋予可比的溢价。
所引用比较中的伦敦金属交易所现金价格
所引用比较中的伦敦金属交易所现金价格 (美元/吨)
报告中的主要市场数据可以直接列示如下:
| 指标 | 铜 | 铝 | 来源 |
|---|---|---|---|
| 伦敦金属交易所现金价格 | 11 August 每吨 14,424.50 美元 | 每吨 3,373 美元 | 铜价突破 14,400 美元:铝成为替代材料 |
| 较早价格参考 | 前一日每吨 14,290 美元 | 所引用期间开始时每吨 3,260 美元 | 铜价突破 14,400 美元:铝成为替代材料 |
| 库存变化 | 从 3 August 的超过 244,000 吨降至 214,550 吨 | 从 262,650 吨降至 253,400 吨 | 铜价突破 14,400 美元:铝成为替代材料 |
| 三个月期关系 | 每吨 207.50 美元的现金溢价 | 现金价 3,373 美元,而三个月期为 3,374 美元 | 铜价突破 14,400 美元:铝成为替代材料 |
这一比较并不意味着铝可以免受供应压力影响。铝库存同样下降,价格也有所上涨。但这意味着,当前市场检视替代方案的直接动力,主要来自铜的价格和供应信号,而不是来自铝市场同步出现的挤压。
电缆性能使铝成为切实可行的替代材料
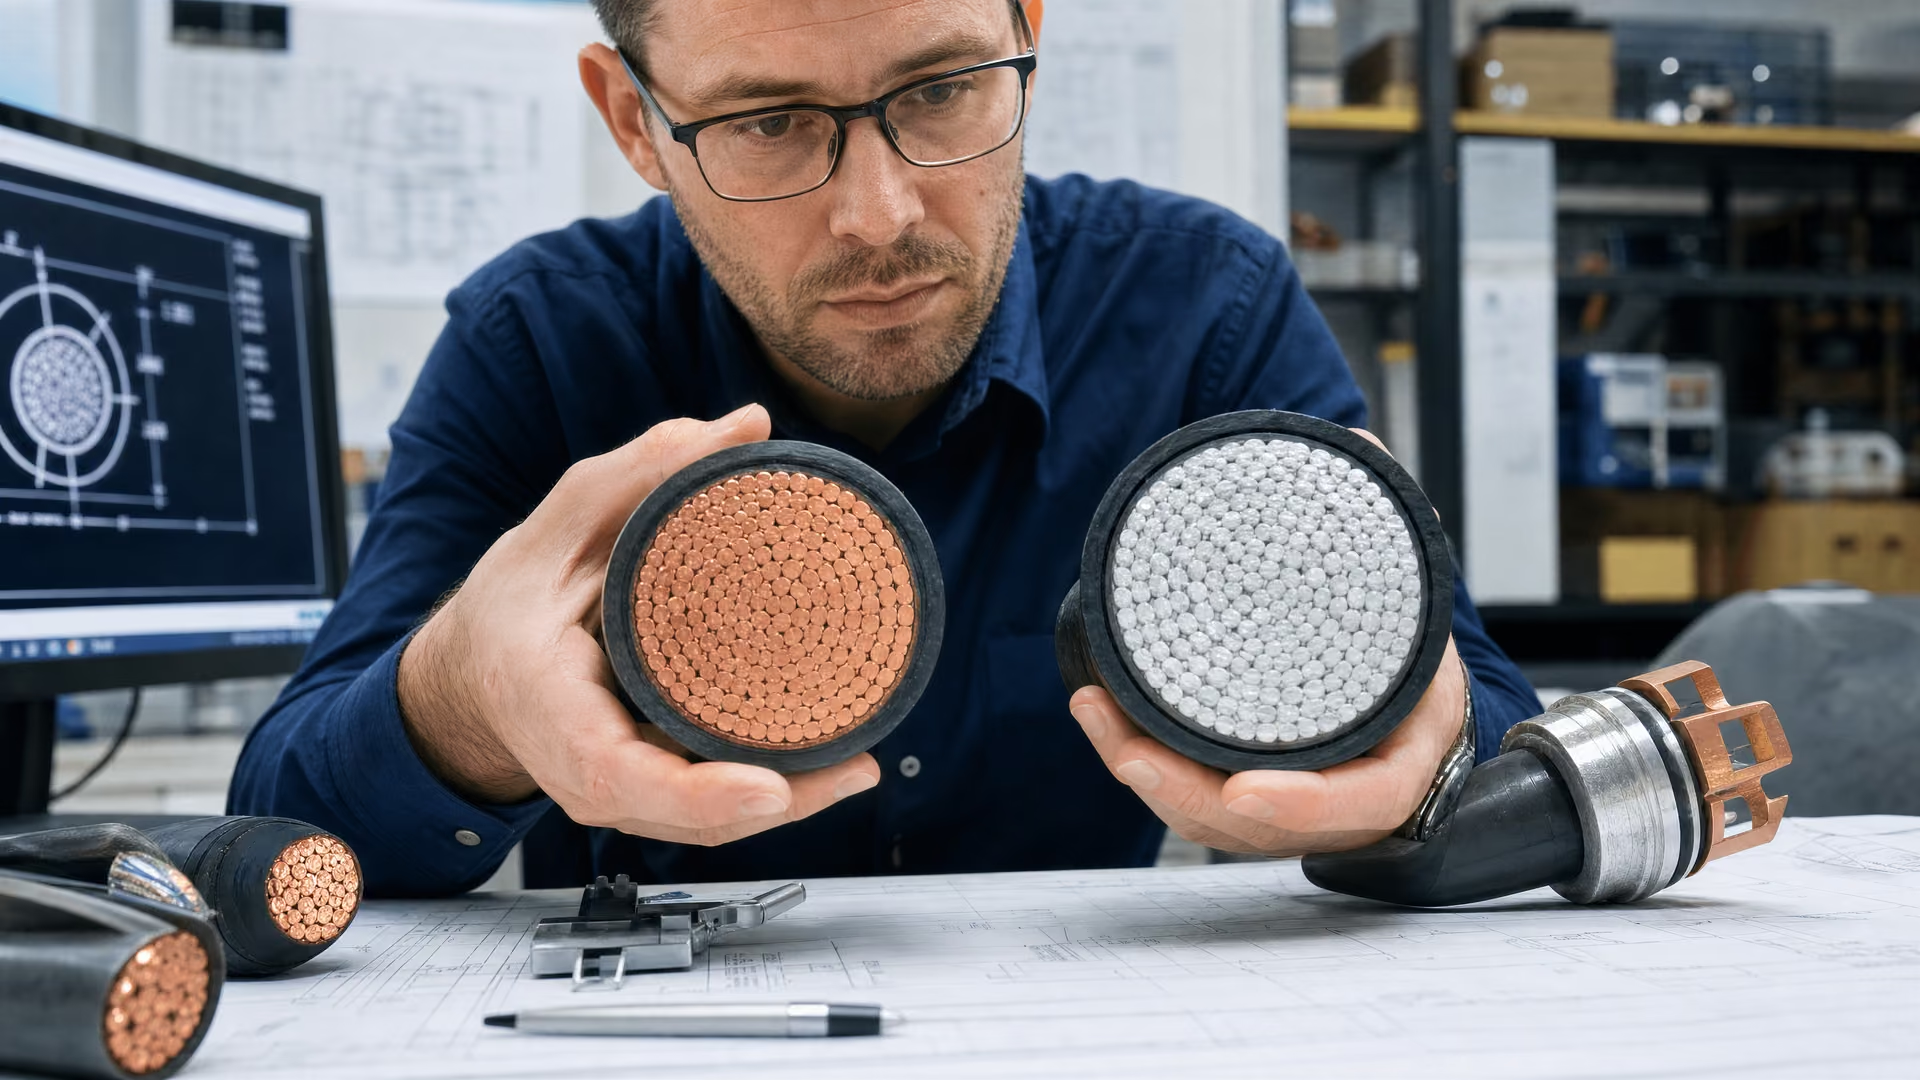
替代方案的依据不只是两种交易所价格之间的差异。铜和铝都能够传输电力。铝的导电性较低,但重量明显更轻;在电缆设计中,这两项特性可以部分相互抵消。消息源称,铝电缆必须做得更粗才能提供相当的性能,但在性能相同的情况下,成品电缆的重量只有铜电缆的大约一半。
当这一重量优势与价格差距结合起来时,其商业意义就更加突出。在这项比较中,铜每吨的成本超过铝的四倍。如果某项应用按重量只需要一半的金属,而铝每吨的成本约为铜的四分之一,那么最终材料成本约为铜制同等方案的八分之一。这一计算比较的是材料成本,并没有消除两种导体材料在工程设计和安装方面的差异。
这种取舍看似直接,却会带来重要后果:更大的铝截面需要更多空间,连接也提出了更高要求。这些限制使铝无法在每一种安装中进行简单的一对一替换。它们也解释了为什么这个问题取决于具体应用,而不是支持某一种金属的普遍性论据。
因此,对于正在评估铜应用的买家或设计工程师,相关问题包括:
- 安装空间是否足以容纳更粗的铝电缆。
- 连接设计能否适应要求更高的铝接口。
- 该应用是否属于铝的成熟用途,例如架空电力线路和配电网。
- 在地下电缆、家庭接入、数据中心或充电基础设施中评估铝,经济性是否足够充分。
工程取舍体现在电缆横截面上
市场替代可能快于原材料政策
报告将铜铝选择置于更广泛的原材料安全讨论中。布鲁塞尔正通过清单、目标配额和《关键原材料法》应对供应风险。这些措施在政策层面处理战略问题,但市场采用的是另一种机制:当相对成本和供应情况使现有选择更难以合理化时,改变某项应用所选用的材料。
时间因素是关键区别。消息源称,替代可以在数月内发生,而不必等待既定的经济审批周期。这并不意味着政策无关紧要,也不意味着可以取消技术验证的必要性。它意味着,现货市场的强烈信号可能在公共原材料战略对供应产生可衡量影响之前,就促使企业和工程部门进行审查。
这对于成熟的架空电网用途与空间高度受限的安装场景之间的领域尤其重要。报告指出,地下电缆、家庭接入、数据中心和充电基础设施等应用中,计算结果可能比既有采购习惯更具决定性。在这些应用中,决策取决于导体性能、可用空间、连接要求和到岸材料成本之间的平衡。
替代发生在数月内,而不是遵循既定的经济审批周期。
《不锈钢浓缩咖啡》,12 August 2026
铜价对买家意味着什么
对采购的直接启示并不是铝可以在所有地方取代铜,而是管理铜敞口的买家应当找出哪些应用在技术和商业上能够采用铝。当前的价格结构已经迫使市场提出这一问题:即期铜的价格明显高于三个月期材料,而在所引用的比较中,现金铝与三个月期铝的价格几乎一致。
决策的两方面都需要持续监测供应情况。铜库存从 3 August 到 11 August 出现了实质性下降。所引用期间铝库存同样减少,报告还单独指出,2026 年伦敦金属交易所铝库存此前已经减少了一半以上,并将其作为需求上升、供应趋紧的证据。因此,铝是一个正承受压力的替代选择,而不是无限量的供应储备。
实际评估应当限定在能够同时衡量工程要求和材料经济性的应用范围内:
- 确定能够容纳更大铝电缆横截面的应用。
- 检查能否满足连接要求,同时不抵消材料成本优势。
- 将包括架空电力线路和配电网在内的成熟铝应用,与需要重新进行技术评估的应用区分开来。
- 将可立即获得的铜的成本与相关铝替代方案进行比较,而不是只依赖长期参考价格。
- 随着替代方案增加对铝的需求,继续监测铝的供应情况。
因此,核心商业问题并不是简单地排列铜和铝的价格高低,而是某一具体电缆或电气应用能否在保持所需性能的同时,容纳铝更大的横截面和要求更高的连接。在答案为肯定的场景中,当前铜溢价使替代成为采购中一个现实的问题。
铜价突破每吨 14,400 美元,已经使铝替代从一般性的效率讨论转变为迫在眉睫的采购和设计问题。在能够容纳更大电缆空间和要求更高连接的场景中,经济性最为突出;但铝自身供应也在趋紧,因此买家必须评估完整的供应与工程状况,而不能把铝视为一种可以无摩擦替换的材料。
来源
- June 2026 crude steel production (worldsteel.org)
- Access Temporarily Restricted (worldsteel.org)
- Agency Information Collection Activities; Submission to the Office of Management and Budget (OMB) for Review and Approval; Comment Request; Steel Import License (federalregister.gov)
- Rescission of Antidumping and Countervailing Duty Administrative Reviews (federalregister.gov)
- AISI Releases July SIMA Imports Data (steel.org)
- AISI Releases Annual Statistical Report for 2025 (steel.org)
- Mercato (federacciai.it)
- Mercato nazionale (federacciai.it)
- Copper Above USD 14,400: Aluminium Becomes an Alternative – Stainless Espresso (steelnews.biz)
- Why Does the IW Not Sweep Its Own Doorstep When It Comes to Tariffs? – Stainless Espresso (steelnews.biz)