




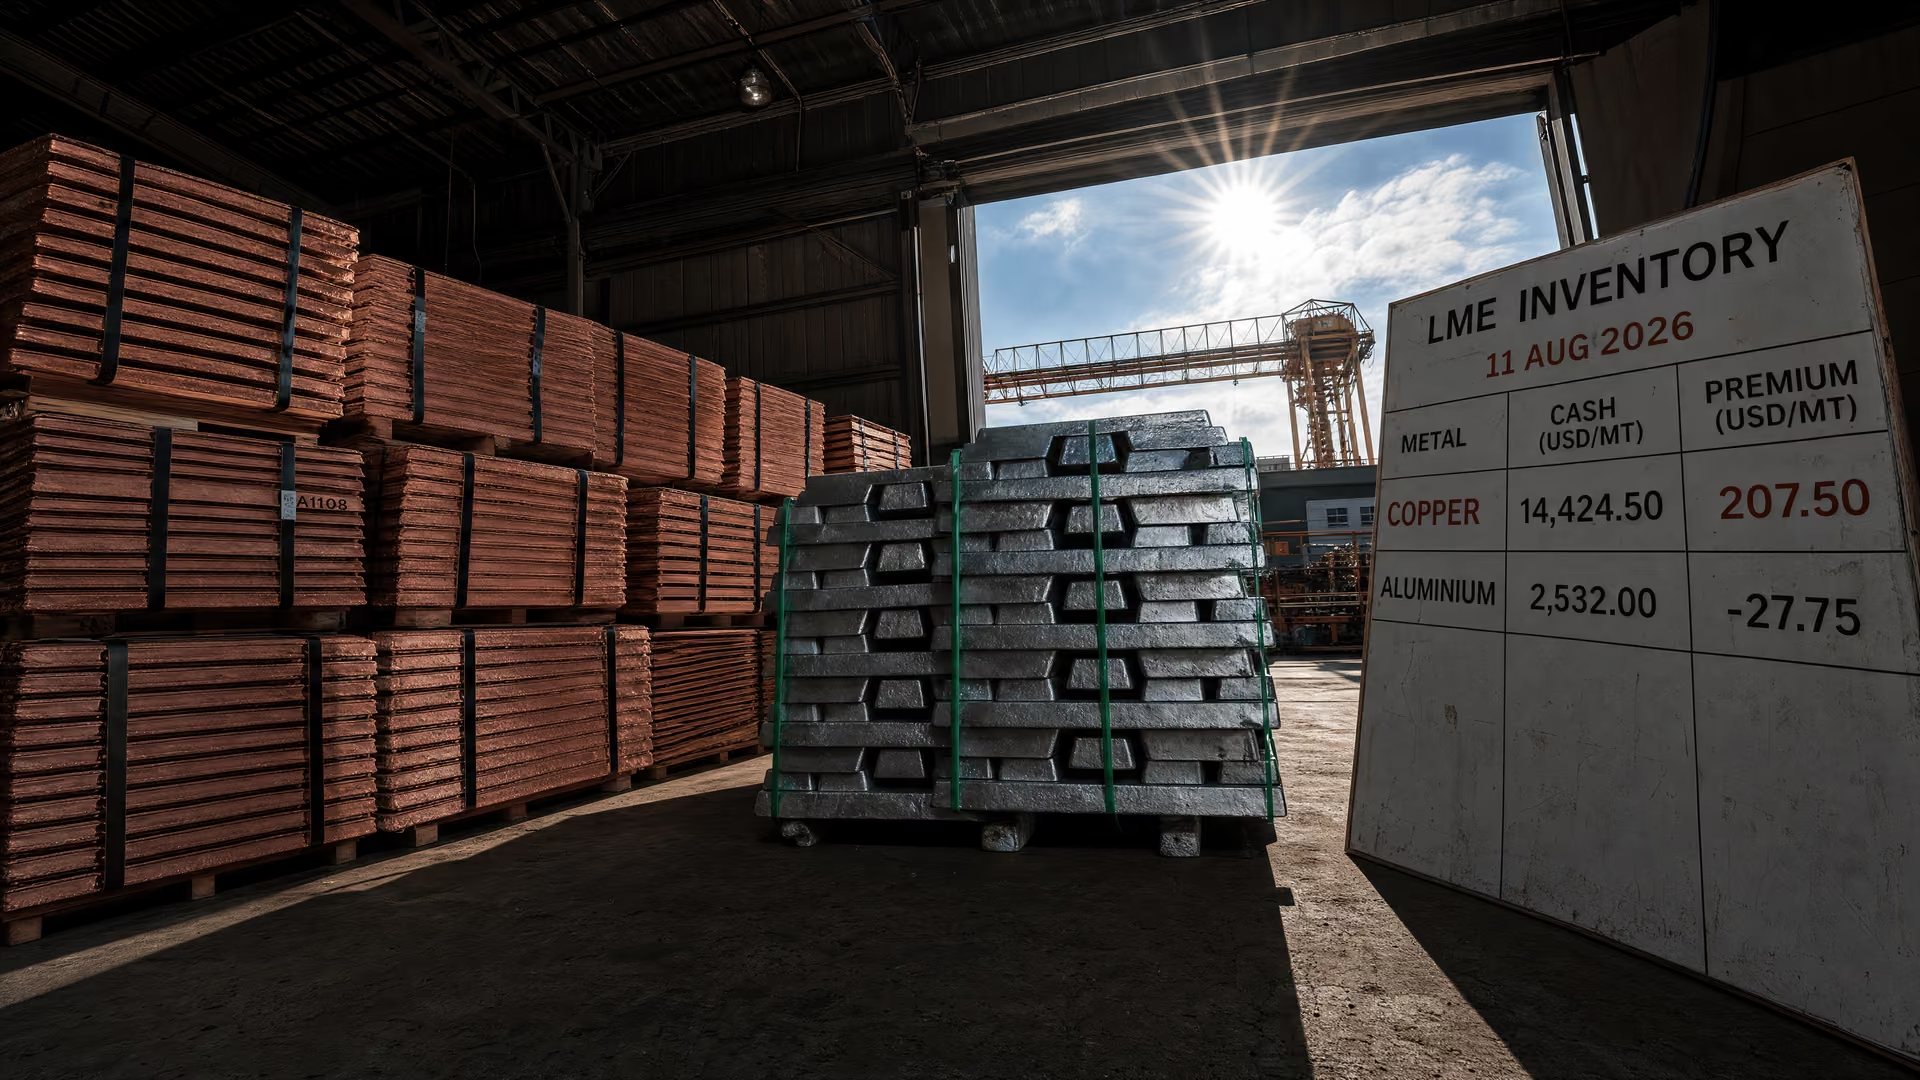
Le cuivre du LME a atteint 14,424.50 USD la tonne, tandis que les primes immédiates montaient et que les stocks reculaient. L’aluminium attire…

Le cuivre au comptant du LME a atteint 14,424.50 USD la tonne le 11 août 2026, tandis que la prime pour livraison immédiate s’est élargie à 207.50 USD la tonne, renforçant l’intérêt pour l’aluminium comme alternative dans les câbles, selon le rapport de marché de Stainless Espresso.
La prime du cuivre pour livraison immédiate signale un problème d’approvisionnement
Le mouvement du cuivre est important non seulement en raison du prix affiché, mais aussi de ce qui se passe du côté de la disponibilité physique. Le cuivre au comptant du LME est passé de 14,290 USD la tonne la veille à 14,424.50 USD la tonne le 11 août. Dans le même temps, les stocks en bourse sont tombés à 214,550 tonnes, contre plus de 244,000 tonnes le 3 août.
Le signal le plus marqué est l’écart entre le métal disponible immédiatement et celui dont la livraison est prévue dans trois mois. Les acheteurs qui paient pour une livraison immédiate déboursaient 207.50 USD la tonne de plus que pour du cuivre à trois mois, contre une prime de 69 USD au début du mois d’août. La source décrit ce type de prime comme une réponse à la rareté : le marché accorde une valeur plus élevée au métal qui peut être livré immédiatement qu’à celui qui arrivera plus tard.
Le rapport de Stainless Espresso attribue la pénurie, en citant des articles de presse, à la combinaison d’une trop faible quantité de concentré de minerai, de fonderies fonctionnant avec des marges très limitées et de volumes restreints de cuivre disponibles pour livraison immédiate. La nouvelle interdiction congolaise d’exporter est présentée comme ayant révélé ou intensifié ces conditions sous-jacentes. Le rapport distingue expressément cette évolution de la spéculation sur les droits de douane à Washington, la décrivant plutôt comme une pénurie physique d’approvisionnement.
Le marché physique derrière le prix
Il s’agit d’une véritable pénurie, pas de spéculation sur les droits de douane venant de Washington.
Stainless Espresso, 12 août 2026
L’aluminium monte sans subir la même tension sur le marché au comptant
L’aluminium a lui aussi progressé, mais la structure de son marché est différente. Sur la même période citée, l’aluminium du LME est passé de 3,260 USD à 3,373 USD la tonne, soit une hausse d’environ 3.5 %. Les stocks ont reculé de 262,650 à 253,400 tonnes. Il s’agit d’un signal de resserrement, mais il ne s’accompagne pas de la même prime pour livraison immédiate que celle observée sur le cuivre.
L’aluminium au comptant était coté à 3,373 USD la tonne, contre 3,374 USD pour une livraison à trois mois. La quasi-égalité entre les deux prix est au cœur de l’argument en faveur de la substitution. Elle indique que, pendant la période décrite, le marché n’accordait pas à l’aluminium une prime comparable pour sa disponibilité immédiate.
Prix au comptant du LME dans la comparaison citée
Prix au comptant du LME dans la comparaison citée (USD par tonne)
Les principaux éléments du marché peuvent être présentés directement à partir du rapport :
| Indicateur | Cuivre | Aluminium | Source |
|---|---|---|---|
| Prix au comptant du LME | 14,424.50 USD la tonne le 11 août | 3,373 USD la tonne | Cuivre au-dessus de 14,400 USD : l’aluminium devient une alternative |
| Référence de prix antérieure | 14,290 USD la tonne la veille | 3,260 USD la tonne au début de la période citée | Cuivre au-dessus de 14,400 USD : l’aluminium devient une alternative |
| Évolution des stocks | De plus de 244,000 tonnes le 3 août à 214,550 tonnes | De 262,650 tonnes à 253,400 tonnes | Cuivre au-dessus de 14,400 USD : l’aluminium devient une alternative |
| Relation sur trois mois | Prime au comptant de 207.50 USD la tonne | 3,373 USD au comptant contre 3,374 USD à trois mois | Cuivre au-dessus de 14,400 USD : l’aluminium devient une alternative |
La comparaison ne signifie pas que l’aluminium est à l’abri des tensions d’approvisionnement. Ses stocks ont eux aussi diminué et son prix a augmenté. Elle signifie que l’incitation immédiate du marché à examiner une substitution est principalement provoquée par le signal de prix et de disponibilité du cuivre, plutôt que par une tension parallèle sur l’aluminium.
Les performances des câbles font de l’aluminium un substitut pratique
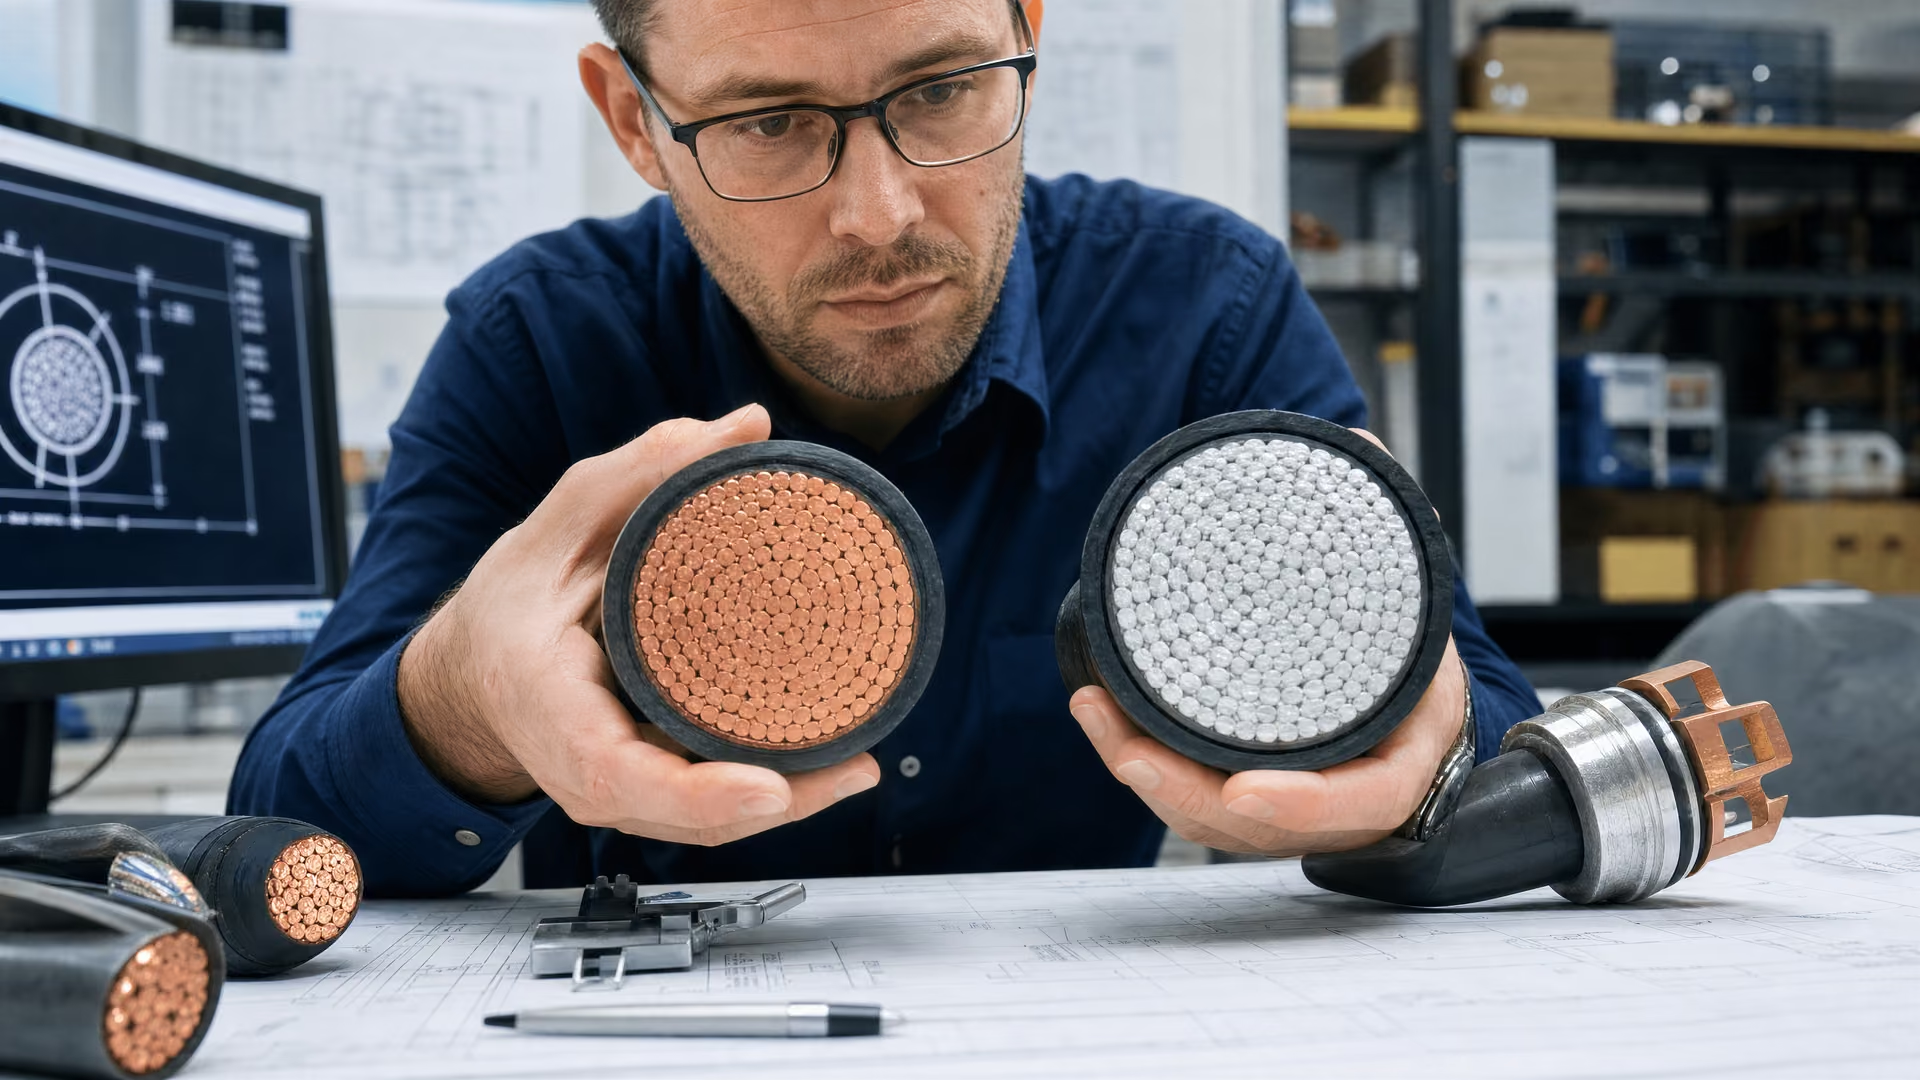
L’argument en faveur de la substitution repose sur davantage que l’écart entre deux prix de marché. Le cuivre comme l’aluminium peuvent transporter l’électricité. L’aluminium est moins conducteur, mais il est nettement plus léger, et ces deux caractéristiques se compensent en partie dans la conception des câbles. Un câble en aluminium doit être plus épais pour offrir des performances comparables, mais le câble fini ne pèse qu’environ moitié moins qu’un câble en cuivre offrant les mêmes performances, selon la source.
Cet avantage de poids devient commercialement important lorsqu’il est associé à l’écart de prix. Dans la comparaison, le cuivre coûte plus de quatre fois plus cher à la tonne que l’aluminium. Si l’application ne nécessite que moitié moins de métal en poids et que l’aluminium coûte environ un quart du prix à la tonne, le coût de matière obtenu représente approximativement un huitième de celui de l’équivalent en cuivre. Ce calcul compare les coûts de matière ; il ne supprime pas les différences d’ingénierie et d’installation entre les deux matériaux conducteurs.
Le compromis est simple, mais lourd de conséquences : la section transversale plus importante de l’aluminium nécessite davantage d’espace, et les raccordements sont plus exigeants. Ces contraintes empêchent un remplacement simple, à l’identique, dans toutes les installations. Elles expliquent également pourquoi la question dépend de l’application et ne constitue pas un argument universel en faveur d’un métal donné.
Pour un acheteur ou un ingénieur chargé de la conception qui réévalue une application utilisant du cuivre, les questions pertinentes sont donc :
- L’installation dispose-t-elle de suffisamment d’espace pour le câble en aluminium plus épais ?
- La conception des raccordements peut-elle accueillir l’interface en aluminium, plus exigeante ?
- L’application correspond-elle à un usage établi de l’aluminium, comme les lignes électriques aériennes et les réseaux de distribution ?
- La comparaison économique justifie-t-elle l’examen de l’aluminium dans les câbles souterrains, les raccordements domestiques, les centres de données ou les infrastructures de recharge ?
Le compromis d’ingénierie est visible dans la section du câble
La substitution sur le marché peut avancer plus vite que les politiques sur les matières premières
Le rapport inscrit la décision entre cuivre et aluminium dans un débat plus large sur la sécurité d’approvisionnement en matières premières. Bruxelles répond aux risques d’approvisionnement par des listes, des quotas cibles et le règlement sur les matières premières critiques. Ces mesures traitent le problème stratégique au niveau des politiques publiques, mais le marché utilise un mécanisme différent : modifier le matériau choisi pour une application lorsque son coût relatif et sa disponibilité rendent le choix existant plus difficile à justifier.
Le calendrier constitue la distinction importante. La source indique que la substitution peut intervenir en quelques mois, au lieu d’attendre les cycles d’approbation économique prévus. Cela ne rend pas les politiques publiques sans pertinence et ne supprime pas la nécessité d’une validation technique. Cela signifie qu’un signal marqué du marché au comptant peut déclencher des examens commerciaux et d’ingénierie avant qu’une stratégie publique sur les matières premières n’ait produit une évolution mesurable de l’approvisionnement.
Cela est particulièrement pertinent dans l’espace situé entre l’usage établi pour les réseaux aériens et les installations soumises à de fortes contraintes d’espace. Les câbles souterrains, les raccordements domestiques, les centres de données et les infrastructures de recharge sont identifiés comme des domaines où les calculs peuvent peser davantage que les habitudes d’achat établies. Dans ces applications, la décision dépend de l’équilibre entre les performances du conducteur, l’espace disponible, les exigences de raccordement et le coût de la matière livrée.
La substitution intervient en quelques mois plutôt que selon les cycles d’approbation économique prévus.
Stainless Espresso, 12 août 2026
Ce que le prix du cuivre signifie pour les acheteurs
Le message immédiat pour les achats n’est pas que l’aluminium peut remplacer le cuivre partout. Il est que les acheteurs qui gèrent leur exposition au cuivre doivent déterminer quelles applications peuvent fonctionner avec de l’aluminium sur les plans technique et commercial. La structure actuelle des prix impose déjà cette question : le cuivre disponible immédiatement est nettement plus cher que le métal à trois mois, tandis que les prix de l’aluminium au comptant et à trois mois sont pratiquement alignés dans la comparaison citée.
La situation de la disponibilité doit également être surveillée des deux côtés de la décision. Les stocks de cuivre ont nettement diminué entre le 3 et le 11 août. Les stocks d’aluminium ont eux aussi reculé sur la période citée, et le rapport indique séparément que les stocks d’aluminium du LME avaient déjà diminué de plus de moitié en 2026, ce qu’il présente comme un signe de hausse de la demande et de resserrement de la disponibilité. L’aluminium est donc une alternative sous pression, et non une réserve d’approvisionnement illimitée.
Un examen pratique devrait rester limité aux applications dans lesquelles les exigences d’ingénierie et l’économie des matériaux peuvent être évaluées conjointement :
- Repérer les applications dans lesquelles la section transversale plus importante du câble en aluminium peut être intégrée.
- Vérifier si les exigences de raccordement peuvent être satisfaites sans annuler l’avantage lié au coût des matériaux.
- Distinguer les usages établis de l’aluminium, notamment les lignes électriques aériennes et les réseaux de distribution, des applications nécessitant une nouvelle évaluation technique.
- Comparer le coût du cuivre disponible immédiatement avec celui de l’alternative pertinente en aluminium, plutôt que de s’appuyer uniquement sur des prix de référence à long terme.
- Continuer à surveiller la disponibilité de l’aluminium à mesure que la substitution accroît la demande pour ce matériau alternatif.
La question commerciale centrale n’est donc pas un simple classement des prix du cuivre et de l’aluminium. Il s’agit de déterminer si un câble ou une application électrique donnée peut intégrer la section transversale plus importante de l’aluminium et ses raccordements plus exigeants tout en conservant les performances requises. Lorsque la réponse est positive, la prime actuelle du cuivre fait de la substitution une question concrète pour les achats.
Le franchissement par le cuivre du seuil de 14,400 USD la tonne a transformé la substitution par l’aluminium, auparavant simple discussion sur l’efficacité, en une question immédiate d’achat et de conception. Les avantages économiques sont les plus nets lorsque l’espace supplémentaire nécessaire aux câbles et les raccordements plus exigeants peuvent être pris en charge, mais le resserrement de la disponibilité propre à l’aluminium signifie que les acheteurs doivent évaluer l’ensemble des données d’approvisionnement et d’ingénierie plutôt que de le considérer comme un remplacement sans friction.
Sources
- June 2026 crude steel production (worldsteel.org)
- Access Temporarily Restricted (worldsteel.org)
- Agency Information Collection Activities; Submission to the Office of Management and Budget (OMB) for Review and Approval; Comment Request; Steel Import License (federalregister.gov)
- Rescission of Antidumping and Countervailing Duty Administrative Reviews (federalregister.gov)
- AISI Releases July SIMA Imports Data (steel.org)
- AISI Releases Annual Statistical Report for 2025 (steel.org)
- Mercato (federacciai.it)
- Mercato nazionale (federacciai.it)
- Copper Above USD 14,400: Aluminium Becomes an Alternative – Stainless Espresso (steelnews.biz)
- Why Does the IW Not Sweep Its Own Doorstep When It Comes to Tariffs? – Stainless Espresso (steelnews.biz)