




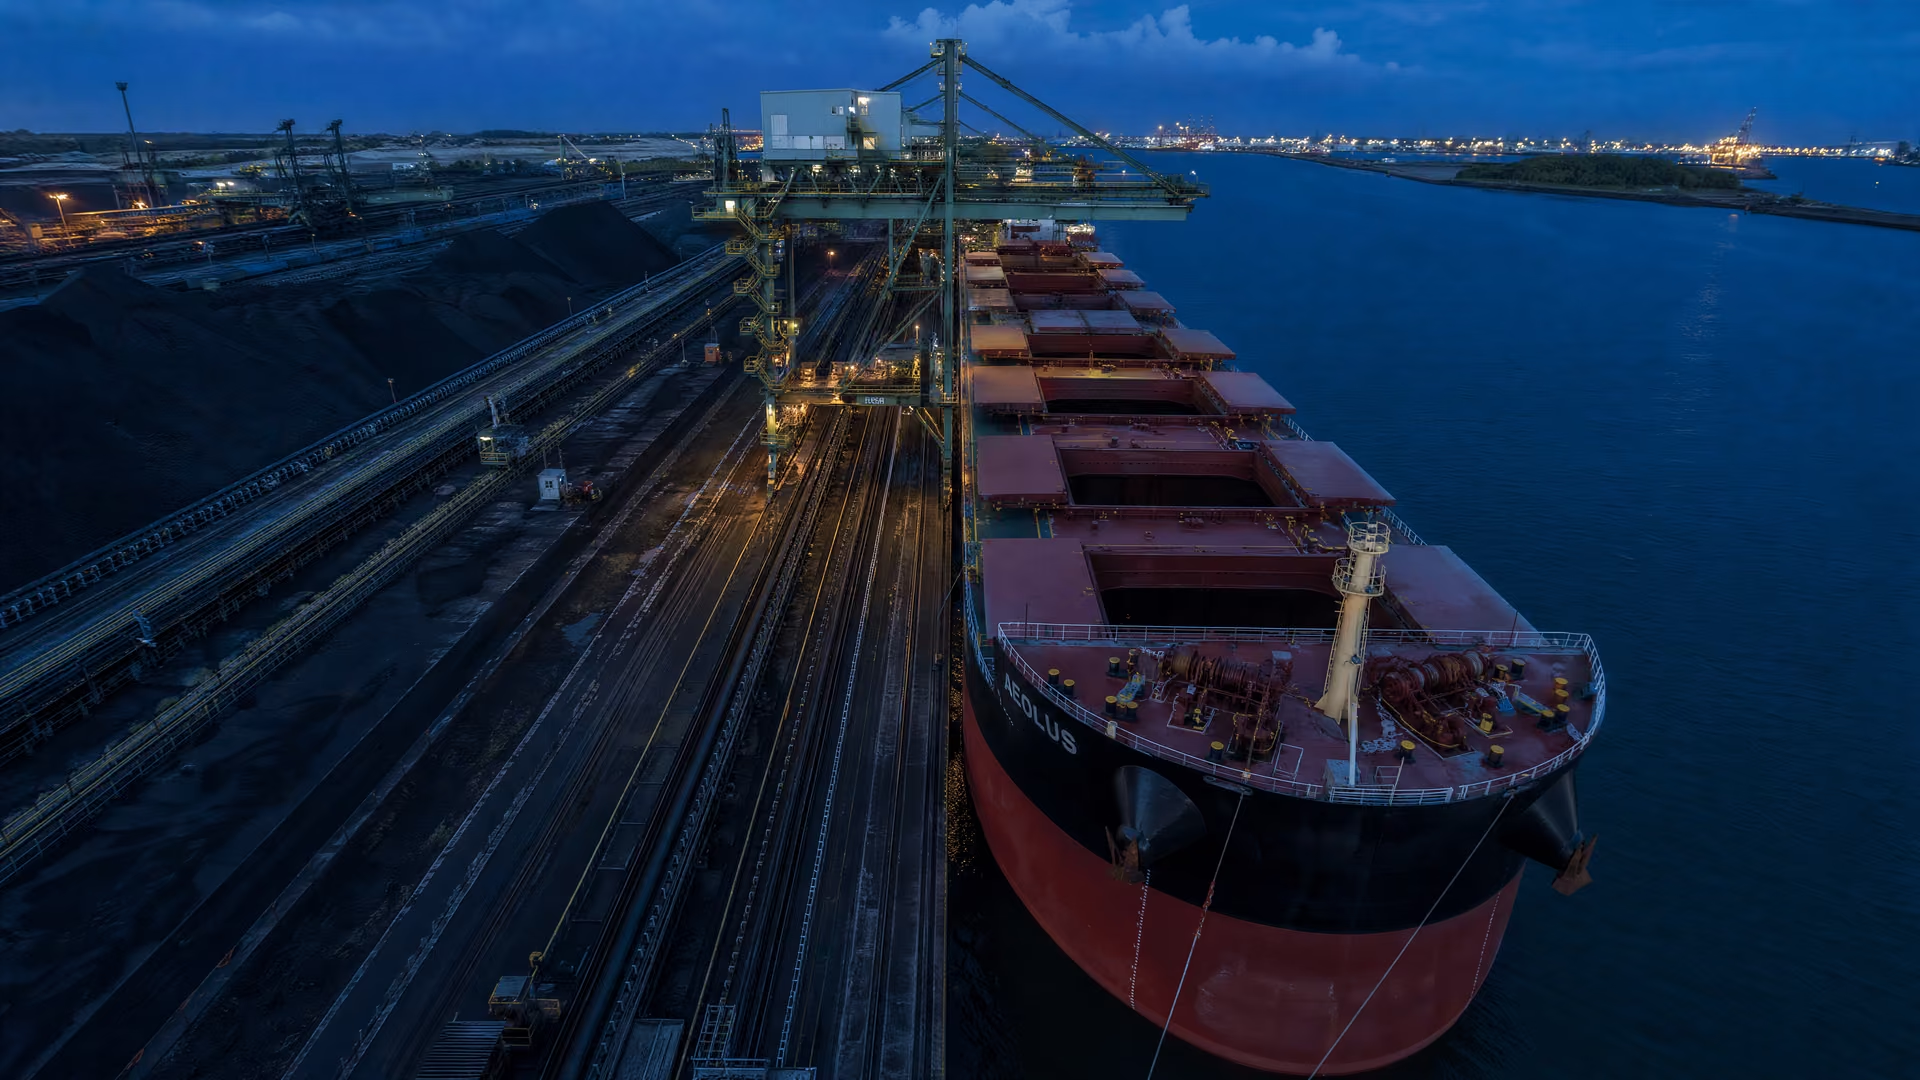
Au 7 août, le charbon à coke australien recule de 10 %, à 214.9 $/t FOB, tandis que le spot chinois baisse de 0.3 %, à 296.3 $/t EXW Anze.

Les références mondiales du charbon à coke ont évolué en sens opposés début août : le charbon australien de haute qualité a chuté de 10 %, à 214.9 $/t FOB au 7 août 2026, tandis que le charbon chinois au comptant a reculé de 0.3 %, à 296.3 $/t EXW Anze. Les chiffres publiés dans la mise à jour d’août des prix du charbon à coke de GMK Center mettent en évidence deux pressions de marché distinctes : une offre excédentaire et une demande plus faible sur le marché australien transporté par voie maritime, ainsi que des craintes de perturbations de l’offre en Chine.
Les références d’août divergent entre l’Australie et la Chine
Le marché du début août n’a pas fait apparaître une orientation unique des prix à l’échelle mondiale. La référence FOB australienne de haute qualité a fortement reculé par rapport au 10 juillet, tandis que la cotation chinoise au comptant EXW Anze est restée presque inchangée sur la même période de comparaison. Cette divergence reflète des différences d’origine, de qualité, de base de livraison et de conditions immédiates de l’offre, plutôt qu’un écart entre transactions directement comparables.
Deux références, des points de pression différents
Les prix publiés et les signaux de marché se présentent comme suit :
| Marché et référence | 7 août 2026 | Évolution depuis le 10 juillet | Signal de marché | Source |
|---|---|---|---|---|
| Charbon à coke de haute qualité, FOB Australie | $214.9/t | -10% | Offre excédentaire, davantage de cargaisons en août et septembre, demande plus faible | Les prix mondiaux du charbon à coke ont suivi des tendances contrastées en août |
| Charbon à coke au comptant, Chine EXW Anze | $296.3/t | -0.3% | Craintes de pénurie d’approvisionnement et risques de perturbations au Shanxi et en Mongolie | Les prix mondiaux du charbon à coke ont suivi des tendances contrastées en août |
La cotation australienne correspond à du charbon maritime de haute qualité évalué sur une base FOB, tandis que le chiffre chinois est un prix intérieur au comptant établi sur une base EXW. Les comparaisons d’approvisionnement doivent donc conserver les définitions indiquées pour chaque référence ; le seul écart numérique ne suffit pas à établir un différentiel ajusté en fonction de la qualité ou du coût rendu.
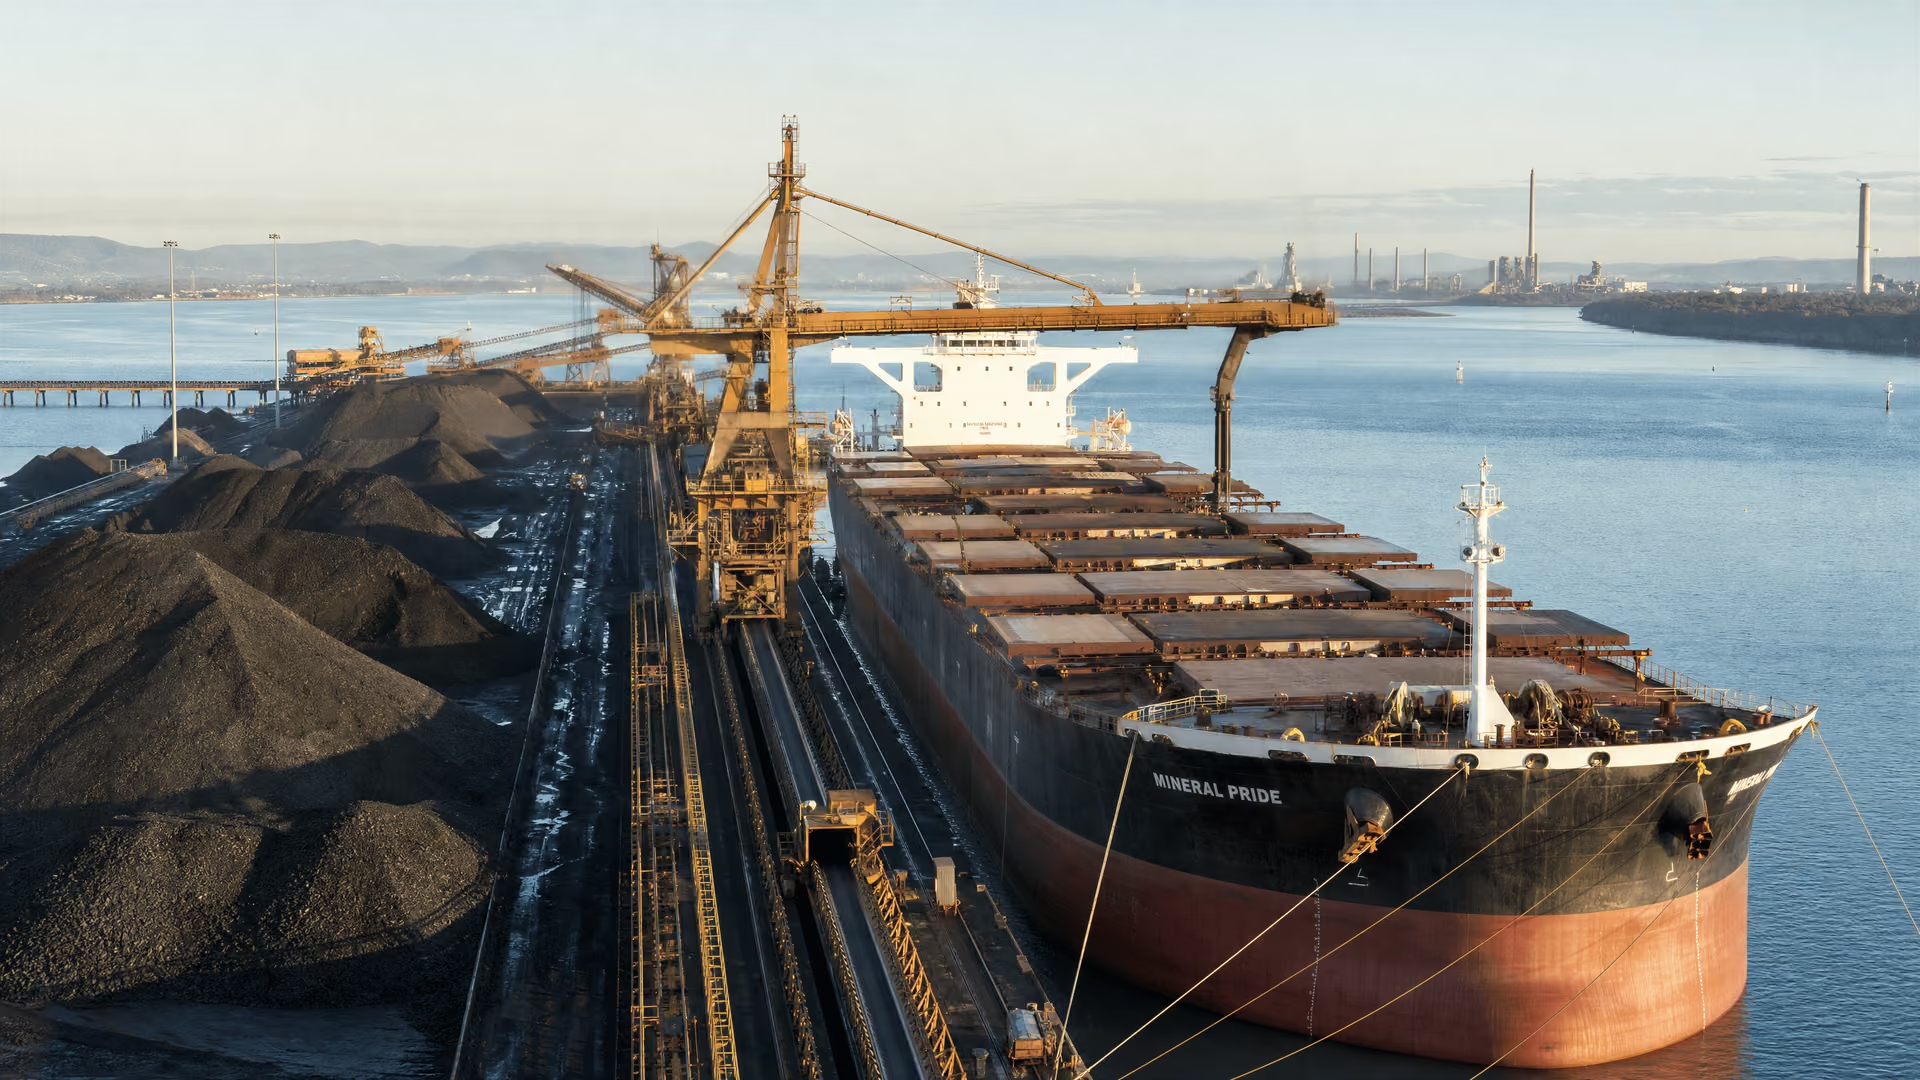
Le volet maritime de la comparaison est représenté par la disponibilité des cargaisons dans les terminaux d’exportation australiens :
Le marché intérieur chinois est soutenu par les craintes concernant l’offre
Le marché chinois du charbon à coke est resté dans une fourchette de prix définie fin juillet et début août, les acteurs recevant des signaux contradictoires sur son évolution prochaine. Selon le rapport de GMK Center, les craintes d’une possible pénurie d’approvisionnement ont permis aux producteurs chinois de relever leurs prix, même si la cotation au comptant à Anze était légèrement inférieure à celle du 10 juillet.
Perturbations au Shanxi et risques potentiels en Mongolie
Les évolutions du côté de l’offre recensées dans le rapport comprennent plusieurs risques distincts :
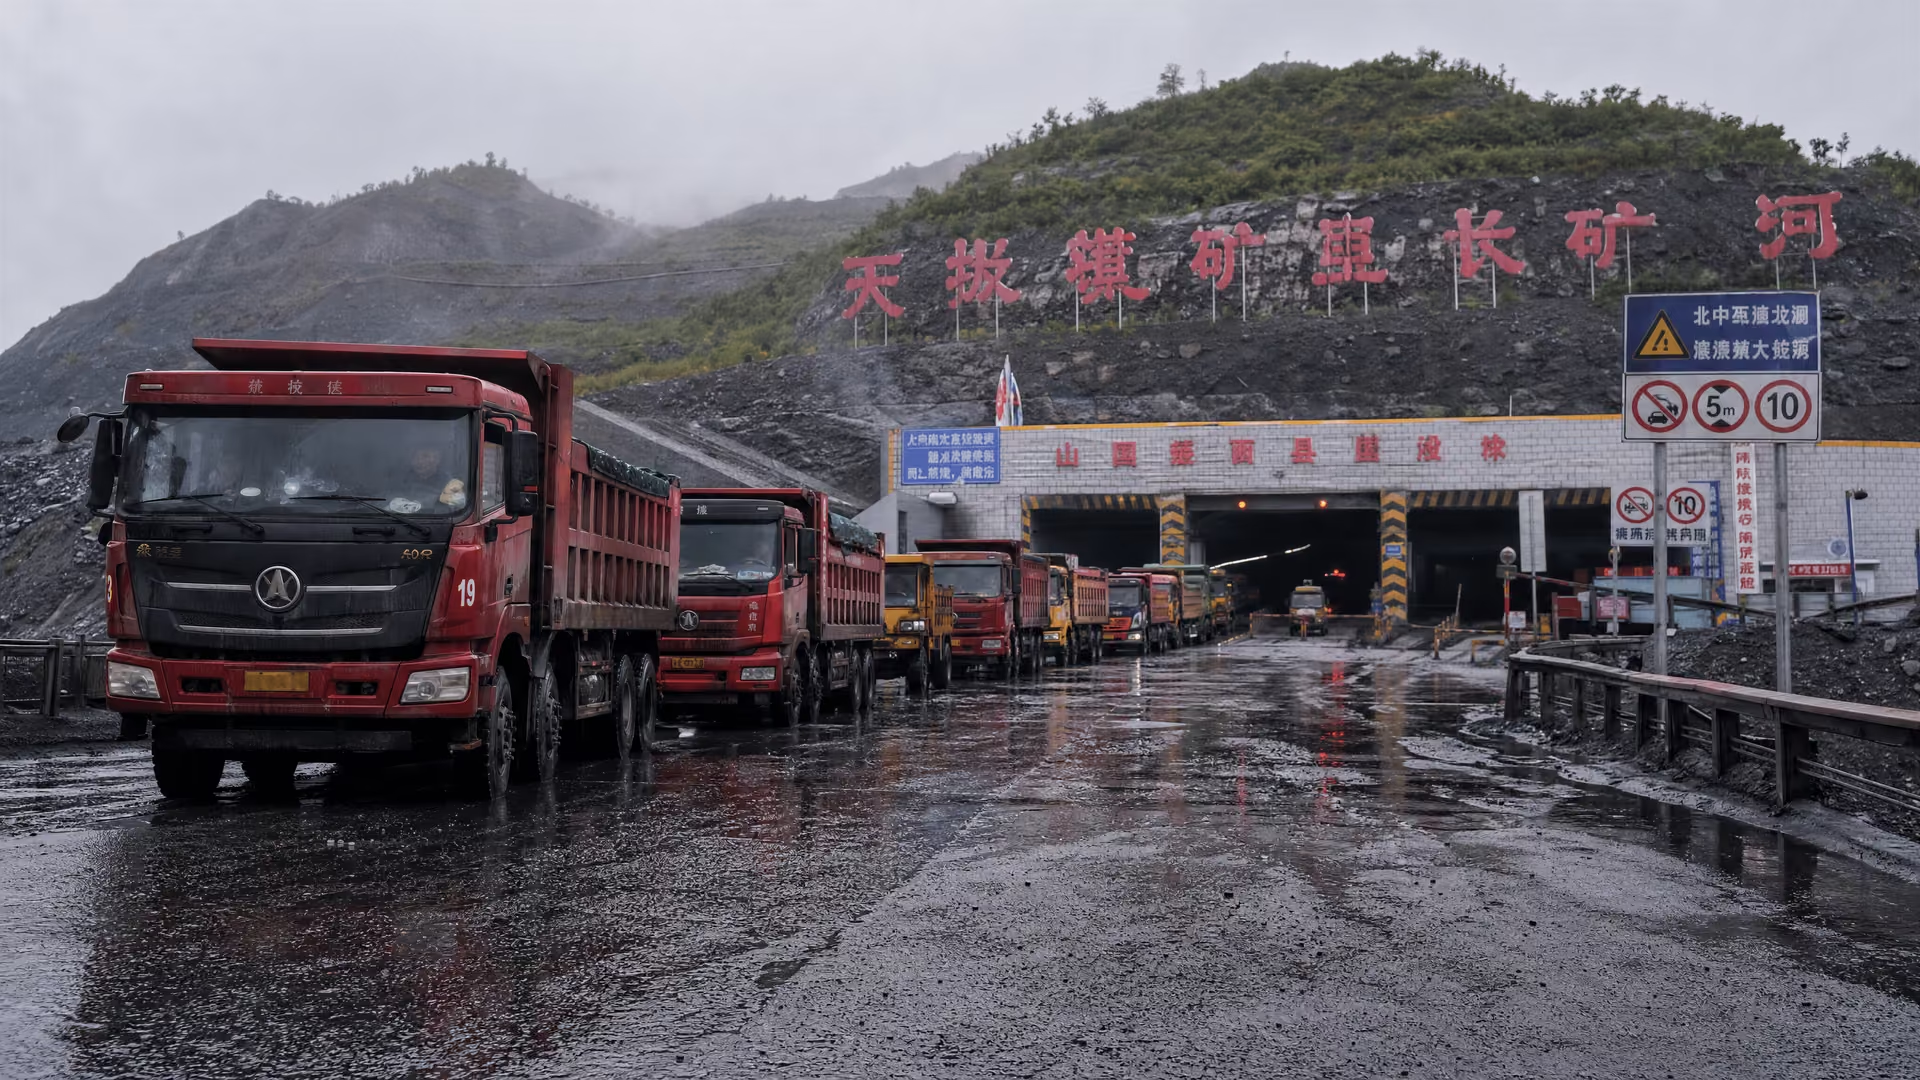
- Plusieurs mines de la province du Shanxi ont été fermées pendant quatre jours au début du mois d’août après que de fortes pluies ont provoqué des coupures d’électricité. Les activités ont repris le 8 août.
- Le groupe énergétique du charbon à coke du Shanxi a annoncé le 6 août que les activités de la mine de Xiqu avaient été suspendues à la suite d’un accident mortel.
- Une perturbation potentielle des exportations de charbon de Mongolie a été liée à une pénurie de carburant en Mongolie.
- Le durcissement par Pékin des critères d’approbation de nouvelles capacités de production électrique au charbon a constitué un autre signal de politique publique pour le marché.
Ces évolutions ne constituent pas un choc d’offre uniforme. Les interruptions d’électricité au Shanxi étaient temporaires et ont été suivies, selon les informations publiées, d’une reprise des activités, tandis que la suspension de Xiqu était liée à un incident précis survenu dans une mine. Les exportations mongoles ont été présentées comme exposées à une perturbation potentielle, et non comme ayant subi une interruption confirmée. Cette distinction est importante pour déterminer si les craintes concernant l’offre sur le marché chinois sont temporaires, localisées ou susceptibles de durer davantage.
La sensibilité opérationnelle de la référence chinoise apparaît particulièrement nettement au Shanxi, où des interruptions de courte durée ont touché plusieurs mines, tandis que la suspension de Xiqu a créé une incertitude distincte :
Le charbon australien transporté par voie maritime reste sous pression
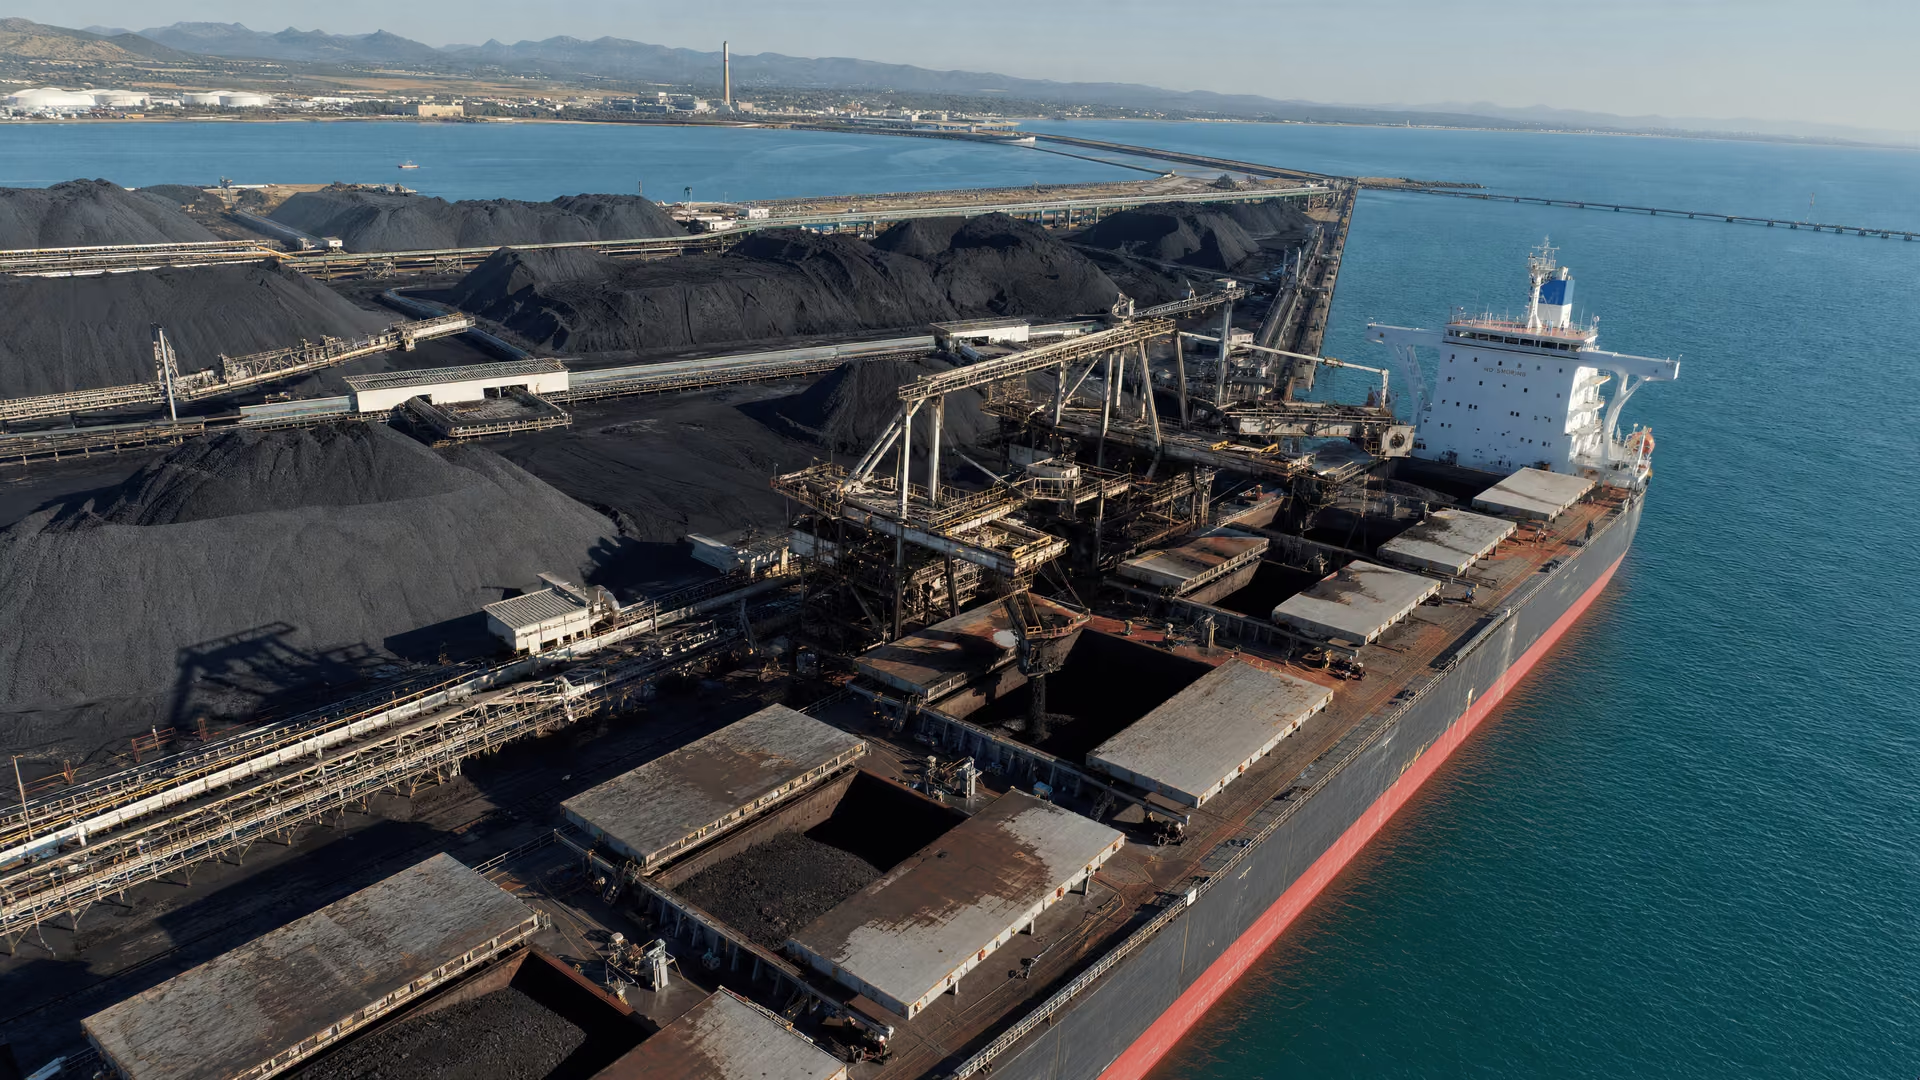
Le charbon à coke australien transporté par voie maritime a suivi une trajectoire différente. Les prix ont continué de baisser de la fin juillet au début août en raison d’un excédent d’offre, avec davantage de cargaisons disponibles au chargement en août et septembre face à une demande plus faible. Il en a résulté une baisse de 10% de la cotation FOB Australie du charbon de haute qualité entre le 10 juillet et le 7 août, qui l’a ramenée à $214.9/t.
La disponibilité physique des cargaisons est au cœur de cette évaluation :
Le marché maritime bénéficiait encore d’un certain soutien. Selon le rapport, des consommateurs chinois ont effectué des achats sélectifs de charbon de qualité supérieure au cours de la semaine précédente. Ces achats ont fourni un plancher à une partie du marché, mais ils n’ont pas inversé la pression plus large créée par la disponibilité accrue des cargaisons et la faiblesse de la demande.
L’évolution à venir reste donc étroitement liée aux conditions d’exploitation en Chine. La source identifie la durée des perturbations de la production au Shanxi comme un facteur déterminant pour les tendances futures, tandis que le marché australien reste exposé à l’équilibre entre les cargaisons disponibles et la demande :
Les tendances futures dépendront de la situation en Chine, et notamment de la durée des perturbations de la production dans la province du Shanxi.
Évaluation du marché par GMK Center
La divergence de juillet a fixé le point de départ d’août
La situation contrastée d’août a fait suite à un marché déjà divisé en juillet. Les prix du charbon à coke ont baissé au cours des dix premiers jours de juillet, la demande de la Chine et de l’Inde étant restée faible. Sur une période de comparaison plus longue, du 12 juin au 10 juillet, le charbon à coke australien de haute qualité a reculé de 1.3%, tandis que le charbon à coke chinois au comptant a progressé de 1.7%, selon une comparaison publiée précédemment en juillet des prix du charbon à coke australien et chinois.
Les coûts d’achat et les prix au comptant racontent des histoires différentes
Les données plus larges sur les coûts en Chine montrent également pourquoi le marché intérieur ne peut pas être analysé à partir d’une seule cotation au comptant. Les coûts moyens pondérés d’achat de charbon à coke en Chine ont augmenté de 8.72% sur un an au premier semestre 2026, tandis que les coûts de juin ont progressé de 6.42% sur un mois, selon les données de CISA sur les coûts rapportées par SteelOrbis. Ces chiffres concernent les coûts d’achat, et non la référence au comptant EXW Anze du 7 août ; ils donnent donc un aperçu de l’environnement des coûts plutôt qu’un substitut direct à la cotation d’août.
La production d’acier apporte un autre signal de demande contrasté
Le contexte de la production d’acier était lui aussi contrasté. La production mondiale d’acier brut des 70 pays déclarants a atteint 155.7 millions de tonnes en juin 2026, en hausse de 1.7% sur un an, tandis que la production de janvier à juin a diminué de 0.7%, à 931.5 millions de tonnes, et que la production chinoise a reculé. Cette combinaison ne permet pas de trancher la question de la demande de charbon à coke, mais elle est compatible avec un marché où les signaux de production et d’achat à court terme évoluent dans des directions différentes.
Pour les acteurs du charbon à coke, la comparaison entre juillet et le début août tient donc moins à une évolution linéaire des prix qu’à une modification de l’équilibre des risques. Le matériau australien a baissé tandis que l’offre augmentait par rapport à la demande. Le matériau chinois est resté proche de son niveau de juillet, les craintes concernant les perturbations minières et d’exportation ayant compensé des signaux de demande plus faibles.
Le prochain mouvement des prix dépendra de la durée des perturbations de l’offre et de la concrétisation de la demande
Les faits disponibles ne permettent pas d’établir une orientation ferme pour le reste du mois d’août. Ils permettent toutefois d’identifier les indicateurs opérationnels et de marché qui détermineront probablement si la divergence actuelle persiste :
- La durée des interruptions de production au Shanxi après la reprise signalée le 8 août dans les mines touchées par les coupures d’électricité.
- Le statut opérationnel de la mine de Xiqu après l’annonce de sa suspension, le 6 août, par le groupe énergétique du charbon à coke du Shanxi.
- La question de savoir si la pénurie de carburant en Mongolie évoluera en une perturbation effective des exportations de charbon.
- La question de savoir si la disponibilité accrue des cargaisons australiennes se poursuivra en août et en septembre.
- La question de savoir si les consommateurs chinois continueront d’effectuer des achats sélectifs de charbon maritime de qualité supérieure.
- La question de savoir si les conditions de la demande en Chine et en Inde se renforceront après la faiblesse enregistrée début juillet.
Les deux récits de marché pourraient converger si les interruptions de l’offre chinoise se prolongent ou si la demande australienne s’améliore. Ils pourraient également rester distincts si les activités au Shanxi se normalisent tandis que la disponibilité des cargaisons australiennes reste élevée. À ce stade, les informations disponibles justifient un suivi conditionnel plutôt qu’une prévision définitive des prix.
Pour les acheteurs d’acier et les analystes des matières premières, la distinction essentielle se situe entre l’équilibre du marché australien transporté par voie maritime et la prime de risque liée à l’offre intérieure de la Chine. Le mois d’août a montré jusqu’à présent que ces forces peuvent produire des réactions de prix sensiblement différentes sur une même période.
Les prix du charbon à coke sont entrés dans le mois d’août sous l’effet de forces opposées. Le matériau australien transporté par voie maritime s’est affaibli, la disponibilité des cargaisons dépassant la demande, tandis que le marché chinois au comptant bénéficiait des craintes concernant des perturbations minières et des exportations. Le marché restera divisé tant que ces risques liés à l’offre, l’activité d’achat chinoise et la disponibilité des cargaisons australiennes n’évolueront pas dans la même direction.