




Carbone da coke australiano di alta qualità cala del 10% a $214.9/t FOB al 7 agosto; il cinese scende dello 0.3% a $296.3/t EXW Anze. Rischi nello Shanxi

I riferimenti globali del carbone da coke hanno seguito direzioni diverse all’inizio di agosto: il materiale australiano di alta qualità è sceso del 10% a $214.9/t FOB al 7 agosto 2026, mentre il carbone cinese a pronti è diminuito dello 0.3% a $296.3/t EXW Anze. I dati riportati nell’aggiornamento di agosto sui prezzi globali del carbone da coke di GMK Center indicano due pressioni di mercato differenti: eccesso di offerta e domanda più debole nel mercato australiano via mare, e timori legati a interruzioni dell’offerta in Cina.
I riferimenti di agosto si dividono tra Australia e Cina
Il mercato di inizio agosto non ha espresso un’unica direzione globale dei prezzi. Il riferimento FOB australiano per il carbone da coke di alta qualità è sceso nettamente rispetto al 10 luglio, mentre la quotazione cinese a pronti EXW Anze è rimasta quasi invariata nello stesso periodo di confronto. Questa divergenza riflette differenze di origine, qualità, base di consegna e condizioni immediate dell’offerta, non uno spread tra transazioni direttamente comparabili.
Due riferimenti, diversi punti di pressione
I prezzi riportati e i segnali di mercato si articolano come segue:
| Mercato e riferimento | 7 agosto 2026 | Variazione dal 10 luglio | Segnale di mercato | Fonte |
|---|---|---|---|---|
| Carbone da coke di alta qualità, FOB Australia | $214.9/t | -10% | Eccesso di offerta, più carichi disponibili in agosto e settembre, domanda più debole | I prezzi globali del carbone da coke hanno mostrato andamenti contrastanti ad agosto |
| Carbone da coke a pronti, Cina EXW Anze | $296.3/t | -0.3% | Timori di carenza di offerta e rischi di interruzioni nello Shanxi e in Mongolia | I prezzi globali del carbone da coke hanno mostrato andamenti contrastanti ad agosto |
La quotazione australiana rappresenta carbone marittimo di alta qualità su base FOB, mentre il dato cinese è un prezzo interno a pronti su base EXW. I confronti per gli acquisti devono quindi mantenere le definizioni dichiarate dei riferimenti; il solo divario numerico non stabilisce un differenziale corretto per la qualità o basato sul costo consegnato.
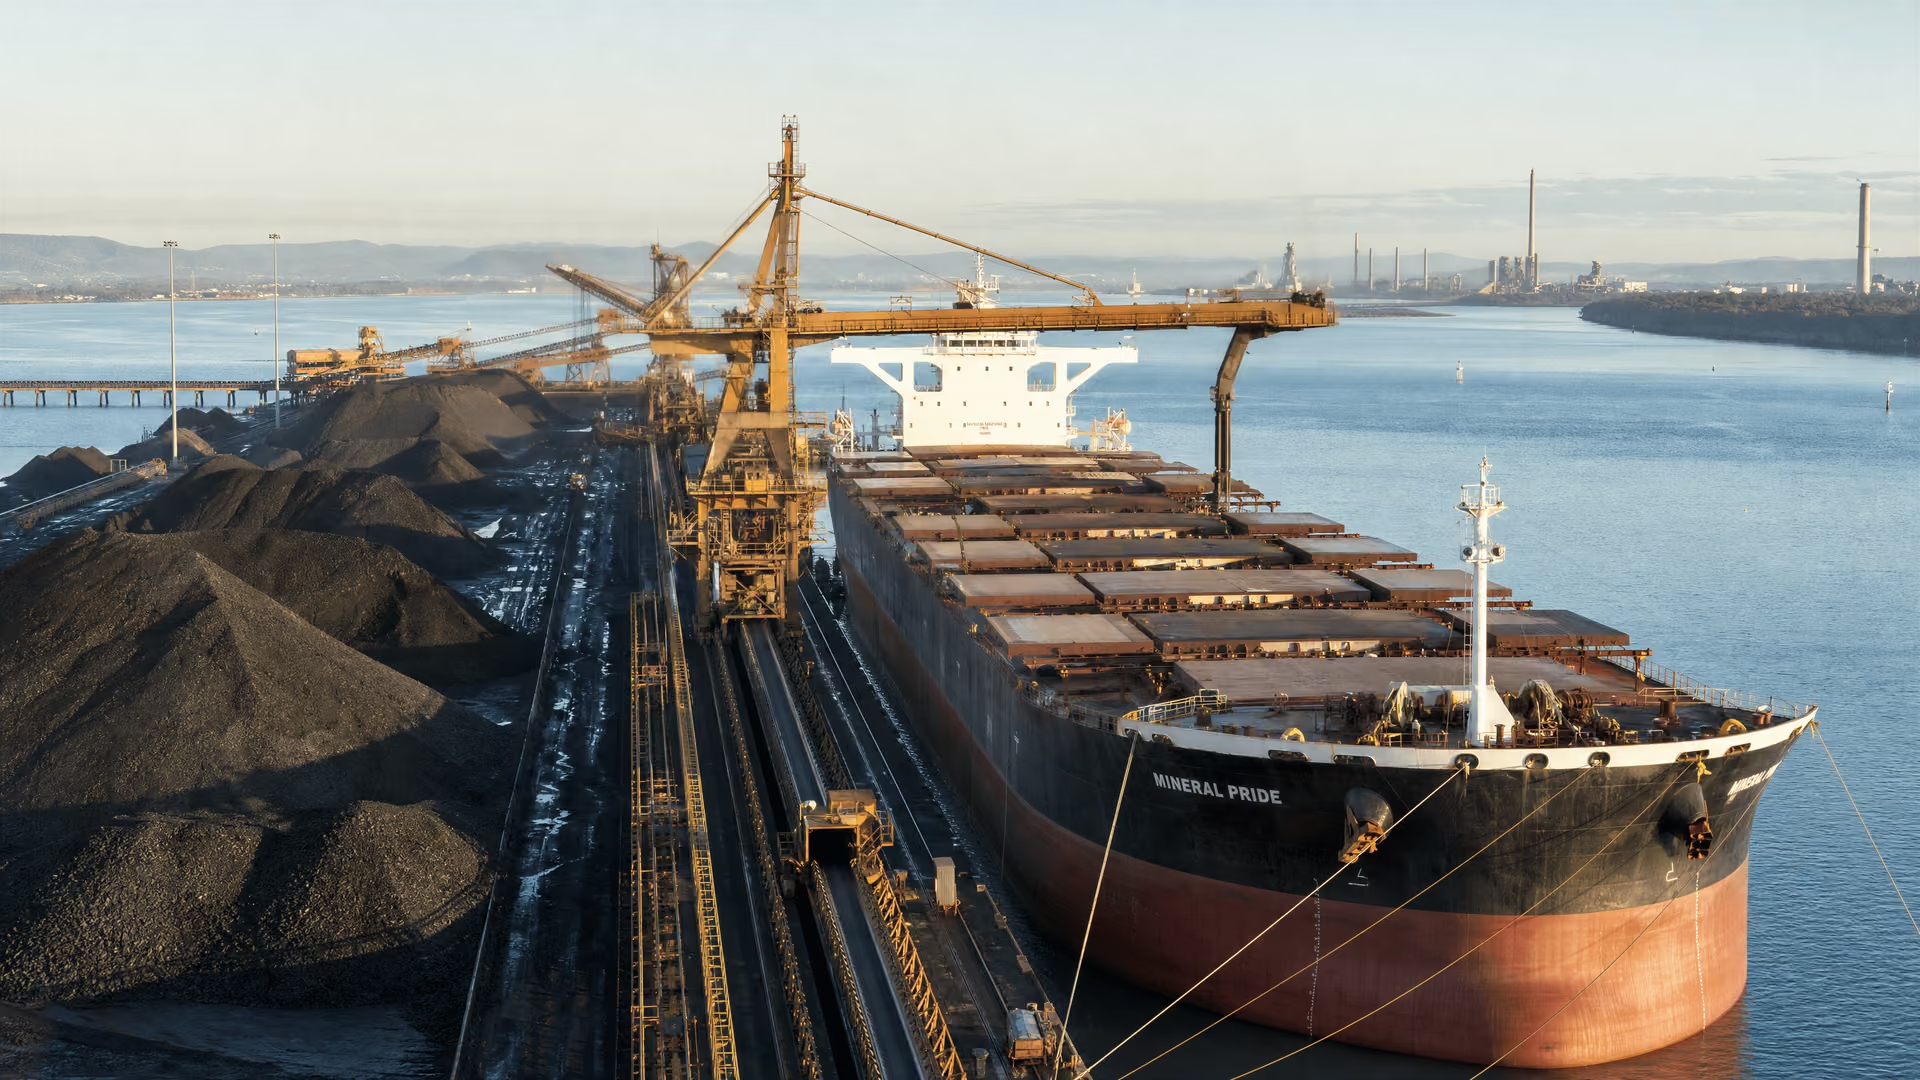
La componente marittima del confronto è rappresentata dalla disponibilità di carichi presso i terminali australiani per l’esportazione:
Il mercato interno cinese è sostenuto dai timori sull’offerta
Il mercato cinese del carbone da coke è rimasto all’interno di una fascia di prezzo definita tra la fine di luglio e l’inizio di agosto, mentre gli operatori ricevevano segnali contrastanti sulla direzione successiva. Secondo il rapporto di GMK Center, i timori di una possibile carenza di offerta hanno consentito ai minatori cinesi di aumentare i prezzi, anche se la quotazione a pronti di Anze era leggermente inferiore rispetto al 10 luglio.
Interruzioni nello Shanxi e potenziali rischi mongoli
Gli sviluppi sul lato dell’offerta descritti nel rapporto comprendono diversi rischi distinti:
- All’inizio di agosto, diverse miniere nella provincia dello Shanxi sono state chiuse per quattro giorni dopo che forti piogge hanno causato interruzioni di corrente. Le attività sono riprese l’8 agosto.
- Shanxi Coking Coal Energy Group ha annunciato il 6 agosto che le attività nella miniera di Xiqu erano state sospese in seguito a un incidente mortale.
- Un’eventuale interruzione delle esportazioni di carbone mongolo è stata collegata a una carenza di carburante in Mongolia.
- L’inasprimento da parte di Pechino dei criteri per l’approvazione di nuova capacità di generazione elettrica a carbone ha aggiunto un ulteriore segnale politico al mercato.
Questi sviluppi non rappresentano un unico shock uniforme dell’offerta. Le interruzioni di corrente nello Shanxi sono state temporanee e, secondo quanto riferito, sono state seguite dalla ripresa delle attività, mentre la sospensione di Xiqu era legata a un incidente specifico in una miniera. Le esportazioni mongole sono state descritte come una possibile interruzione, non come un’interruzione confermata. Questa distinzione è importante per valutare se il timore sull’offerta del mercato cinese sia temporaneo, localizzato o destinato a durare più a lungo.
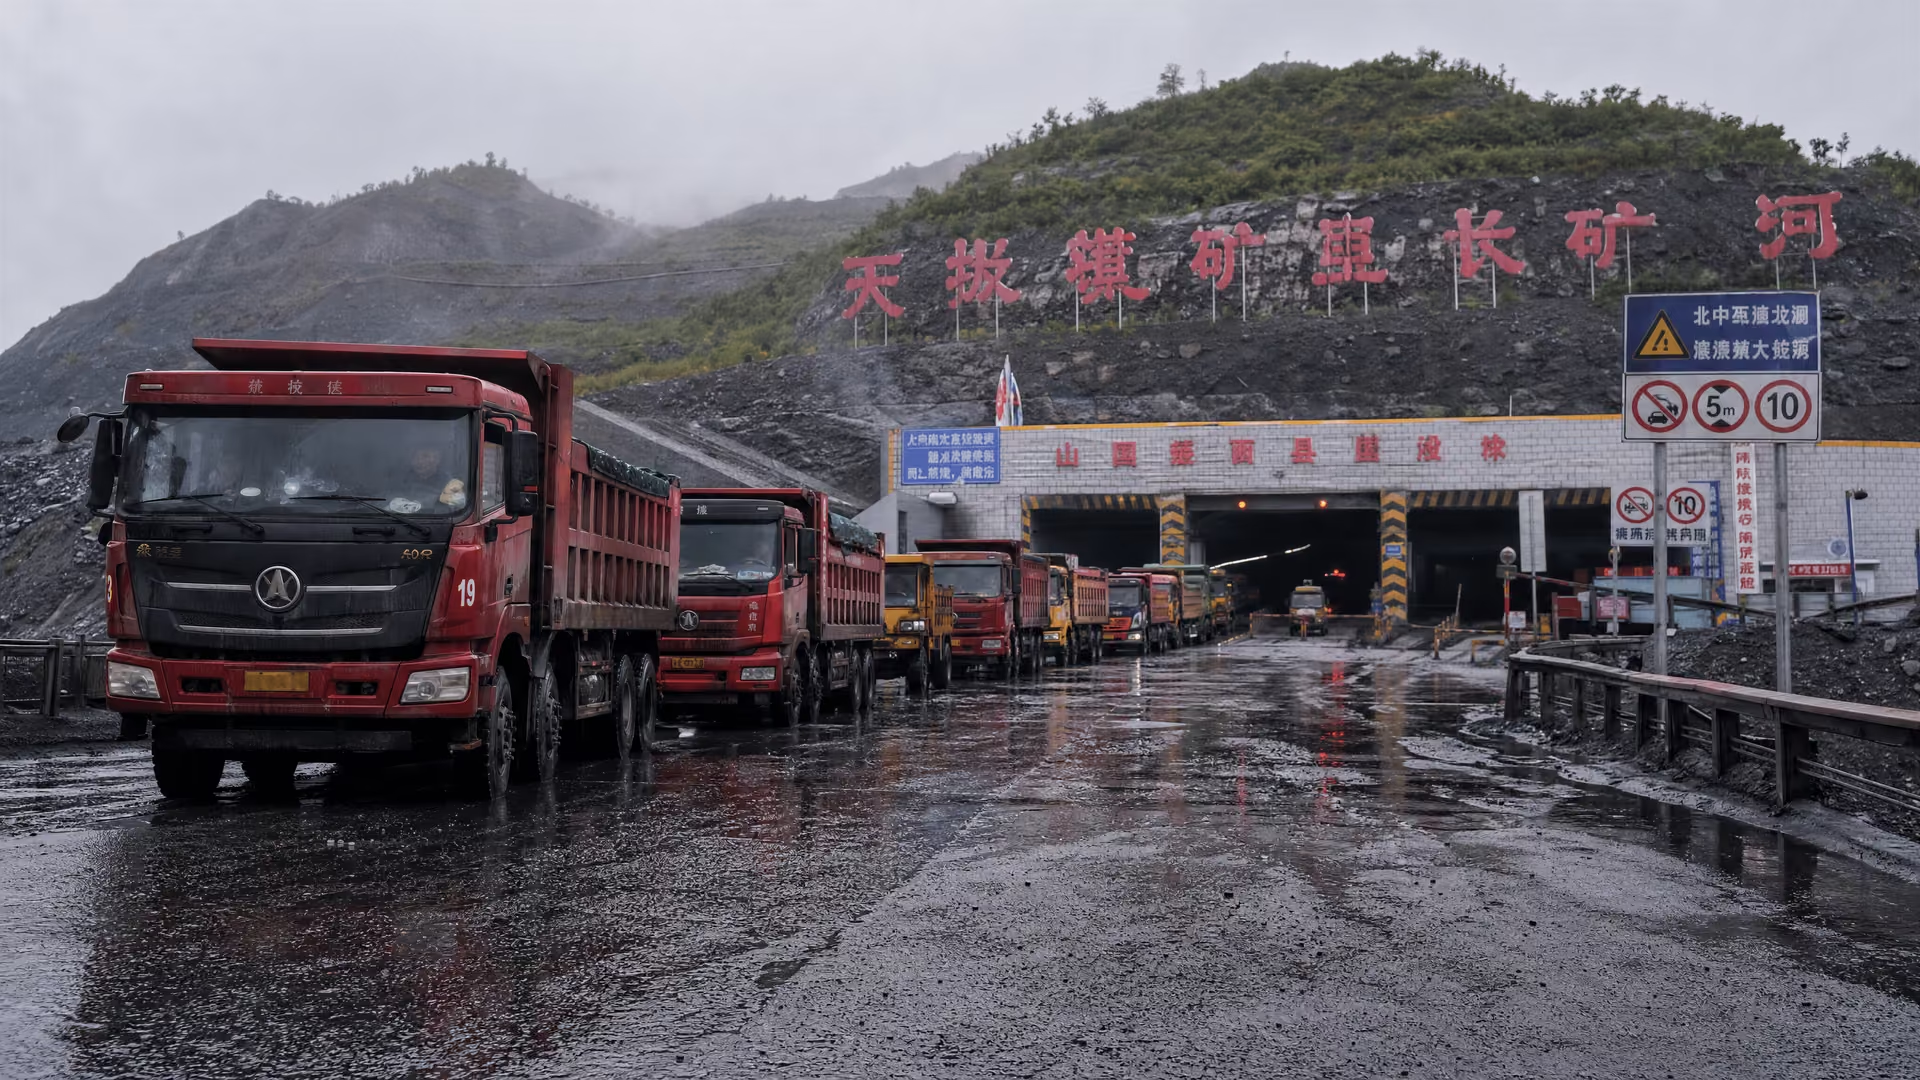
La sensibilità operativa del riferimento cinese è particolarmente evidente nello Shanxi, dove interruzioni di breve periodo hanno interessato diverse miniere, mentre la sospensione di Xiqu ha creato un’ulteriore fonte di incertezza:
Il carbone australiano via mare resta sotto pressione
Il carbone da coke australiano via mare ha seguito un percorso diverso. I prezzi hanno continuato a diminuire dalla fine di luglio all’inizio di agosto a causa dell’eccesso di offerta, con più carichi disponibili per essere caricati in agosto e settembre a fronte di una domanda più debole. Il risultato è stata una riduzione del 10% della quotazione FOB Australia per il carbone di alta qualità tra il 10 luglio e il 7 agosto, fino a $214.9/t.
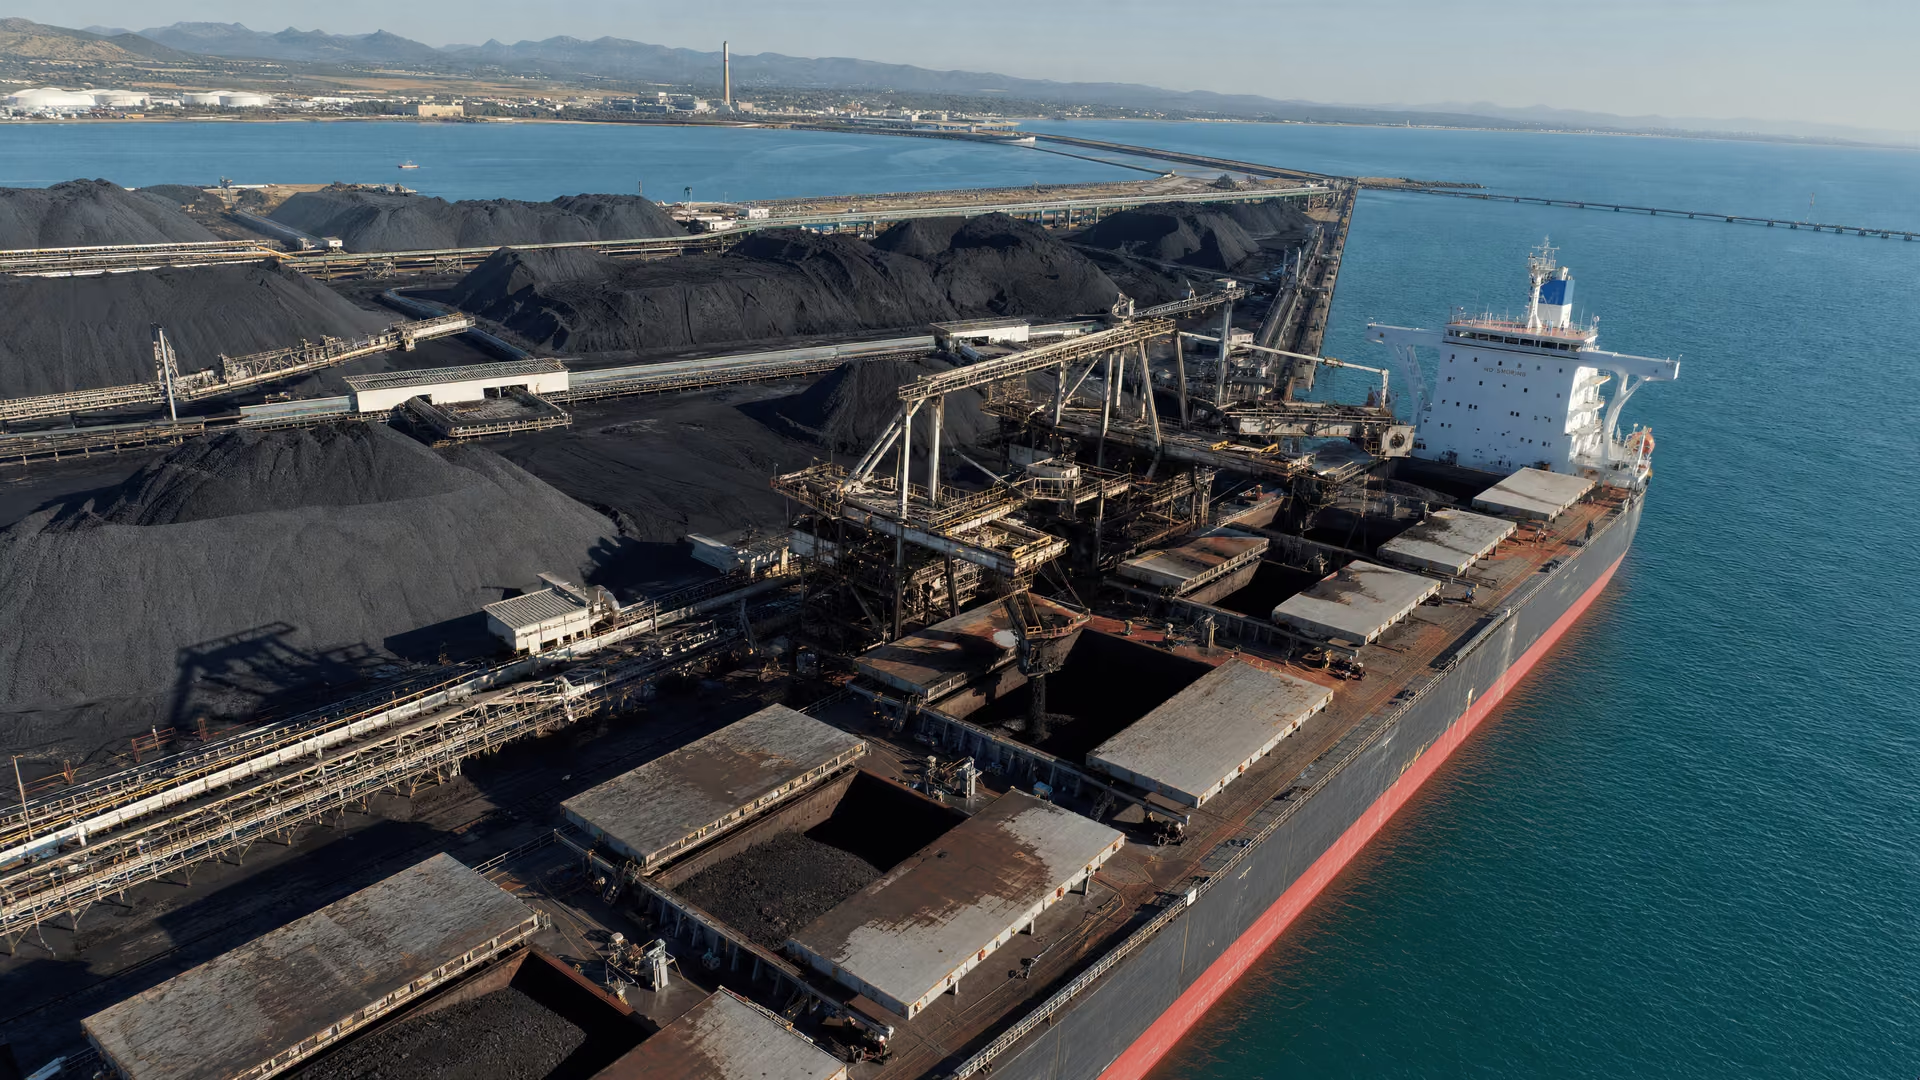
La disponibilità fisica dei carichi è centrale per questa valutazione:
Il mercato via mare ha comunque ricevuto un certo sostegno. Secondo il rapporto, nella settimana precedente i consumatori cinesi hanno effettuato acquisti selettivi di carbone di qualità superiore. Tali acquisti hanno fornito un livello di sostegno per una parte del mercato, ma non hanno invertito la pressione più ampia creata dalla maggiore disponibilità di carichi e dalla domanda più debole.
La direzione futura resta quindi strettamente legata alle condizioni operative cinesi. La fonte individua nella durata delle interruzioni della produzione nello Shanxi un fattore chiave per gli andamenti futuri, mentre il versante australiano resta esposto all’equilibrio tra carichi disponibili e domanda:
Gli andamenti futuri dipenderanno dalla situazione in Cina, in particolare dalla durata delle interruzioni della produzione nella provincia dello Shanxi.
Valutazione di mercato di GMK Center
La divergenza di luglio ha definito il punto di partenza per agosto
Il quadro contrastante di agosto ha seguito un mercato già diviso a luglio. I prezzi del carbone da coke sono diminuiti nei primi dieci giorni di luglio, mentre la domanda da parte di Cina e India è rimasta debole. Nel confronto più lungo tra il 12 giugno e il 10 luglio, il carbone da coke australiano di qualità elevata è diminuito dell’1.3%, mentre il carbone da coke cinese a pronti è aumentato dell’1.7%, secondo un precedente confronto di luglio tra i prezzi del carbone da coke australiano e cinese.
I costi di acquisto e i prezzi a pronti raccontano storie diverse
I dati più ampi sui costi in Cina mostrano inoltre perché il mercato interno non possa essere valutato basandosi soltanto su una quotazione a pronti. I costi medi ponderati di acquisto del carbone da coke in Cina sono aumentati dell’8.72% su base annua nella prima metà del 2026, mentre i costi di giugno sono cresciuti del 6.42% su base mensile, secondo i dati CISA sui costi riportati da SteelOrbis. Questi dati riguardano i costi di acquisto, non il riferimento cinese del prezzo a pronti EXW Anze del 7 agosto; forniscono quindi un quadro dell’ambiente dei costi, non un sostituto diretto della quotazione di agosto.
La produzione di acciaio aggiunge un altro segnale di domanda disomogeneo
Anche il quadro della produzione di acciaio è stato contrastante. La produzione mondiale di acciaio grezzo dei 70 paesi che hanno comunicato i dati ha raggiunto 155.7 milioni di tonnellate nel giugno 2026, in aumento dell’1.7% su base annua, mentre la produzione da gennaio a giugno è diminuita dello 0.7% a 931.5 milioni di tonnellate e la produzione cinese è calata. Questa combinazione non risolve il quadro della domanda di carbone da coke, ma è coerente con un mercato nel quale i segnali di produzione e di acquisto a breve termine si muovono in direzioni diverse.
Per gli operatori del carbone da coke, il confronto tra luglio e l’inizio di agosto è quindi meno una traiettoria lineare dei prezzi che un cambiamento nell’equilibrio dei rischi. Il materiale australiano è sceso mentre l’offerta aumentava rispetto alla domanda. Il materiale cinese è rimasto vicino al livello di luglio perché i timori sulle interruzioni nelle miniere e nelle esportazioni hanno compensato i segnali di una domanda più debole.
La prossima variazione dei prezzi dipenderà dalla durata delle interruzioni dell’offerta e dalla tenuta della domanda
I fatti disponibili non stabiliscono una direzione certa per il resto di agosto. Individuano però gli indicatori operativi e di mercato più probabilmente determinanti per capire se l’attuale divergenza persisterà:
- Quanto dureranno le interruzioni della produzione nello Shanxi dopo la ripresa dell’8 agosto segnalata nelle miniere colpite dalle interruzioni di corrente.
- Lo stato operativo della miniera di Xiqu dopo che Shanxi Coking Coal Energy Group ne ha annunciato la sospensione il 6 agosto.
- Se la carenza di carburante in Mongolia si trasformerà in un’effettiva interruzione delle esportazioni di carbone.
- Se la maggiore disponibilità di carichi australiani proseguirà per tutto agosto e settembre.
- Se i consumatori cinesi continueranno a effettuare acquisti selettivi di carbone marittimo di qualità superiore.
- Se le condizioni della domanda in Cina e India miglioreranno dopo la debolezza registrata all’inizio di luglio.
Le due narrazioni di mercato potrebbero convergere se le interruzioni dell’offerta cinese persistessero o se la domanda australiana migliorasse. Potrebbero anche restare separate se le attività nello Shanxi tornassero alla normalità mentre la disponibilità di carichi australiani rimanesse elevata. In questa fase, il materiale della fonte sostiene un monitoraggio basato su scenari, non una previsione definitiva dei prezzi.
Per gli acquirenti di acciaio e gli analisti delle materie prime, la distinzione fondamentale è tra l’equilibrio del mercato marittimo australiano e il premio per il rischio dell’offerta interna cinese. Finora agosto ha mostrato che queste forze possono produrre risposte dei prezzi sostanzialmente diverse nello stesso periodo.
I prezzi del carbone da coke sono entrati in agosto sotto l’influenza di forze opposte. Il materiale australiano via mare si è indebolito perché la disponibilità di carichi ha superato la domanda, mentre il mercato cinese a pronti ha ricevuto sostegno dai timori sulle interruzioni nelle miniere e nelle esportazioni. Il mercato resterà diviso finché questi rischi per l’offerta, l’attività di acquisto cinese e la disponibilità di carichi australiani non inizieranno a muoversi nella stessa direzione.