




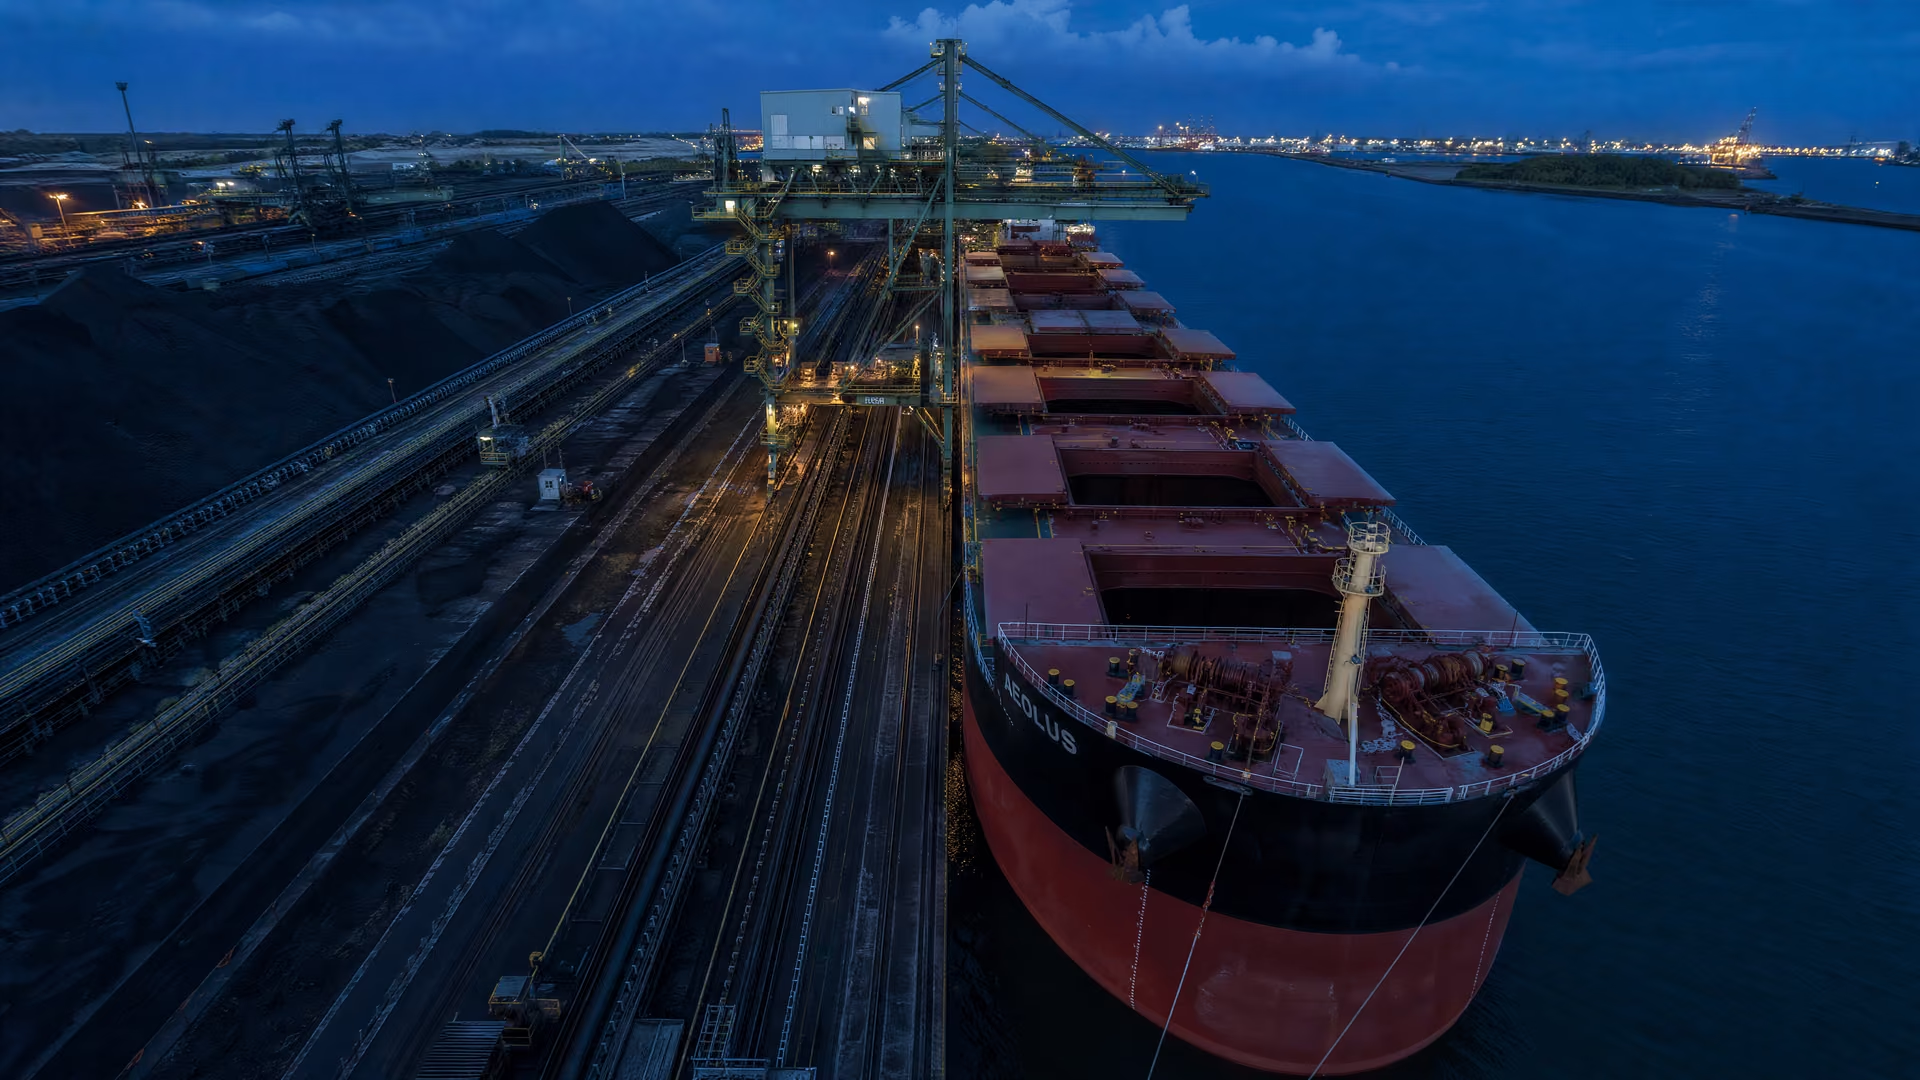
O carvão metalúrgico australiano de alta qualidade caiu 10% para $214.9/t FOB em 7 de agosto, enquanto o chinês recuou 0.3%; minas de Shanxi

Os índices de referência mundiais do carvão metalúrgico divergiram no início de agosto: o material australiano de alta qualidade caiu 10%, para $214.9/t FOB, até 7 de agosto de 2026, enquanto o carvão chinês à vista recuou 0.3%, para $296.3/t EXW Anze. Os valores apresentados na atualização de agosto dos preços do carvão metalúrgico do GMK Center apontam para duas pressões de mercado distintas: excesso de oferta e procura mais fraca no mercado australiano transportado por via marítima, e preocupações com perturbações da oferta na China.
Os índices de referência de agosto dividem-se entre a Austrália e a China
O mercado no início de agosto não produziu uma única direção global dos preços. O índice de referência FOB australiano de alta qualidade caiu acentuadamente face a 10 de julho, enquanto a cotação chinesa à vista EXW Anze quase não se alterou no mesmo período de comparação. Essa divergência reflete diferenças de origem, qualidade, base de entrega e condições imediatas da oferta, e não um diferencial entre transações diretamente comparável.
Dois índices de referência, diferentes pontos de pressão
Os preços comunicados e os sinais do mercado podem ser resumidos da seguinte forma:
| Mercado e índice de referência | 7 de agosto de 2026 | Variação face a 10 de julho | Sinal de mercado | Fonte |
|---|---|---|---|---|
| Carvão metalúrgico de alta qualidade, FOB Austrália | $214.9/t | -10% | Excesso de oferta, mais cargas para agosto e setembro, procura mais fraca | Os preços mundiais do carvão metalúrgico apresentaram tendências mistas em agosto |
| Carvão metalúrgico à vista, China EXW Anze | $296.3/t | -0.3% | Preocupações com escassez de oferta e riscos de perturbações em Shanxi e na Mongólia | Os preços mundiais do carvão metalúrgico apresentaram tendências mistas em agosto |
A cotação australiana representa carvão marítimo de alta qualidade numa base FOB, ao passo que o valor chinês é um preço doméstico à vista numa base EXW. As comparações para aprovisionamento têm, por isso, de manter as definições indicadas dos índices de referência; a diferença numérica, por si só, não estabelece um diferencial ajustado à qualidade ou de custo entregue.
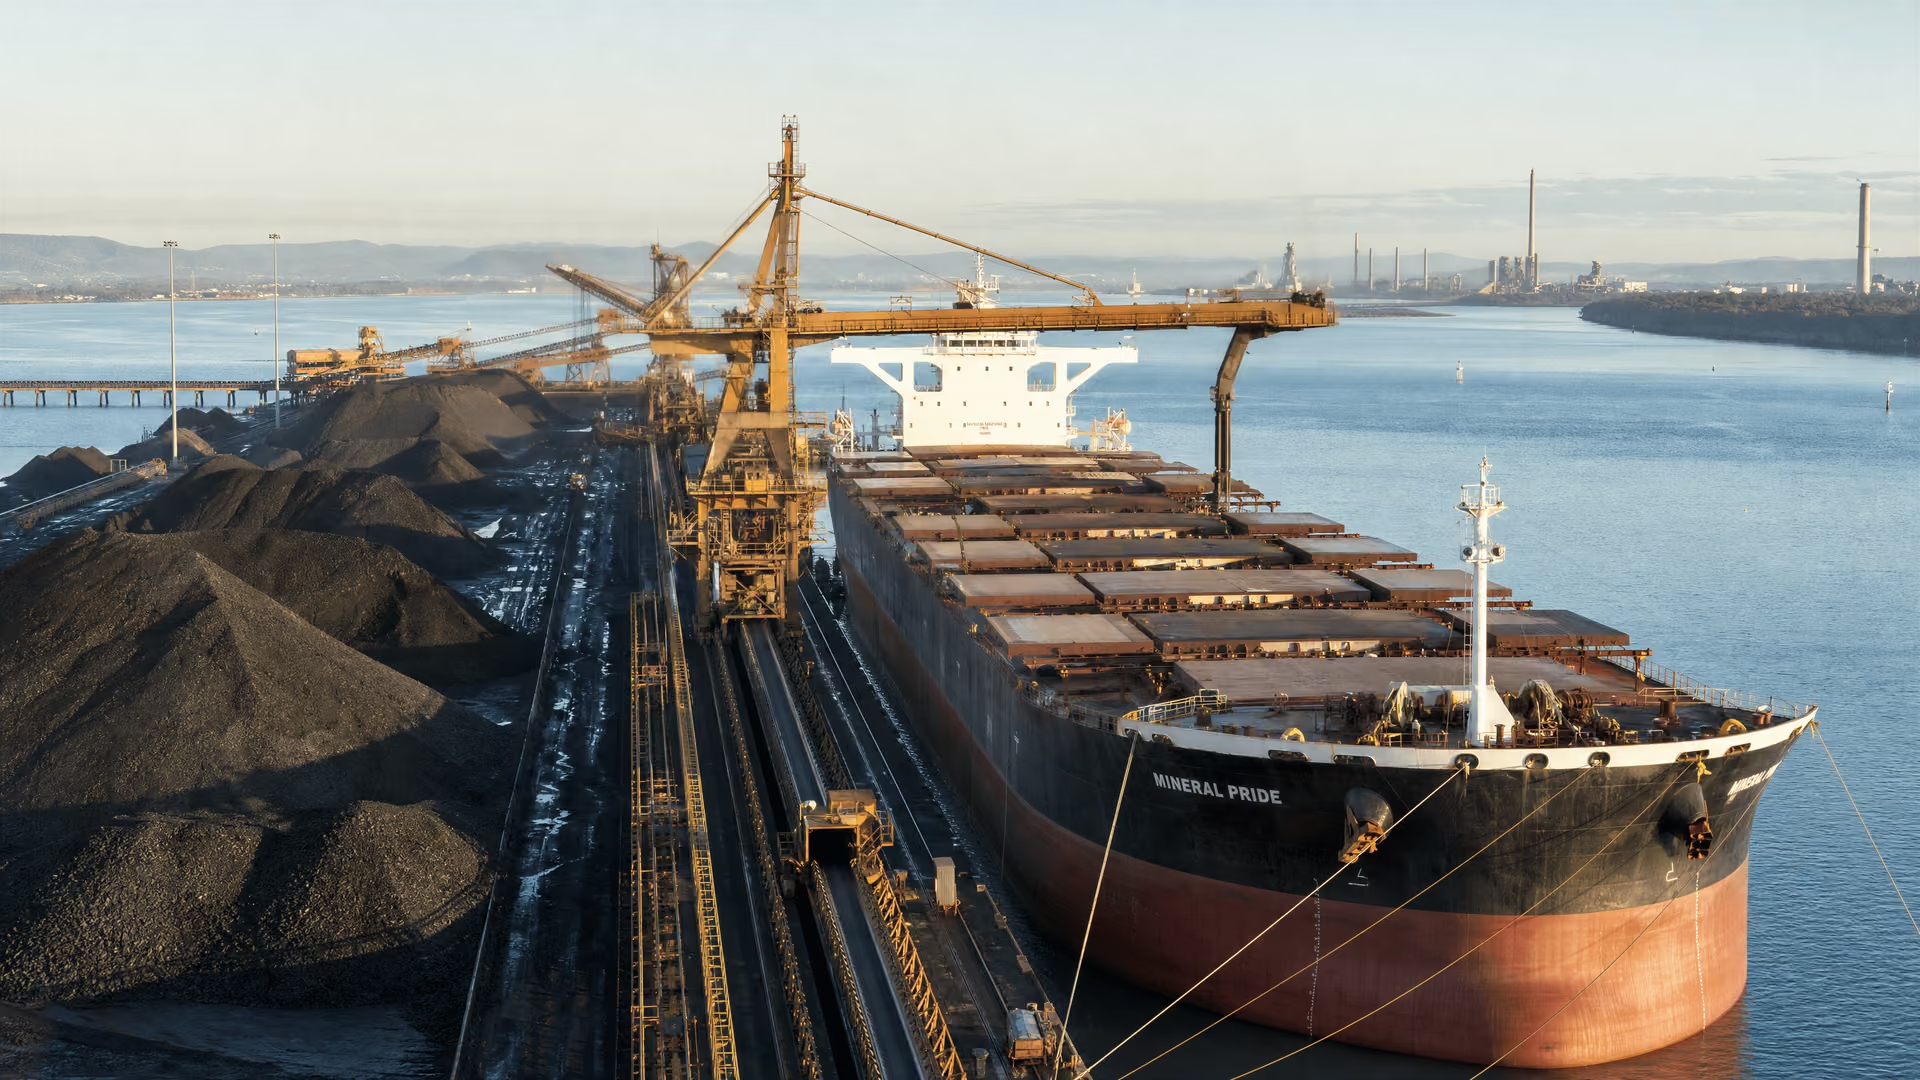
O lado marítimo da comparação é representado pela disponibilidade de cargas nos terminais de exportação australianos:
O mercado interno chinês está a ser sustentado por preocupações com a oferta
O mercado chinês do carvão metalúrgico manteve-se dentro de um intervalo de preços definido no final de julho e no início de agosto, enquanto os participantes recebiam sinais mistos sobre a direção seguinte. Segundo o relatório do GMK Center, as preocupações com uma possível escassez de oferta permitiram aos produtores chineses aumentar os preços, embora a cotação à vista em Anze tenha descido ligeiramente face a 10 de julho.
Perturbações em Shanxi e potenciais riscos mongóis
Os desenvolvimentos do lado da oferta identificados no relatório incluem vários riscos distintos:
- Várias minas na província de Shanxi estiveram encerradas durante quatro dias no início de agosto, depois de chuvas intensas provocarem cortes de energia. As operações foram retomadas em 8 de agosto.
- O Shanxi Coking Coal Energy Group anunciou em 6 de agosto que as operações na mina de Xiqu tinham sido suspensas após um acidente mortal.
- A possibilidade de perturbações nas exportações de carvão da Mongólia foi associada a uma escassez de combustível na Mongólia.
- O reforço, por Pequim, dos critérios de aprovação de nova capacidade de produção de eletricidade a carvão acrescentou outro sinal de política pública ao mercado.
Estes desenvolvimentos não representam um único choque uniforme da oferta. As interrupções de energia em Shanxi foram temporárias e foram seguidas de uma retoma comunicada, enquanto a suspensão em Xiqu esteve ligada a um incidente específico numa mina. As exportações da Mongólia foram descritas como uma possível perturbação, e não como uma interrupção confirmada. Essa distinção é importante para avaliar se a preocupação com a oferta no mercado chinês é temporária, localizada ou suscetível de se prolongar.
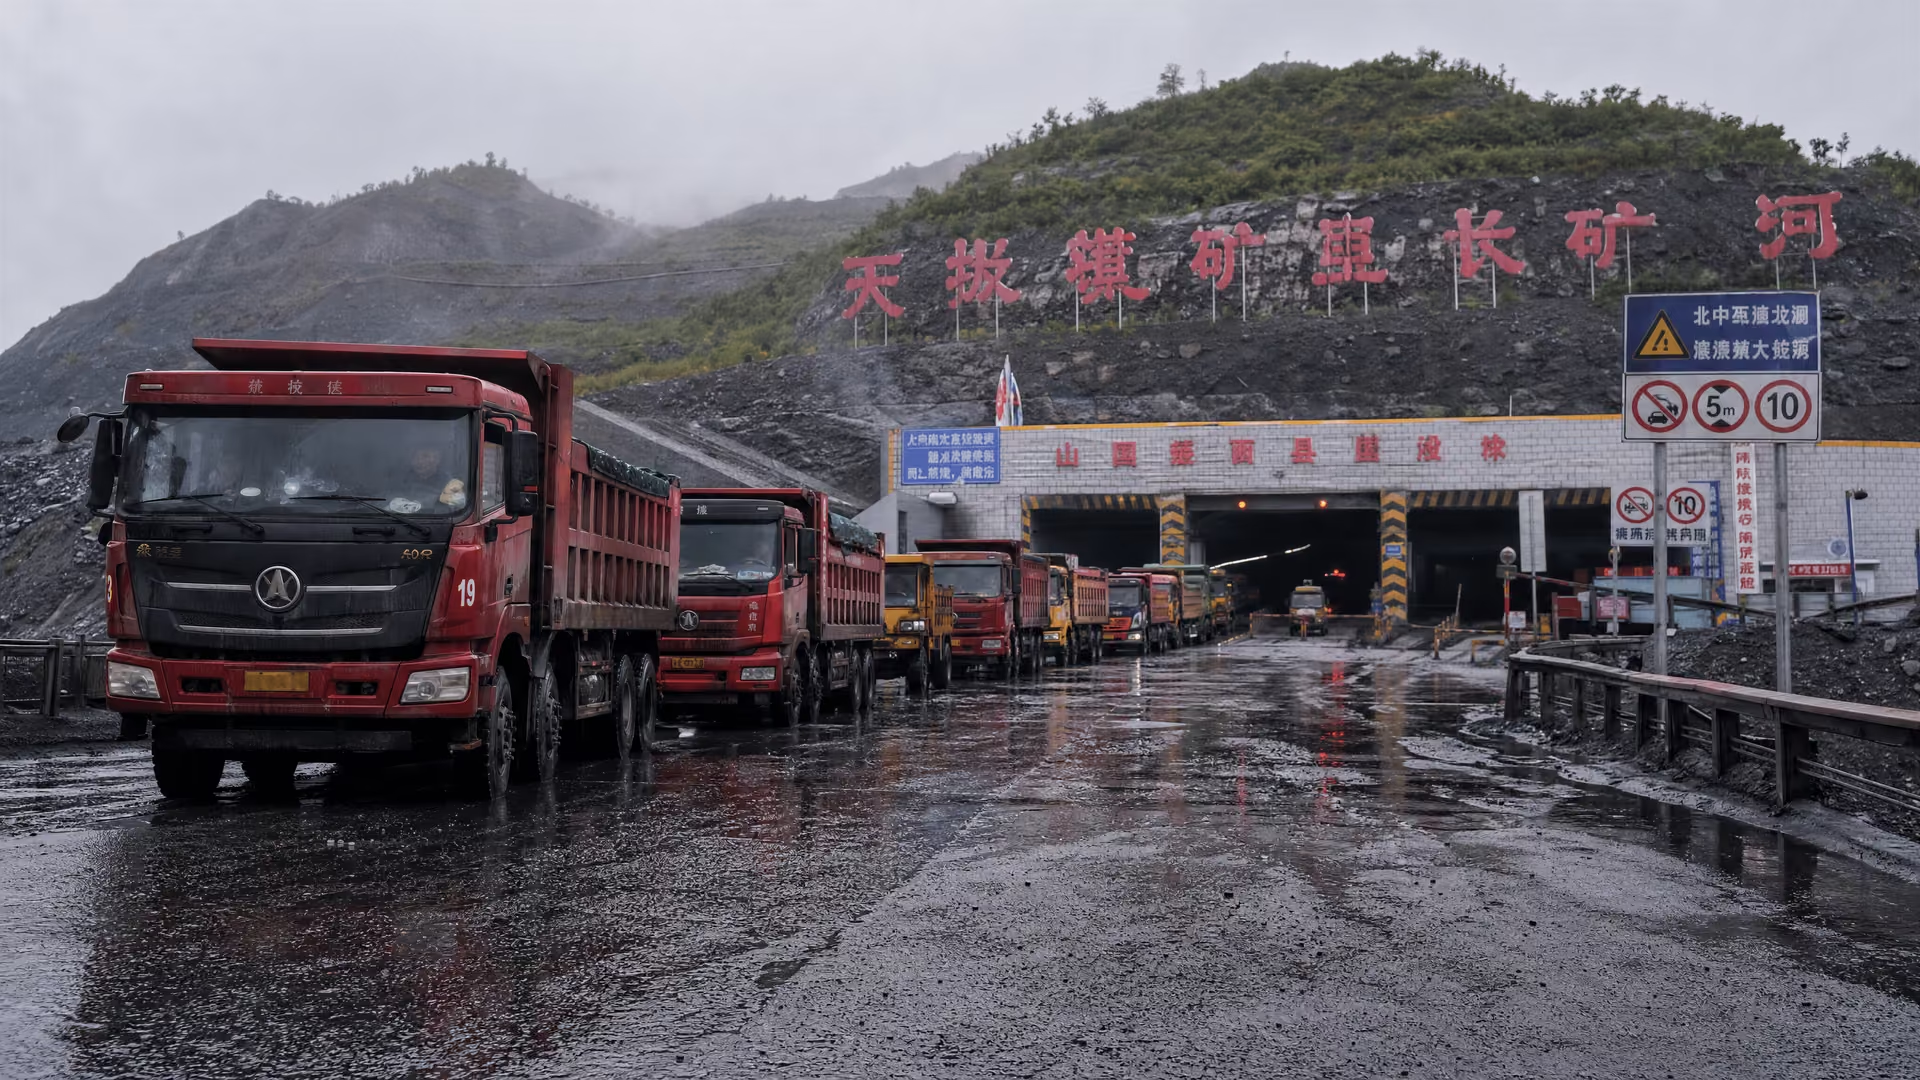
A sensibilidade operacional do índice de referência chinês é particularmente clara em Shanxi, onde interrupções de curto prazo afetaram várias minas, enquanto a suspensão em Xiqu criou uma incerteza separada:
O carvão australiano transportado por via marítima continua sob pressão
O carvão metalúrgico australiano transportado por via marítima seguiu uma trajetória diferente. Os preços continuaram a cair do final de julho até ao início de agosto devido ao excesso de oferta, com mais cargas disponíveis para carregamento em agosto e setembro perante uma procura mais fraca. O resultado foi uma redução de 10% na cotação do carvão australiano de alta qualidade FOB entre 10 de julho e 7 de agosto, para $214.9/t.
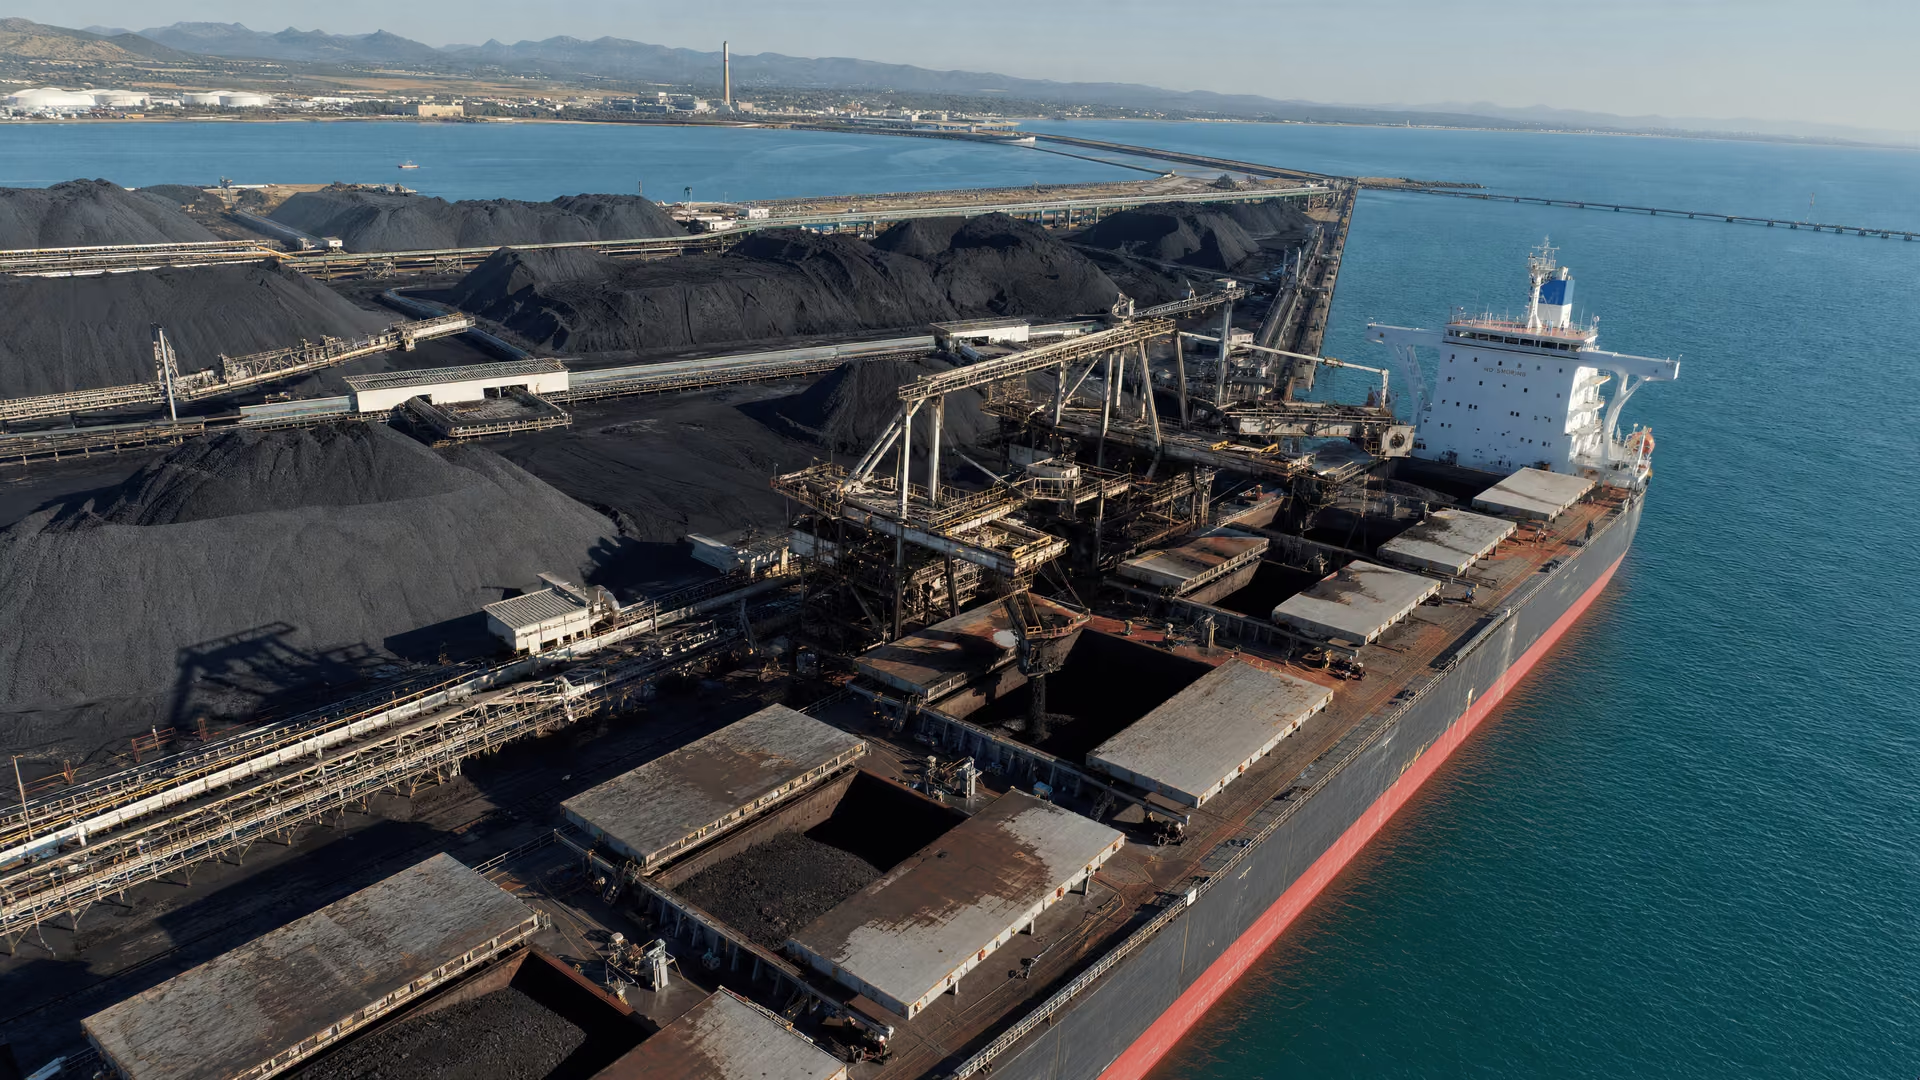
A disponibilidade física das cargas é fundamental para esta avaliação:
Continuou a existir algum apoio ao mercado transportado por via marítima. Segundo o relatório, os consumidores chineses fizeram compras seletivas de carvão de qualidade superior durante a semana anterior. Essas compras estabeleceram um suporte mínimo para parte do mercado, mas não inverteram a pressão mais ampla criada pela disponibilidade adicional de cargas e pela procura mais fraca.
A direção futura continua, por isso, estreitamente ligada às condições operacionais na China. A fonte identifica a duração das perturbações da produção em Shanxi como um fator fundamental para as tendências futuras, enquanto o lado australiano continua exposto ao equilíbrio entre as cargas disponíveis e a procura:
As tendências futuras dependerão da situação na China, em particular da duração das perturbações da produção na província de Shanxi.
Avaliação do mercado do GMK Center
A divergência de julho definiu o ponto de partida para agosto
O quadro misto de agosto surgiu na sequência de um mercado já dividido em julho. Os preços do carvão metalúrgico caíram durante os primeiros dez dias de julho, enquanto a procura da China e da Índia permanecia fraca. Numa comparação mais longa, entre 12 de junho e 10 de julho, o carvão metalúrgico australiano de qualidade elevada caiu 1.3%, enquanto o carvão metalúrgico chinês à vista subiu 1.7%, segundo uma comparação anterior dos preços do carvão metalúrgico australiano e chinês em julho.
Os custos de aquisição e os preços à vista contam histórias diferentes
Os dados mais abrangentes sobre custos na China também mostram por que razão o mercado interno não pode ser avaliado apenas a partir de uma cotação à vista. Os custos médios ponderados de aquisição de carvão metalúrgico na China aumentaram 8.72% em termos homólogos no primeiro semestre de 2026, enquanto os custos de junho subiram 6.42% em termos mensais, segundo dados de custos da CISA noticiados pela SteelOrbis. Estes valores dizem respeito aos custos de aquisição, e não ao índice de referência chinês à vista EXW Anze de 7 de agosto, pelo que fornecem contexto sobre o ambiente de custos, em vez de constituírem um substituto direto da cotação de agosto.
A produção de aço acrescenta outro sinal desigual da procura
O contexto da produção de aço também foi misto. A produção mundial de aço bruto dos 70 países que reportam dados atingiu 155.7 milhões de toneladas em junho de 2026, mais 1.7% em termos homólogos, enquanto a produção de janeiro a junho caiu 0.7%, para 931.5 milhões de toneladas, e a produção chinesa recuou. Esta combinação não resolve o quadro da procura de carvão metalúrgico, mas é compatível com um mercado em que os sinais de produção e de compras de curto prazo avançam em direções diferentes.
Para os participantes no mercado do carvão metalúrgico, a comparação entre julho e o início de agosto representa, por isso, menos uma tendência linear dos preços do que uma alteração no equilíbrio dos riscos. O material australiano desceu à medida que a oferta aumentou em relação à procura. O material chinês permaneceu próximo do nível de julho porque as preocupações com perturbações nas minas e nas exportações contrariaram os sinais de uma procura mais fraca.
O próximo movimento dos preços depende da duração das perturbações da oferta e da concretização da procura
Os factos disponíveis não estabelecem uma direção firme para o resto de agosto. Identificam, contudo, os indicadores operacionais e de mercado com maior probabilidade de determinar se a divergência atual persiste:
- Por quanto tempo durarão as interrupções da produção em Shanxi após a retoma comunicada em 8 de agosto nas minas afetadas pelos cortes de energia.
- Qual será o estado operacional da mina de Xiqu depois de o Shanxi Coking Coal Energy Group ter anunciado a sua suspensão em 6 de agosto.
- Se a escassez de combustível na Mongólia evoluirá para uma perturbação efetiva das exportações de carvão.
- Se a maior disponibilidade de cargas australianas continuará ao longo de agosto e setembro.
- Se os consumidores chineses continuarão a fazer compras seletivas de carvão marítimo de qualidade superior.
- Se as condições da procura na China e na Índia melhorarão depois da fraqueza registada no início de julho.
As duas narrativas de mercado poderão convergir se as interrupções da oferta chinesa persistirem ou se a procura australiana melhorar. Poderão também continuar separadas se as operações em Shanxi normalizarem, enquanto a disponibilidade de cargas australianas se mantiver elevada. Nesta fase, o material de origem sustenta um acompanhamento condicional, e não uma previsão de preços definitiva.
Para os compradores de aço e os analistas de matérias-primas, a distinção fundamental é entre o equilíbrio do mercado marítimo australiano e o prémio de risco da oferta interna da China. Até agora, agosto mostrou que essas forças podem produzir respostas de preços materialmente diferentes no mesmo período.
Os preços do carvão metalúrgico entraram em agosto sob a influência de forças opostas. O material australiano transportado por via marítima enfraqueceu à medida que a disponibilidade de cargas ultrapassou a procura, enquanto o mercado chinês à vista recebeu apoio das preocupações com perturbações nas minas e nas exportações. O mercado continuará dividido, a menos que esses riscos da oferta, a atividade de compras chinesa e a disponibilidade de cargas australianas comecem a evoluir na mesma direção.