




7 अगस्त तक ऑस्ट्रेलियाई उच्च-गुणवत्ता वाले कोकिंग कोयले की एफओबी कीमत 10% गिरकर $214.9/टन हुई, जबकि चीन में स्पॉट कीमत 0.3% घटकर $296.3/टन रही।

अगस्त 2026 की शुरुआत में कोकिंग कोयले के वैश्विक बेंचमार्क अलग-अलग दिशाओं में चले। 7 अगस्त तक उच्च-गुणवत्ता वाले ऑस्ट्रेलियाई माल की कीमत 10% गिरकर $214.9/टन एफओबी हो गई, जबकि चीन में स्पॉट कोयले की कीमत 0.3% घटकर $296.3/टन ईएक्सडब्ल्यू अंज़े रही। जीएमके सेंटर के अगस्त कोकिंग कोयला मूल्य अपडेट में बताए गए ये आंकड़े बाज़ार पर पड़ने वाले दो अलग-अलग दबावों की ओर संकेत करते हैं: ऑस्ट्रेलियाई समुद्री-परिवहन बाज़ार में अतिरिक्त आपूर्ति और कमजोर मांग, तथा चीन में आपूर्ति बाधित होने की चिंताएँ।
अगस्त के बेंचमार्क ऑस्ट्रेलिया और चीन के बीच अलग हुए
अगस्त की शुरुआत के बाज़ार में वैश्विक कीमतों की कोई एकल दिशा सामने नहीं आई। उच्च-गुणवत्ता वाले ऑस्ट्रेलियाई एफओबी बेंचमार्क में 10 जुलाई से तेज़ गिरावट आई, जबकि इसी तुलना अवधि में चीनी ईएक्सडब्ल्यू अंज़े स्पॉट कोटेशन लगभग अपरिवर्तित रहा। यह अंतर सीधे तौर पर तुलनीय लेन-देन के प्रसार के बजाय उद्गम, गुणवत्ता, आपूर्ति-आधार और तत्काल आपूर्ति स्थितियों में भिन्नता को दर्शाता है।
दो बेंचमार्क, दबाव के अलग-अलग केंद्र
रिपोर्ट की गई कीमतों और बाज़ार संकेतों का विवरण इस प्रकार है:
| बाज़ार और बेंचमार्क | 7 अगस्त 2026 | 10 जुलाई से बदलाव | बाज़ार संकेत | स्रोत |
|---|---|---|---|---|
| उच्च-गुणवत्ता वाला कोकिंग कोयला, एफओबी ऑस्ट्रेलिया | $214.9/टन | -10% | अतिरिक्त आपूर्ति, अगस्त और सितंबर में अधिक माल, कमजोर मांग | अगस्त में कोकिंग कोयले की वैश्विक कीमतों में मिले-जुले रुझान दिखे |
| स्पॉट कोकिंग कोयला, चीन ईएक्सडब्ल्यू अंज़े | $296.3/टन | -0.3% | शांक्सी और मंगोलिया में आपूर्ति-कमी की चिंताएँ और व्यवधान के जोखिम | अगस्त में कोकिंग कोयले की वैश्विक कीमतों में मिले-जुले रुझान दिखे |
ऑस्ट्रेलियाई कोटेशन एफओबी आधार पर उच्च-गुणवत्ता वाले समुद्री मार्ग से भेजे जाने वाले कोयले को दर्शाता है, जबकि चीनी आंकड़ा ईएक्सडब्ल्यू आधार पर घरेलू स्पॉट कीमत है। इसलिए खरीद की तुलना में बताए गए बेंचमार्क की परिभाषाएँ बरकरार रखनी चाहिए; केवल संख्यात्मक अंतर से गुणवत्ता-समायोजित या डिलीवरी-लागत का अंतर स्थापित नहीं होता।
तुलना का समुद्री-परिवहन वाला पक्ष ऑस्ट्रेलियाई निर्यात टर्मिनलों पर माल की उपलब्धता से निर्धारित होता है:
आपूर्ति संबंधी चिंताओं से चीन का घरेलू बाज़ार समर्थित
जुलाई के अंत और अगस्त की शुरुआत में चीन का कोकिंग कोयला बाज़ार एक निर्धारित मूल्य-सीमा के भीतर रहा, क्योंकि बाज़ार प्रतिभागियों को अगली दिशा को लेकर मिले-जुले संकेत मिले। जीएमके सेंटर की रिपोर्ट के अनुसार, संभावित आपूर्ति-कमी की चिंताओं ने चीनी खनिकों को कीमतें बढ़ाने की अनुमति दी, हालांकि अंज़े का स्पॉट कोटेशन 10 जुलाई की तुलना में थोड़ा नीचे था।
शांक्सी में व्यवधान और मंगोलिया से जुड़े संभावित जोखिम
रिपोर्ट में पहचाने गए आपूर्ति-पक्ष के घटनाक्रमों में कई अलग-अलग जोखिम शामिल हैं:
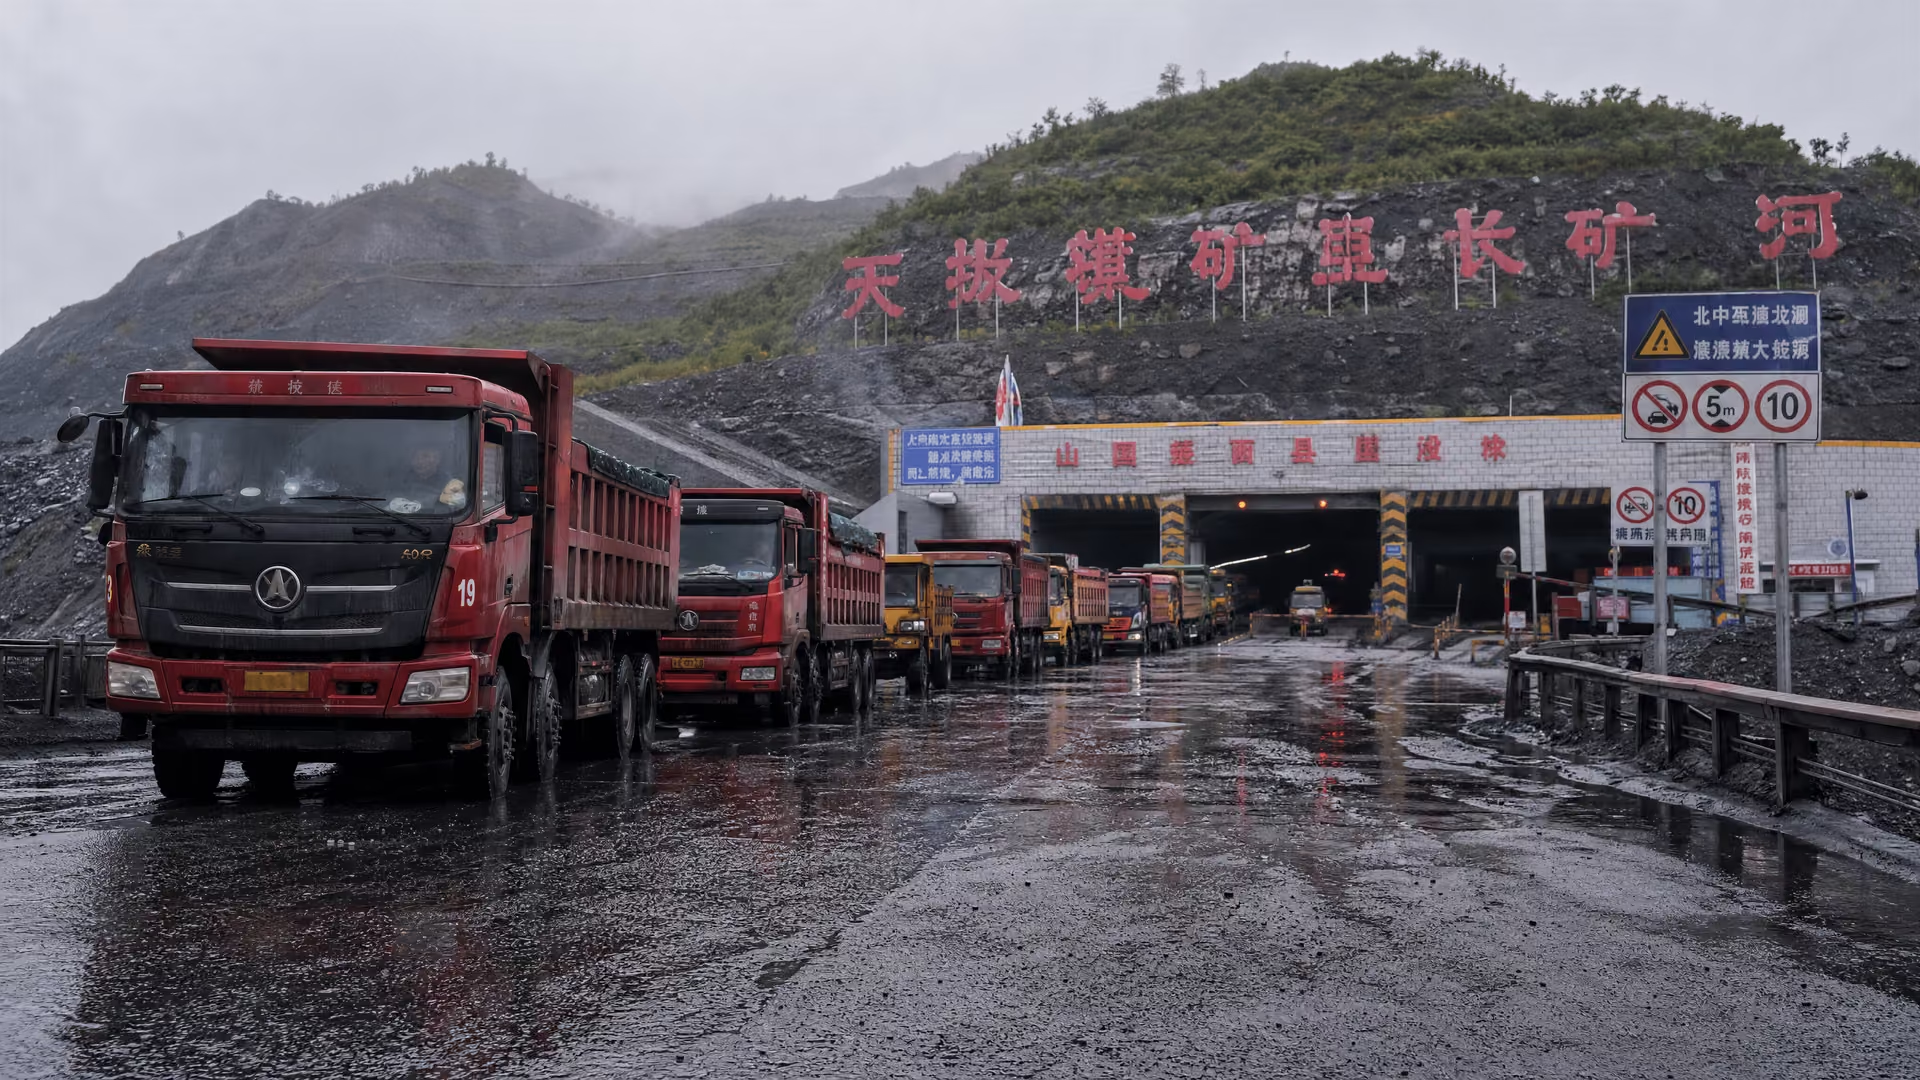
- अगस्त की शुरुआत में भारी बारिश के कारण बिजली कटौती होने के बाद शांक्सी प्रांत की कई खदानें चार दिनों के लिए बंद रहीं। काम 8 अगस्त को फिर शुरू हो गया।
- शांक्सी कोकिंग कोल एनर्जी ग्रुप ने 6 अगस्त को घोषणा की कि एक घातक दुर्घटना के बाद शिकू खदान में काम निलंबित कर दिया गया है।
- मंगोलिया में ईंधन की कमी को मंगोलियाई कोयला निर्यात में संभावित व्यवधान से जोड़ा गया।
- बीजिंग द्वारा नई कोयला-आधारित बिजली उत्पादन क्षमता को मंज़ूरी देने के मानदंड कड़े किए जाने से बाज़ार को एक और नीतिगत संकेत मिला।
ये घटनाक्रम एक समान आपूर्ति झटके का प्रतिनिधित्व नहीं करते। शांक्सी में बिजली संबंधी रुकावटें अस्थायी थीं और उनके बाद काम फिर शुरू होने की खबर आई, जबकि शिकू का निलंबन एक विशिष्ट खदान दुर्घटना से जुड़ा था। मंगोलियाई निर्यात को पक्के व्यवधान के बजाय संभावित व्यवधान के रूप में बताया गया। यह अंतर इस आकलन में महत्वपूर्ण है कि चीनी बाज़ार की आपूर्ति-संबंधी चिंता अस्थायी, स्थानीय या लंबे समय तक बने रहने वाली है।
चीनी बेंचमार्क की परिचालन-संवेदनशीलता शांक्सी में विशेष रूप से स्पष्ट है, जहाँ अल्पकालिक रुकावटों ने कई खदानों को प्रभावित किया, जबकि शिकू का निलंबन एक अलग अनिश्चितता का कारण बना:
ऑस्ट्रेलिया का समुद्री-परिवहन कोयला अब भी दबाव में
ऑस्ट्रेलिया का समुद्री-परिवहन कोकिंग कोयला एक अलग दिशा में चला। कमजोर मांग के बीच अगस्त और सितंबर में लोडिंग के लिए अधिक माल उपलब्ध होने से अतिरिक्त आपूर्ति के कारण जुलाई के अंत से अगस्त की शुरुआत तक कीमतों में गिरावट जारी रही। इसका परिणाम 10 जुलाई से 7 अगस्त के बीच उच्च-गुणवत्ता वाले एफओबी ऑस्ट्रेलिया कोटेशन में 10% की कमी के रूप में सामने आया और कीमत $214.9/टन पर आ गई।
इस आकलन में माल की भौतिक उपलब्धता केंद्रीय महत्व रखती है:
फिर भी समुद्री-परिवहन बाज़ार को कुछ समर्थन मिला। रिपोर्ट के अनुसार, चीनी उपभोक्ताओं ने पिछले सप्ताह प्रीमियम-ग्रेड कोयले की चुनिंदा खरीद की। इन खरीद ने बाज़ार के एक हिस्से के लिए न्यूनतम सहारा दिया, लेकिन अतिरिक्त माल की उपलब्धता और कमजोर मांग से बने व्यापक दबाव को उलट नहीं सकीं।
इसलिए आगे की दिशा चीन की परिचालन स्थितियों से गहराई से जुड़ी हुई है। स्रोत शांक्सी में उत्पादन व्यवधानों की अवधि को भविष्य के रुझानों के लिए एक प्रमुख कारक बताता है, जबकि ऑस्ट्रेलियाई पक्ष उपलब्ध माल और मांग के बीच संतुलन के प्रति अब भी संवेदनशील है:
भविष्य के रुझान चीन की स्थिति पर निर्भर करेंगे, विशेष रूप से शांक्सी प्रांत में उत्पादन व्यवधानों की अवधि पर।
जीएमके सेंटर का बाज़ार आकलन
जुलाई के अंतर ने अगस्त के लिए शुरुआती आधार तय किया
अगस्त की मिली-जुली तस्वीर जुलाई में पहले से विभाजित बाज़ार के बाद सामने आई। चीन और भारत की मांग कमजोर रहने के कारण जुलाई के पहले दस दिनों में कोकिंग कोयले की कीमतें गिर गईं। 12 जून से 10 जुलाई की लंबी तुलना अवधि में उच्च-ग्रेड ऑस्ट्रेलियाई कोकिंग कोयला 1.3% गिरा, जबकि चीनी स्पॉट कोकिंग कोयला 1.7% बढ़ा, जैसा कि ऑस्ट्रेलियाई और चीनी कोकिंग कोयले की कीमतों की जुलाई की पिछली तुलना में बताया गया है।
खरीद लागत और स्पॉट कीमतें अलग-अलग तस्वीर पेश करती हैं
चीन के व्यापक लागत आंकड़े यह भी दिखाते हैं कि घरेलू बाज़ार को केवल एक स्पॉट कोटेशन के आधार पर क्यों नहीं पढ़ा जा सकता। स्टीलऑर्बिस द्वारा रिपोर्ट किए गए सीआईएसए लागत आंकड़ों के अनुसार, 2026 की पहली छमाही में चीन की भारित-औसत कोकिंग कोयला खरीद लागत वर्ष-दर-वर्ष 8.72% बढ़ी, जबकि जून की लागत माह-दर-माह 6.42% बढ़ी। ये आंकड़े 7 अगस्त के ईएक्सडब्ल्यू अंज़े स्पॉट बेंचमार्क के बजाय खरीद लागत से संबंधित हैं, इसलिए वे अगस्त के कोटेशन के सीधे विकल्प के रूप में नहीं, बल्कि लागत संबंधी माहौल की पृष्ठभूमि के रूप में उपयोगी हैं।
इस्पात उत्पादन ने मांग का एक और असमान संकेत जोड़ा
इस्पात उत्पादन की पृष्ठभूमि भी मिली-जुली रही। रिपोर्ट करने वाले 70 देशों का विश्व कच्चा इस्पात उत्पादन जून 2026 में 155.7 मिलियन टन तक पहुँच गया, जो वर्ष-दर-वर्ष 1.7% अधिक था, जबकि जनवरी से जून का उत्पादन 0.7% गिरकर 931.5 मिलियन टन रह गया और चीन का उत्पादन घटा। यह संयोजन कोकिंग कोयले की मांग की तस्वीर को स्पष्ट नहीं करता, लेकिन यह ऐसे बाज़ार के अनुरूप है जिसमें अल्पकालिक उत्पादन और खरीद के संकेत अलग-अलग दिशाओं में बढ़ रहे हैं।
कोकिंग कोयला बाज़ार के प्रतिभागियों के लिए जुलाई और अगस्त की शुरुआत की तुलना इसलिए सीधी रेखा में दिखने वाले मूल्य रुझान से कम और जोखिमों के संतुलन में बदलाव से अधिक जुड़ी है। मांग की तुलना में आपूर्ति बढ़ने के कारण ऑस्ट्रेलियाई माल की कीमत नीचे गई। चीनी माल जुलाई के स्तर के करीब रहा, क्योंकि खदान और निर्यात व्यवधानों को लेकर चिंताओं ने कमजोर मांग के संकेतों का प्रतिरोध किया।
अगली कीमत चाल आपूर्ति व्यवधानों की अवधि और मांग की निरंतरता पर निर्भर करेगी
उपलब्ध तथ्य अगस्त के बाकी हिस्से के लिए कोई पक्की दिशा तय नहीं करते। वे उन परिचालन और बाज़ार संकेतकों की पहचान अवश्य करते हैं, जो यह निर्धारित करने की सबसे अधिक संभावना रखते हैं कि मौजूदा अंतर बना रहेगा या नहीं:
- बिजली कटौती से प्रभावित खदानों में 8 अगस्त को काम फिर शुरू होने की रिपोर्ट के बाद शांक्सी में उत्पादन रुकावटें कितने समय तक रहती हैं।
- 6 अगस्त को शांक्सी कोकिंग कोल एनर्जी ग्रुप द्वारा निलंबन की घोषणा के बाद शिकू खदान की परिचालन स्थिति क्या रहती है।
- क्या मंगोलिया की ईंधन-कमी कोयला निर्यात में वास्तविक व्यवधान में बदलती है।
- क्या अगस्त और सितंबर के दौरान ऑस्ट्रेलियाई माल की अधिक उपलब्धता जारी रहती है।
- क्या चीनी उपभोक्ता प्रीमियम-ग्रेड समुद्री-परिवहन कोयले की चुनिंदा खरीद जारी रखते हैं।
- क्या जुलाई की शुरुआत में दर्ज कमजोरी के बाद चीन और भारत में मांग की स्थितियाँ मजबूत होती हैं।
यदि चीन में आपूर्ति रुकावटें बनी रहती हैं या ऑस्ट्रेलिया की मांग में सुधार होता है, तो बाज़ार की दोनों कहानियाँ एक-दूसरे के करीब आ सकती हैं। यदि शांक्सी का काम सामान्य हो जाता है और ऑस्ट्रेलियाई माल की उपलब्धता ऊँची बनी रहती है, तो वे अलग-अलग भी रह सकती हैं। इस चरण में स्रोत सामग्री किसी निश्चित मूल्य पूर्वानुमान के बजाय शर्तों के आधार पर निगरानी का समर्थन करती है।
इस्पात खरीदारों और कच्चे माल के विश्लेषकों के लिए मुख्य अंतर ऑस्ट्रेलियाई समुद्री-परिवहन संतुलन और चीन के घरेलू आपूर्ति-जोखिम प्रीमियम के बीच है। अगस्त ने अब तक दिखाया है कि समान अवधि में ये ताकतें कीमतों पर खासे अलग-अलग प्रभाव डाल सकती हैं।
कोकिंग कोयले की कीमतें अगस्त में विपरीत ताकतों के बीच दाखिल हुईं। माल की उपलब्धता मांग से अधिक बढ़ने के कारण ऑस्ट्रेलियाई समुद्री-परिवहन सामग्री कमजोर हुई, जबकि खदानों और निर्यात में व्यवधान की चिंताओं से चीन के स्पॉट बाज़ार को समर्थन मिला। बाज़ार तब तक विभाजित रहेगा, जब तक ये आपूर्ति-जोखिम, चीन की खरीद गतिविधि और ऑस्ट्रेलियाई माल की उपलब्धता एक ही दिशा में बढ़ना शुरू नहीं करते।