




Australijski wysokogatunkowy węgiel koksowy staniał o 10% do $214.9/t FOB 7 sierpnia, a chiński rynek spotowy spadł o 0.3% do $296.3/t EXW…

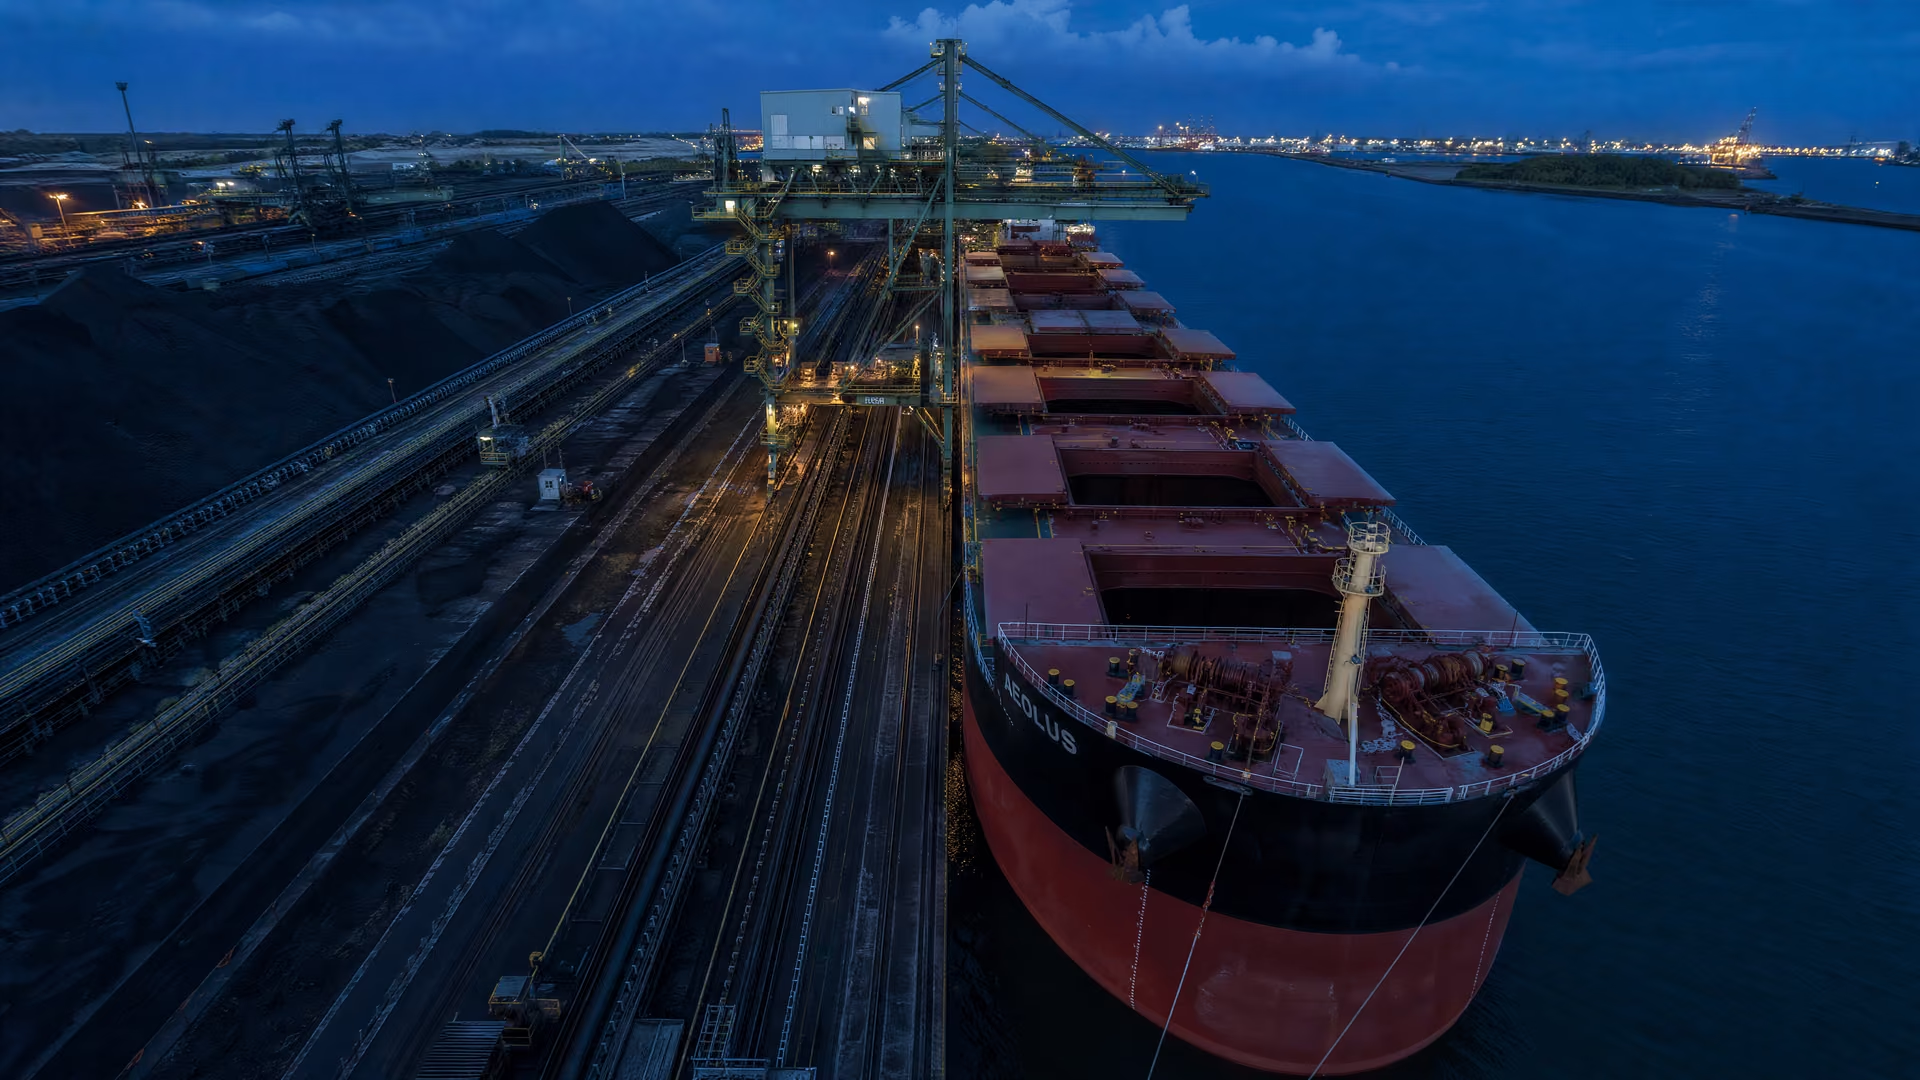
Globalne punkty odniesienia dla cen węgla koksowego rozeszły się na początku sierpnia: wysokogatunkowy australijski surowiec staniał o 10% do $214.9/t FOB 7 sierpnia 2026 roku, podczas gdy chiński węgiel spotowy potaniał o 0.3% do $296.3/t EXW Anze. Dane przedstawione w sierpniowej aktualizacji cen węgla koksowego GMK Center wskazują na dwie różne presje rynkowe: nadpodaż i słabszy popyt na australijskim rynku transportowanym drogą morską oraz obawy o zakłócenia podaży w Chinach.
Sierpniowe punkty odniesienia rozeszły się między Australią a Chinami
Na początku sierpnia rynek nie wyznaczył jednego globalnego kierunku cen. Wysokogatunkowy australijski benchmark FOB wyraźnie spadł w porównaniu z 10 lipca, podczas gdy chińskie spotowe notowanie EXW Anze w tym samym okresie porównawczym niemal się nie zmieniło. Rozbieżność ta odzwierciedla różnice w pochodzeniu, jakości, podstawie dostawy i bieżących warunkach podaży, a nie bezpośrednio porównywalną różnicę między transakcjami.
Dwa benchmarki, różne punkty presji
Zgłoszone ceny i sygnały rynkowe przedstawiają się następująco:
| Rynek i benchmark | 7 sierpnia 2026 | Zmiana od 10 lipca | Sygnał rynkowy | Źródło |
|---|---|---|---|---|
| Wysokogatunkowy węgiel koksowy, FOB Australia | $214.9/t | -10% | Nadpodaż, więcej ładunków na sierpień i wrzesień, słabszy popyt | Globalne ceny węgla koksowego wykazały w sierpniu mieszane tendencje |
| Spotowy węgiel koksowy, Chiny EXW Anze | $296.3/t | -0.3% | Obawy o niedobór podaży i ryzyko zakłóceń w Shanxi i Mongolii | Globalne ceny węgla koksowego wykazały w sierpniu mieszane tendencje |
Australijskie notowanie dotyczy wysokogatunkowego węgla transportowanego drogą morską na bazie FOB, natomiast chińska wartość to krajowa cena spotowa na bazie EXW. Porównania zakupowe muszą zatem zachowywać określone definicje benchmarków; sama różnica liczbowa nie ustanawia różnicy skorygowanej o jakość ani różnicy w koszcie dostawy.
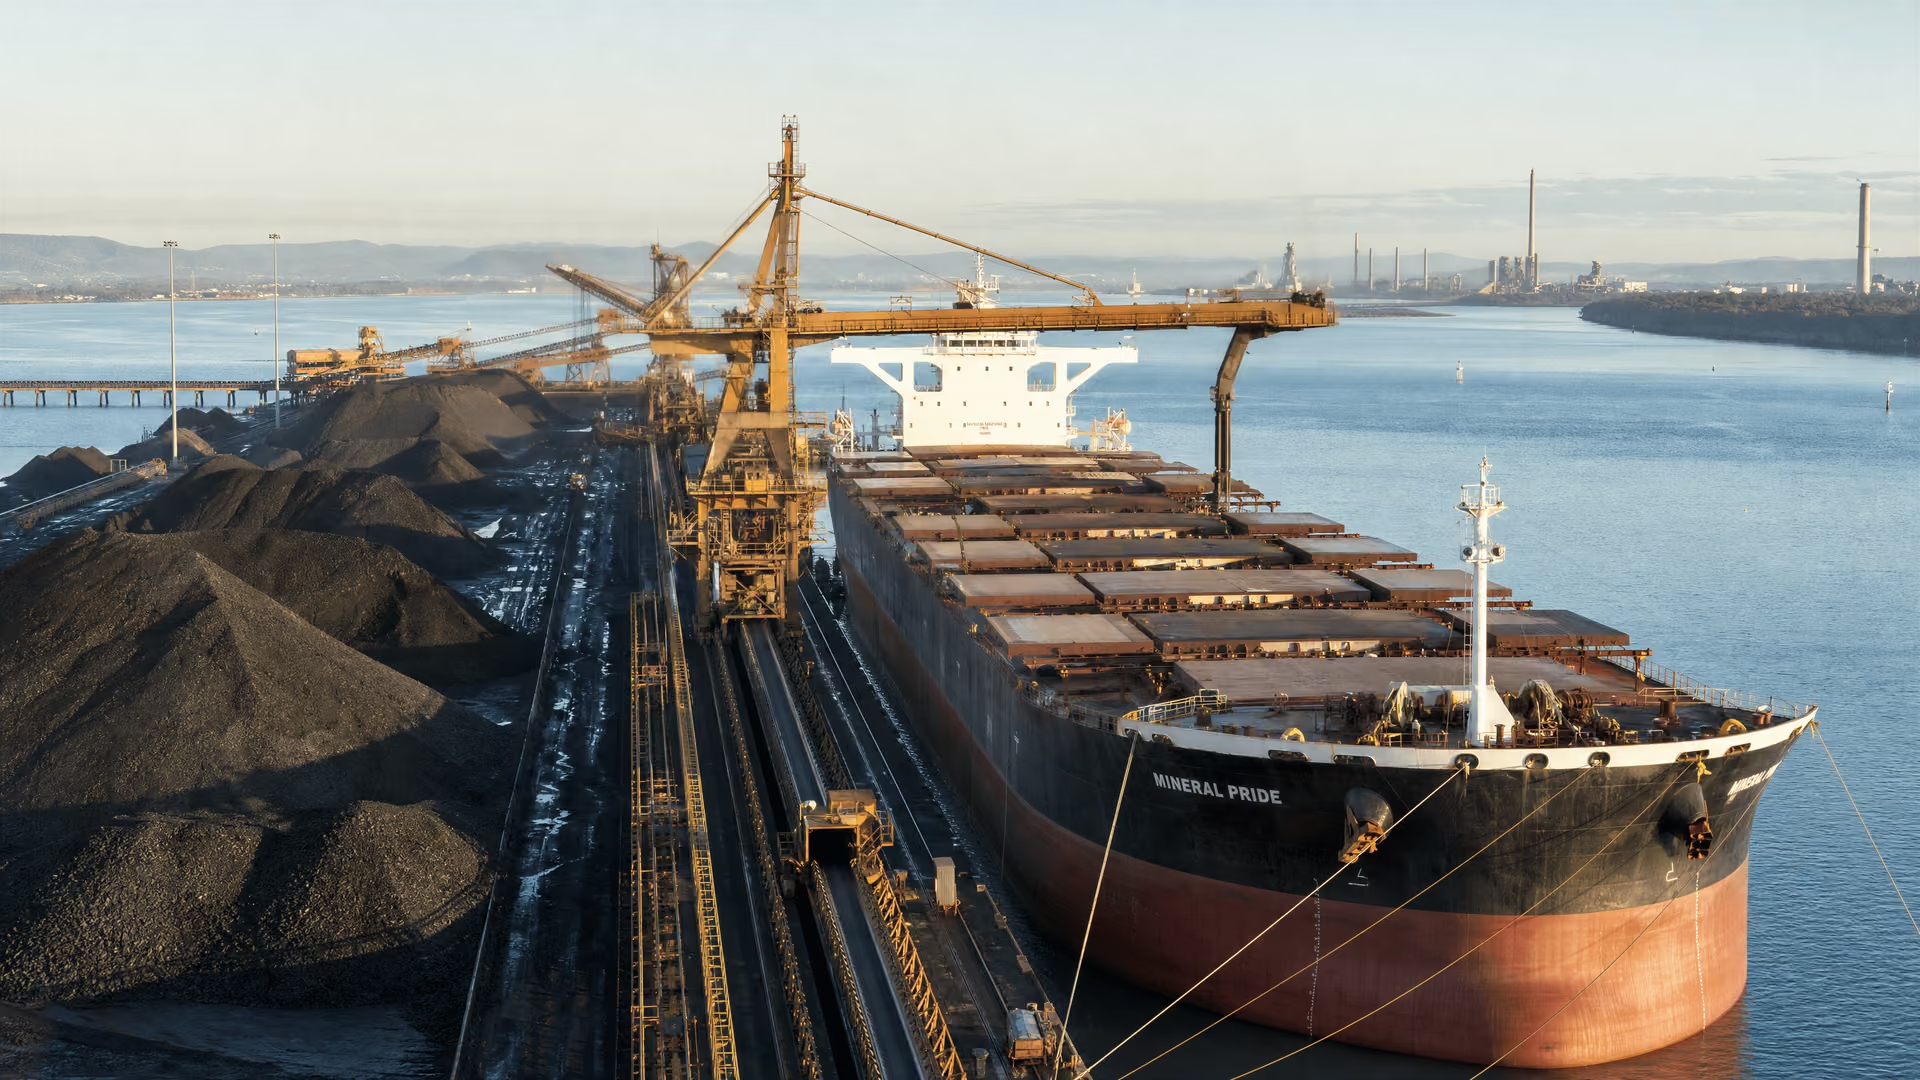
Morska część porównania jest odzwierciedlona przez dostępność ładunków w australijskich terminalach eksportowych:
Krajowy rynek Chin jest wspierany przez obawy dotyczące podaży
Chiński rynek węgla koksowego pozostawał w określonym przedziale cenowym pod koniec lipca i na początku sierpnia, ponieważ uczestnicy rynku otrzymywali mieszane sygnały dotyczące dalszego kierunku. Według raportu GMK Center obawy przed możliwym niedoborem podaży pozwoliły chińskim kopalniom podnieść ceny, mimo że notowanie spotowe w Anze było nieznacznie niższe niż 10 lipca.
Zakłócenia w Shanxi i potencjalne ryzyka w Mongolii
Wskazane w raporcie wydarzenia po stronie podaży obejmują kilka odrębnych zagrożeń:
- Kilka kopalń w prowincji Shanxi zostało zamkniętych na cztery dni na początku sierpnia po tym, jak ulewne deszcze spowodowały przerwy w dostawach energii. Działalność wznowiono 8 sierpnia.
- Shanxi Coking Coal Energy Group poinformowała 6 sierpnia, że działalność w kopalni Xiqu została wstrzymana po śmiertelnym wypadku.
- Potencjalne zakłócenia mongolskiego eksportu węgla powiązano z niedoborem paliwa w Mongolii.
- Zaostrzenie przez Pekin kryteriów zatwierdzania nowych mocy w energetyce węglowej stało się kolejnym sygnałem politycznym dla rynku.
Wydarzenia te nie stanowią jednego, jednolitego szoku podażowego. Przerwy w dostawach energii w Shanxi były tymczasowe i, jak informowano, zostały zakończone wznowieniem działalności, podczas gdy wstrzymanie pracy kopalni Xiqu wiązało się z konkretnym incydentem w kopalni. Eksport z Mongolii opisano jako potencjalnie zagrożony zakłóceniami, a nie jako faktycznie przerwany. To rozróżnienie ma znaczenie przy ocenie, czy obawy dotyczące podaży na chińskim rynku są tymczasowe, lokalne czy mogą utrzymać się dłużej.
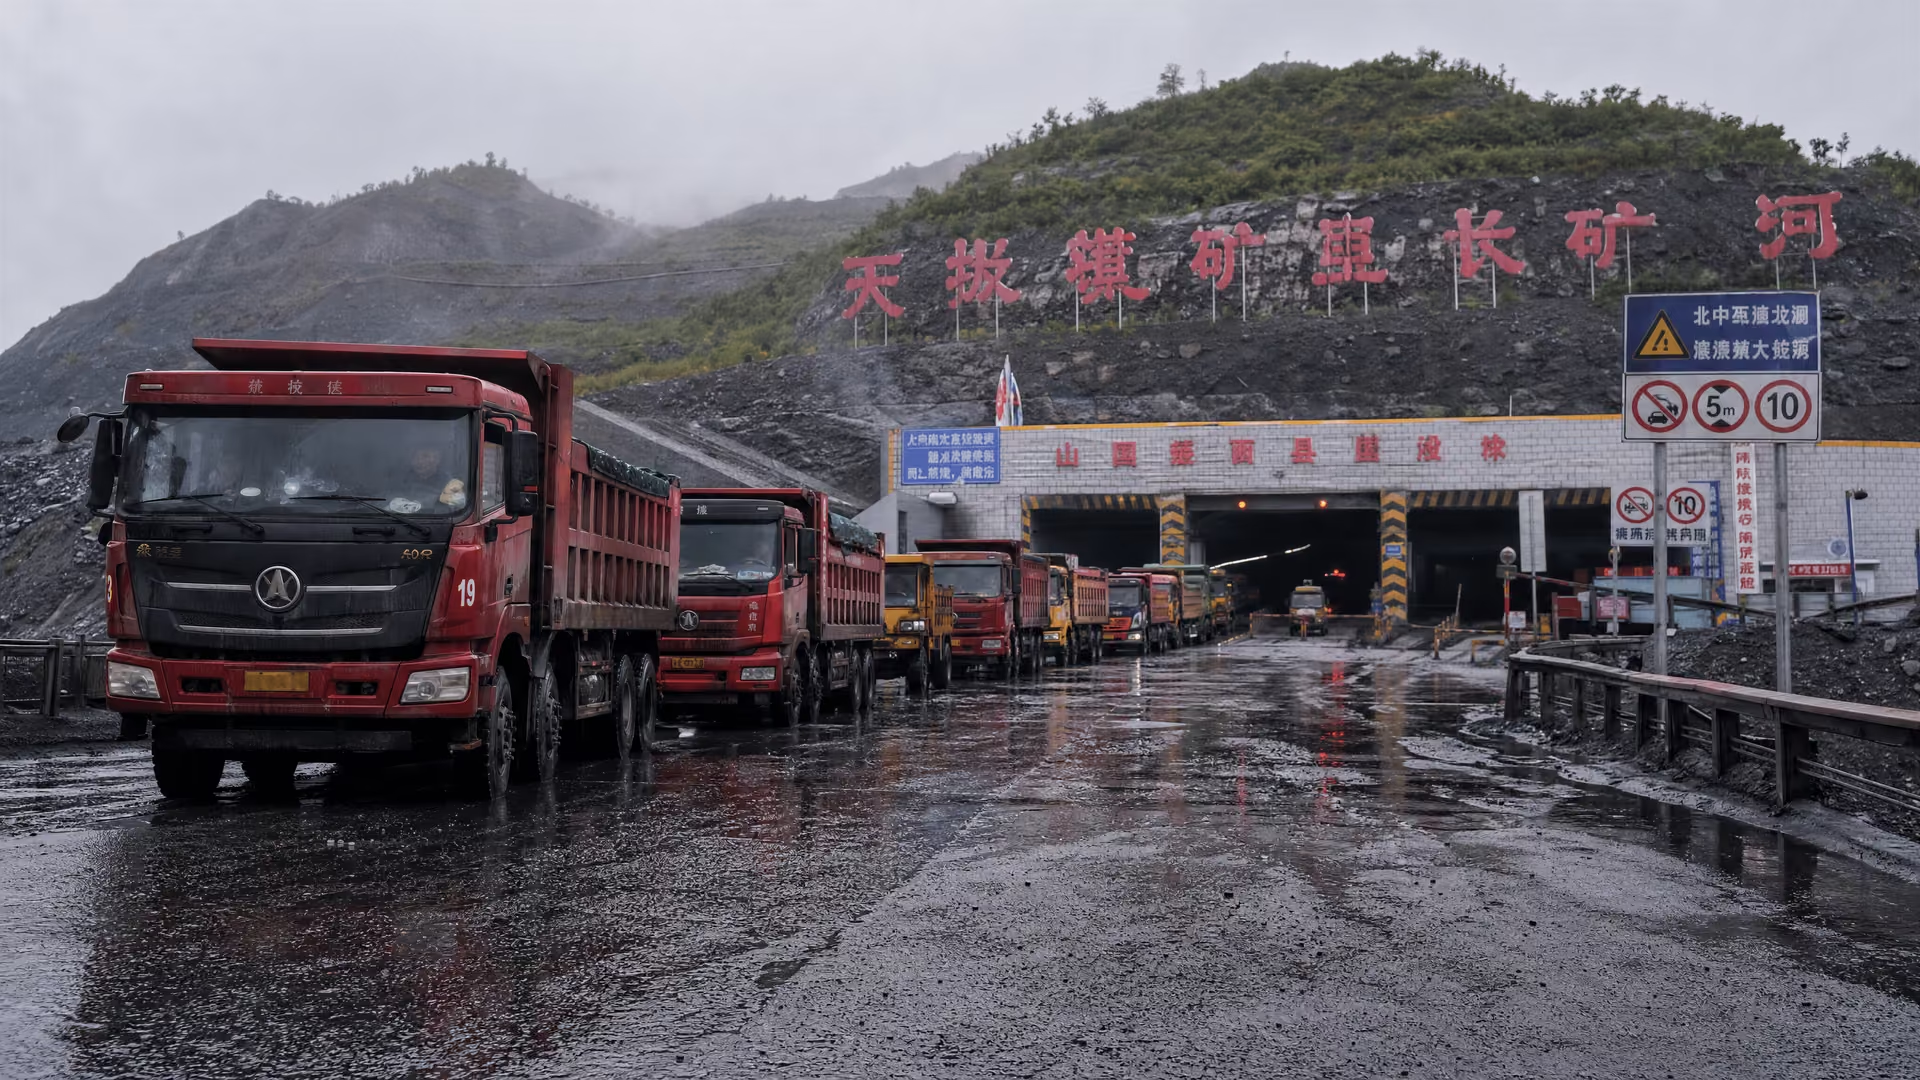
Wrażliwość chińskiego benchmarku na sytuację operacyjną jest szczególnie widoczna w Shanxi, gdzie krótkotrwałe przerwy dotknęły kilka kopalń, a wstrzymanie pracy Xiqu stworzyło odrębną niepewność:
Australijski węgiel transportowany drogą morską nadal pozostaje pod presją
Australijski węgiel koksowy transportowany drogą morską podążał inną ścieżką. Ceny nadal spadały od końca lipca do początku sierpnia z powodu nadpodaży, ponieważ przy słabszym popycie dostępnych było więcej ładunków do załadunku w sierpniu i wrześniu. W rezultacie między 10 lipca a 7 sierpnia notowanie wysokogatunkowego węgla FOB Australia spadło o 10%, do $214.9/t.
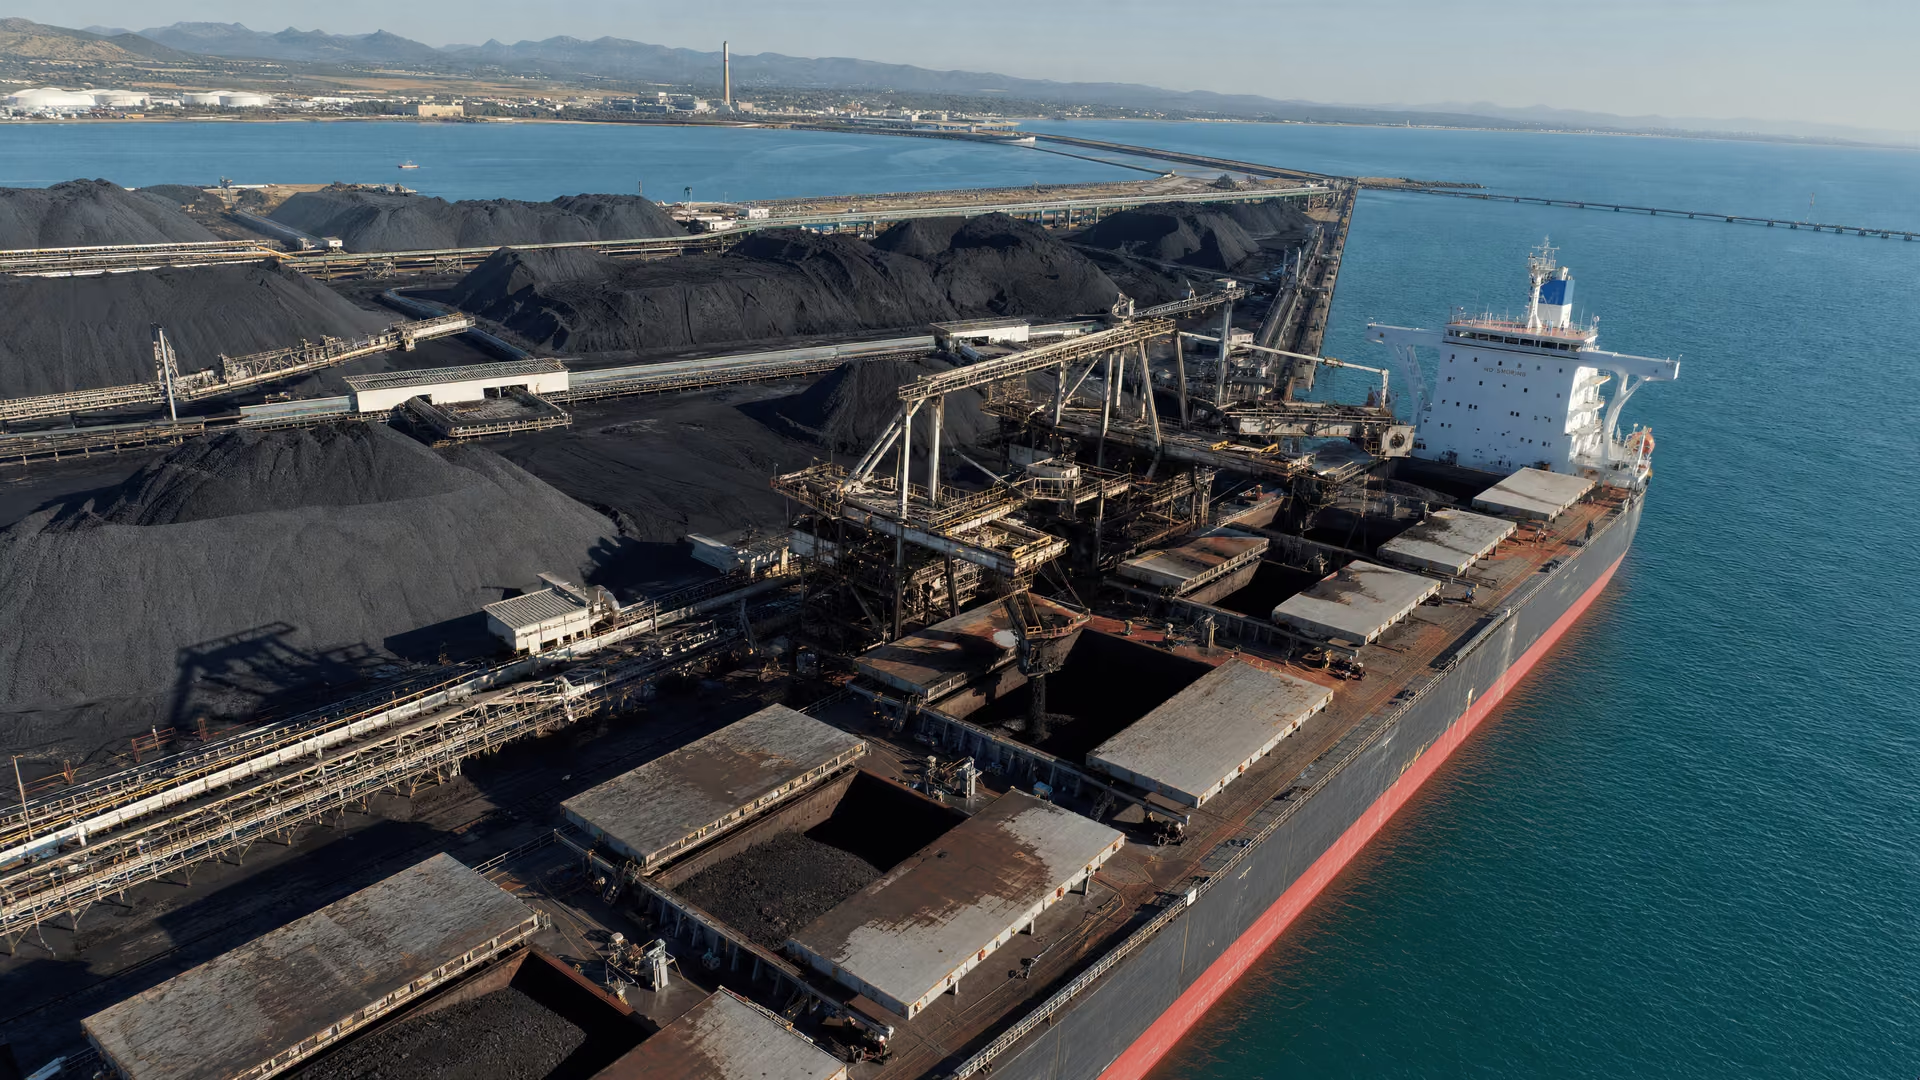
Kluczowe znaczenie dla tej oceny ma fizyczna dostępność ładunków:
Rynek transportowany drogą morską nadal znajdował pewne wsparcie. Według raportu w poprzednim tygodniu chińscy odbiorcy dokonywali wybiórczych zakupów węgla klasy premium. Zakupy te wyznaczały dolną granicę dla części rynku, ale nie odwróciły szerszej presji wynikającej z większej dostępności ładunków i słabszego popytu.
Dalszy kierunek pozostaje zatem ściśle powiązany z warunkami operacyjnymi w Chinach. Źródło wskazuje czas trwania zakłóceń produkcji w Shanxi jako kluczowy czynnik dla przyszłych tendencji, podczas gdy strona australijska nadal jest narażona na wpływ równowagi między dostępnością ładunków a popytem:
Przyszłe tendencje będą zależeć od sytuacji w Chinach, w szczególności od czasu trwania zakłóceń produkcji w prowincji Shanxi.
Ocena rynku GMK Center
Lipcowa rozbieżność wyznaczyła punkt wyjścia dla sierpnia
Sierpniowa mieszana sytuacja była następstwem już podzielonego rynku w lipcu. Ceny węgla koksowego spadały w ciągu pierwszych dziesięciu dni lipca, ponieważ popyt z Chin i Indii pozostawał słaby. W dłuższym okresie porównawczym, od 12 czerwca do 10 lipca, wysokogatunkowy australijski węgiel koksowy potaniał o 1.3%, podczas gdy chiński węgiel koksowy na rynku spotowym podrożał o 1.7%, wynika z wcześniejszego lipcowego porównania cen australijskiego i chińskiego węgla koksowego.
Koszty zakupu i ceny spotowe pokazują różne obrazy
Szersze dane dotyczące kosztów w Chinach pokazują również, dlaczego krajowego rynku nie można odczytywać wyłącznie na podstawie jednego notowania spotowego. Według danych CISA dotyczących kosztów, przedstawionych przez SteelOrbis, ważone średnie koszty zakupu węgla koksowego w Chinach wzrosły w pierwszej połowie 2026 roku o 8.72% rok do roku, podczas gdy koszty w czerwcu zwiększyły się o 6.42% miesiąc do miesiąca. Dane te dotyczą kosztów zakupu, a nie spotowego benchmarku EXW Anze z 7 sierpnia, dlatego dostarczają informacji o otoczeniu kosztowym, a nie bezpośredniego zamiennika sierpniowego notowania.
Produkcja stali dostarcza kolejnego nierównego sygnału popytowego
Tło związane z produkcją stali również było mieszane. Światowa produkcja stali surowej w 70 raportujących krajach osiągnęła w czerwcu 2026 roku 155.7 miliona ton, co oznacza wzrost o 1.7% rok do roku, podczas gdy produkcja od stycznia do czerwca spadła o 0.7%, do 931.5 miliona ton, a produkcja w Chinach się zmniejszyła. Zestaw tych danych nie rozstrzyga obrazu popytu na węgiel koksowy, ale jest zgodny z rynkiem, na którym krótkoterminowe sygnały dotyczące produkcji i zakupów zmierzają w różnych kierunkach.
Dla uczestników rynku węgla koksowego porównanie lipca i początku sierpnia jest zatem mniej prostoliniowym trendem cenowym, a bardziej zmianą układu ryzyk. Australijski surowiec potaniał, gdy podaż rosła szybciej niż popyt. Chiński surowiec pozostał blisko lipcowego poziomu, ponieważ obawy dotyczące zakłóceń w kopalniach i eksporcie równoważyły słabsze sygnały popytowe.
Kolejny ruch cen zależy od czasu trwania zakłóceń podaży i utrzymania popytu
Dostępne fakty nie wyznaczają jednoznacznego kierunku na resztę sierpnia. Wskazują jednak wskaźniki operacyjne i rynkowe, które z największym prawdopodobieństwem zdecydują, czy obecna rozbieżność się utrzyma:
- Jak długo potrwają przerwy w produkcji w Shanxi po zgłoszonym 8 sierpnia wznowieniu pracy w kopalniach dotkniętych przerwami w dostawach energii.
- Status operacyjny kopalni Xiqu po tym, jak Shanxi Coking Coal Energy Group poinformowała 6 sierpnia o jej zawieszeniu.
- Czy niedobór paliwa w Mongolii przerodzi się w rzeczywiste zakłócenia eksportu węgla.
- Czy większa dostępność australijskich ładunków utrzyma się w sierpniu i wrześniu.
- Czy chińscy odbiorcy nadal będą dokonywać wybiórczych zakupów wysokogatunkowego węgla transportowanego drogą morską.
- Czy warunki popytowe w Chinach i Indiach poprawią się po słabości odnotowanej na początku lipca.
Dwie narracje rynkowe mogą się zbiec, jeśli zakłócenia podaży w Chinach się utrzymają lub jeśli popyt w Australii się poprawi. Mogą również pozostać rozdzielone, jeśli działalność w Shanxi wróci do normy, a dostępność australijskich ładunków pozostanie wysoka. Na tym etapie materiały źródłowe uzasadniają warunkowe monitorowanie sytuacji, a nie przedstawienie jednoznacznej prognozy cen.
Dla nabywców stali i analityków surowcowych kluczowe jest rozróżnienie między równowagą na australijskim rynku transportowanym drogą morską a krajową premią za ryzyko podaży w Chinach. Dotychczasowy przebieg sierpnia pokazał, że te siły mogą w tym samym okresie wywoływać materialnie różne reakcje cenowe.
Ceny węgla koksowego weszły w sierpień pod wpływem przeciwnych sił. Australijski surowiec transportowany drogą morską osłabł, ponieważ dostępność ładunków przewyższała popyt, podczas gdy chiński rynek spotowy otrzymywał wsparcie z powodu obaw o zakłócenia w kopalniach i eksporcie. Rynek pozostanie podzielony, chyba że te ryzyka podażowe, aktywność zakupowa w Chinach i dostępność australijskich ładunków zaczną zmierzać w tym samym kierunku.