




Hochwertige australische Kokskohle fiel bis 7. August um 10% auf $214.9/t FOB, chinesische Spot-Kokskohle um 0.3% auf $296.3/t EXW Anze…

Die globalen Richtwerte für Kokskohle entwickelten sich Anfang August auseinander: Hochwertiges australisches Material fiel bis zum 7. August 2026 um 10% auf $214.9/t FOB, während chinesische Spotkohle um 0.3% auf $296.3/t EXW Anze nachgab. Die Zahlen aus GMK Centers August-Update zu den Kokskohlepreisen weisen auf zwei unterschiedliche Marktdruckfaktoren hin: ein Überangebot und eine schwächere Nachfrage am australischen Seefrachtmarkt sowie Sorgen über Angebotsunterbrechungen in China.
August-Richtwerte entwickeln sich in Australien und China auseinander
Der Markt Anfang August gab keine einheitliche globale Preisrichtung vor. Der FOB-Richtwert für hochwertige australische Kokskohle sank gegenüber dem 10. Juli deutlich, während die chinesische Spotnotierung EXW Anze im selben Vergleichszeitraum nahezu unverändert blieb. Diese Divergenz spiegelt Unterschiede bei Herkunft, Qualität, Lieferbasis und den unmittelbaren Angebotsbedingungen wider und nicht etwa eine direkt vergleichbare Transaktionsspanne.
Zwei Richtwerte, unterschiedliche Druckpunkte
Die gemeldeten Preise und Marktsignale lassen sich wie folgt aufschlüsseln:
| Markt und Richtwert | 7. August 2026 | Veränderung gegenüber dem 10. Juli | Marktsignal | Quelle |
|---|---|---|---|---|
| Hochwertige Kokskohle, FOB Australien | $214.9/t | -10% | Überangebot, mehr Ladungen im August und September, schwächere Nachfrage | Globale Kokskohlepreise wiesen im August unterschiedliche Trends auf |
| Spot-Kokskohle, China, EXW Anze | $296.3/t | -0.3% | Sorgen über Versorgungsengpässe und Störungsrisiken in Shanxi und der Mongolei | Globale Kokskohlepreise wiesen im August unterschiedliche Trends auf |
Die australische Notierung steht für hochwertige Kokskohle aus dem Seeverkehr auf FOB-Basis, während die chinesische Zahl einen inländischen Spotpreis auf EXW-Basis darstellt. Bei Beschaffungsvergleichen müssen daher die angegebenen Richtwertdefinitionen beibehalten werden; allein die numerische Differenz belegt keinen qualitätsbereinigten oder auf den Lieferkosten basierenden Preisunterschied.
Die Seeverkehrsseite des Vergleichs wird durch die Verfügbarkeit von Ladungen an australischen Exportterminals abgebildet:
Chinas Inlandsmarkt wird durch Sorgen über das Angebot gestützt
Der chinesische Kokskohlemarkt bewegte sich Ende Juli und Anfang August innerhalb einer bestimmten Preisspanne, während die Marktteilnehmer gemischte Signale zur weiteren Richtung erhielten. Laut dem Bericht von GMK Center haben Sorgen über einen möglichen Versorgungsengpass chinesischen Bergleuten Preiserhöhungen ermöglicht, obwohl die Spotnotierung in Anze gegenüber dem 10. Juli leicht gesunken war.
Störungen in Shanxi und mögliche Risiken in der Mongolei
Die im Bericht genannten Entwicklungen auf der Angebotsseite umfassen mehrere voneinander getrennte Risiken:
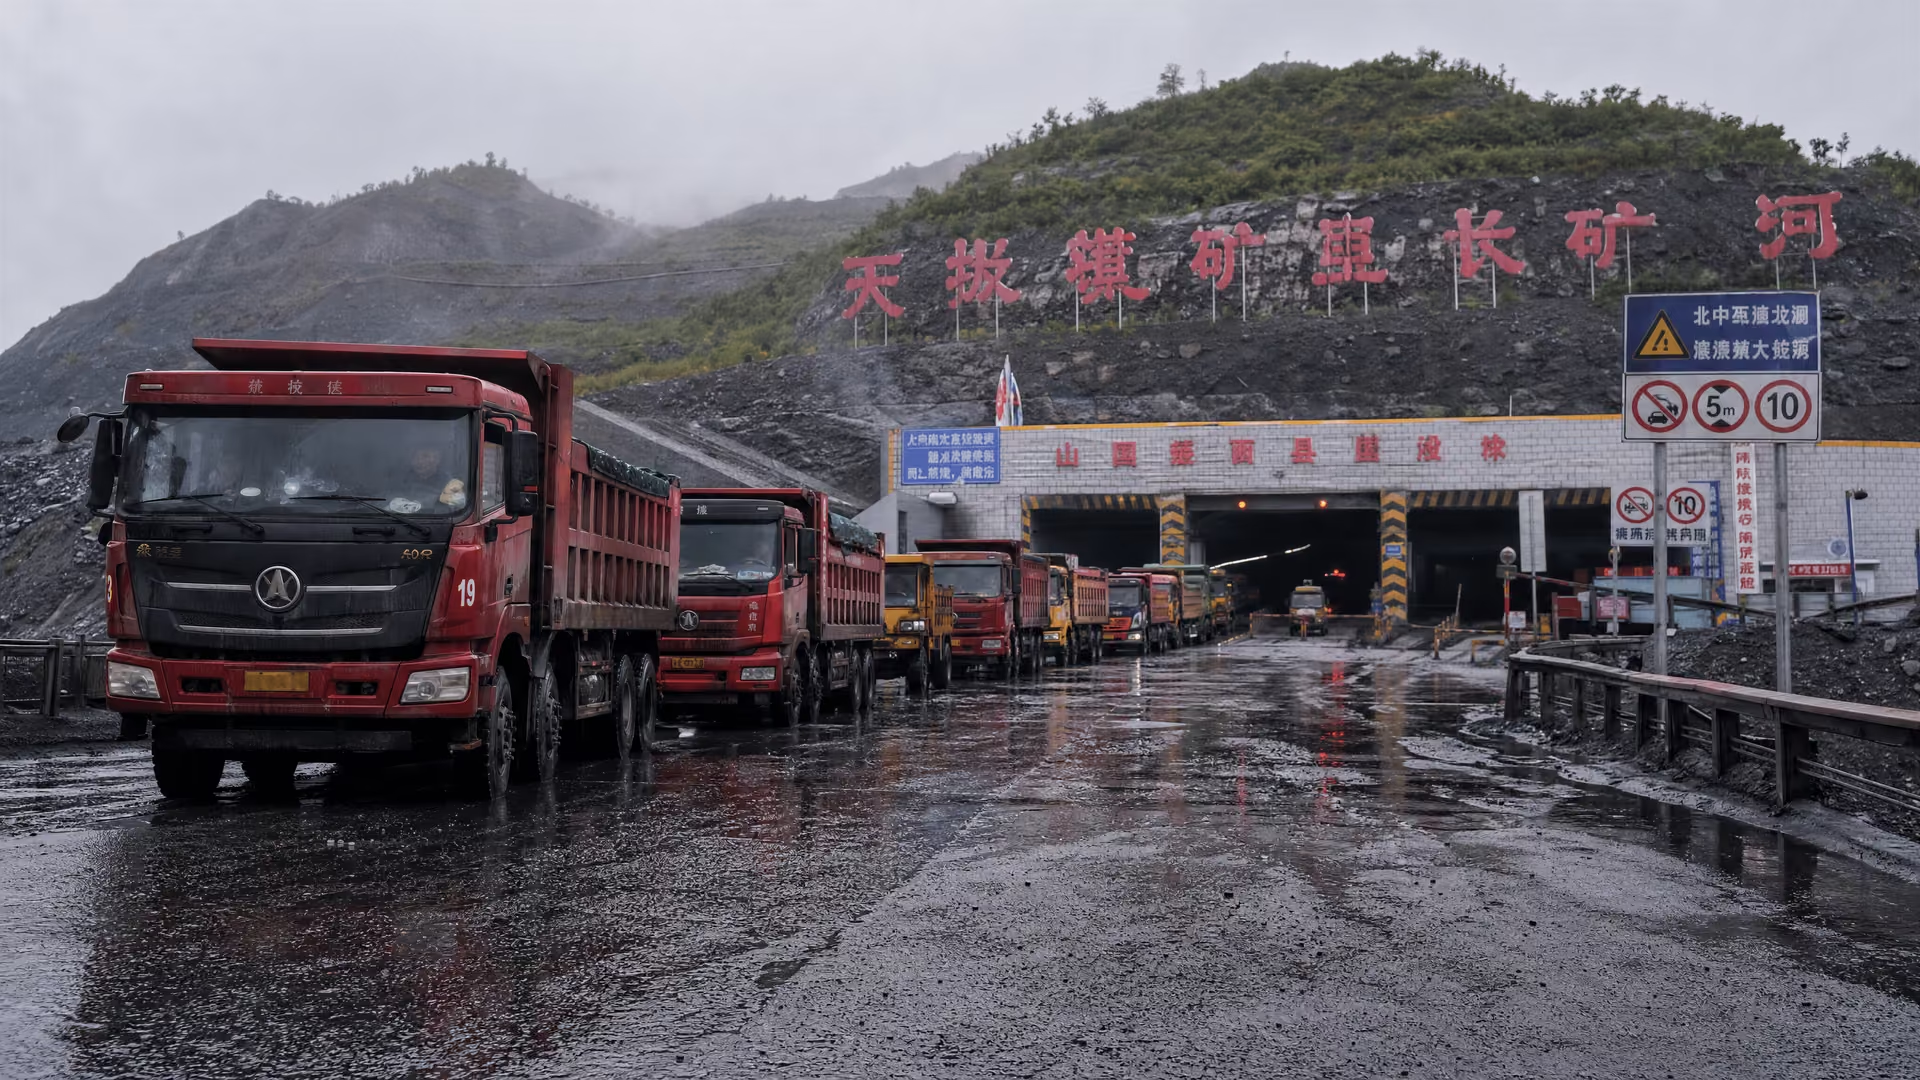
- Mehrere Bergwerke in der Provinz Shanxi waren Anfang August vier Tage lang geschlossen, nachdem heftiger Regen Stromausfälle verursacht hatte. Der Betrieb wurde am 8. August wieder aufgenommen.
- Die Shanxi Coking Coal Energy Group gab am 6. August bekannt, dass der Betrieb in der Xiqu-Mine nach einem tödlichen Unfall ausgesetzt worden sei.
- Ein möglicher Ausfall mongolischer Kohleexporte wurde mit einer Treibstoffknappheit in der Mongolei in Verbindung gebracht.
- Die Verschärfung der Kriterien durch Peking für die Genehmigung neuer Kohlekraftwerkskapazitäten lieferte ein weiteres politisches Signal an den Markt.
Diese Entwicklungen stellen keinen einheitlichen Angebotsschock dar. Die Stromunterbrechungen in Shanxi waren vorübergehend und auf sie folgte laut Berichten die Wiederaufnahme des Betriebs, während die Aussetzung in Xiqu mit einem konkreten Vorfall in einem Bergwerk zusammenhing. Die mongolischen Exporte wurden als mögliche Störung und nicht als bestätigte Unterbrechung beschrieben. Dieser Unterschied ist entscheidend für die Beurteilung, ob die Angebotsunsicherheit am chinesischen Markt vorübergehend, lokal begrenzt oder von längerer Dauer sein könnte.
Die operative Empfindlichkeit des chinesischen Richtwerts zeigt sich besonders deutlich in Shanxi, wo kurzfristige Unterbrechungen mehrere Bergwerke betrafen, während die Aussetzung in Xiqu eine separate Unsicherheit schuf:
Australische Kohle im Seeverkehr bleibt unter Druck
Die australische Kokskohle im Seeverkehr nahm einen anderen Verlauf. Die Preise sanken von Ende Juli bis Anfang August wegen eines Überangebots weiter, da im August und September mehr Ladungen zum Verladen verfügbar waren und die Nachfrage schwächer war. Das Ergebnis war ein Rückgang der Notierung für hochwertige Kokskohle FOB Australien um 10% zwischen dem 10. Juli und dem 7. August auf $214.9/t.
Die physische Verfügbarkeit von Ladungen ist für diese Einschätzung zentral:
Dennoch gab es eine gewisse Unterstützung für den Markt im Seeverkehr. Chinesische Verbraucher tätigten dem Bericht zufolge in der Vorwoche selektive Käufe von Kohle höherer Qualitätsstufe. Diese Käufe bildeten für einen Teil des Marktes eine Untergrenze, kehrten aber den breiteren Druck durch das zusätzliche Ladungsangebot und die schwächere Nachfrage nicht um.
Die weitere Richtung bleibt daher eng mit den chinesischen Betriebsbedingungen verknüpft. Die Quelle nennt die Dauer der Produktionsunterbrechungen in Shanxi als einen Schlüsselfaktor für künftige Trends, während die australische Seite weiterhin dem Gleichgewicht zwischen verfügbaren Ladungen und Nachfrage ausgesetzt ist:
Die künftigen Trends werden von der Lage in China abhängen, insbesondere von der Dauer der Produktionsunterbrechungen in der Provinz Shanxi.
Markteinschätzung von GMK Center
Die Divergenz im Juli bildete den Ausgangspunkt für den August
Das uneinheitliche Bild im August folgte auf einen bereits geteilten Markt im Juli. Die Kokskohlepreise fielen in den ersten zehn Julitagen, da die Nachfrage aus China und Indien schwach blieb. Im längeren Vergleich vom 12. Juni bis zum 10. Juli sank hochwertige australische Kokskohle um 1.3%, während chinesische Spot-Kokskohle laut einem früheren Vergleich der australischen und chinesischen Kokskohlepreise im Juli um 1.7% stieg.
Beschaffungskosten und Spotpreise erzählen unterschiedliche Geschichten
Chinas breitere Kostendaten zeigen ebenfalls, warum der Binnenmarkt nicht allein anhand einer Spotnotierung beurteilt werden kann. Chinas gewichtete durchschnittliche Beschaffungskosten für Kokskohle stiegen im ersten Halbjahr 2026 im Jahresvergleich um 8.72%, während die Kosten im Juni im Monatsvergleich um 6.42% zunahmen, wie aus von SteelOrbis gemeldeten Kostendaten der CISA hervorgeht. Diese Zahlen betreffen Beschaffungskosten und nicht den Spot-Richtwert EXW Anze vom 7. August; sie liefern daher Hintergrundinformationen zum Kostenumfeld und keinen direkten Ersatz für die Augustnotierung.
Die Stahlproduktion liefert ein weiteres uneinheitliches Nachfragesignal
Der Hintergrund der Stahlproduktion war ebenfalls uneinheitlich. Die weltweite Rohstahlproduktion der 70 meldenden Länder erreichte im Juni 2026 155.7 Millionen Tonnen, 1.7% mehr als im Vorjahr, während die Produktion von Januar bis Juni um 0.7% auf 931.5 Millionen Tonnen sank und die chinesische Produktion zurückging. Diese Kombination klärt das Bild der Kokskohlenachfrage nicht, steht aber im Einklang mit einem Markt, in dem sich kurzfristige Produktions- und Kaufsignale in unterschiedliche Richtungen bewegen.
Für Akteure am Kokskohlemarkt ist der Vergleich zwischen Juli und Anfang August daher weniger ein geradliniger Preistrend als eine Veränderung des Chancen-Risiken-Verhältnisses. Australisches Material wurde günstiger, als das Angebot im Verhältnis zur Nachfrage zunahm. Chinesisches Material blieb nahe an seinem Juli-Niveau, weil Sorgen über Störungen in Bergwerken und bei Exporten die schwächeren Nachfragesignale ausglichen.
Die nächste Preisbewegung hängt von der Dauer des Angebotsdrucks und der Nachfrageentwicklung ab
Die verfügbaren Fakten geben keine eindeutige Richtung für den Rest des Augusts vor. Sie benennen jedoch die Betriebs- und Marktindikatoren, die am ehesten darüber entscheiden dürften, ob die aktuelle Divergenz anhält:
- Wie lange die Produktionsunterbrechungen in Shanxi nach der gemeldeten Wiederaufnahme am 8. August in den von Stromausfällen betroffenen Bergwerken andauern.
- Der Betriebsstatus der Xiqu-Mine, nachdem die Shanxi Coking Coal Energy Group am 6. August deren Aussetzung bekannt gegeben hatte.
- Ob sich die Treibstoffknappheit in der Mongolei zu einer tatsächlichen Störung der Kohleexporte entwickelt.
- Ob die größere Verfügbarkeit australischer Ladungen im August und September anhält.
- Ob chinesische Verbraucher weiterhin selektive Käufe von Kokskohle in Premiumqualität auf dem Seeweg tätigen.
- Ob sich die Nachfragebedingungen in China und Indien nach der Anfang Juli verzeichneten Schwäche verbessern.
Die beiden Markterzählungen könnten zusammenlaufen, wenn die chinesischen Angebotsunterbrechungen anhalten oder sich die australische Nachfrage verbessert. Sie könnten auch getrennt bleiben, wenn sich der Betrieb in Shanxi normalisiert, während die Verfügbarkeit australischer Ladungen hoch bleibt. Zum jetzigen Zeitpunkt spricht das Quellenmaterial für eine Beobachtung unter bestimmten Bedingungen und nicht für eine definitive Preisprognose.
Für Stahlkäufer und Rohstoffanalysten liegt der entscheidende Unterschied zwischen dem Gleichgewicht im australischen Seeverkehr und der inländischen Angebotsrisikoprämie Chinas. Der August hat bislang gezeigt, dass diese Kräfte im selben Zeitraum deutlich unterschiedliche Preisreaktionen hervorrufen können.
Die Kokskohlepreise gingen mit gegenläufigen Kräften in den August. Australisches Material im Seeverkehr gab nach, weil die Verfügbarkeit von Ladungen die Nachfrage übertraf, während der chinesische Spotmarkt durch Sorgen über Störungen in Bergwerken und bei Exporten Unterstützung erhielt. Der Markt wird geteilt bleiben, sofern sich diese Angebotsrisiken, die chinesische Kaufaktivität und die Verfügbarkeit australischer Ladungen nicht in dieselbe Richtung bewegen.