




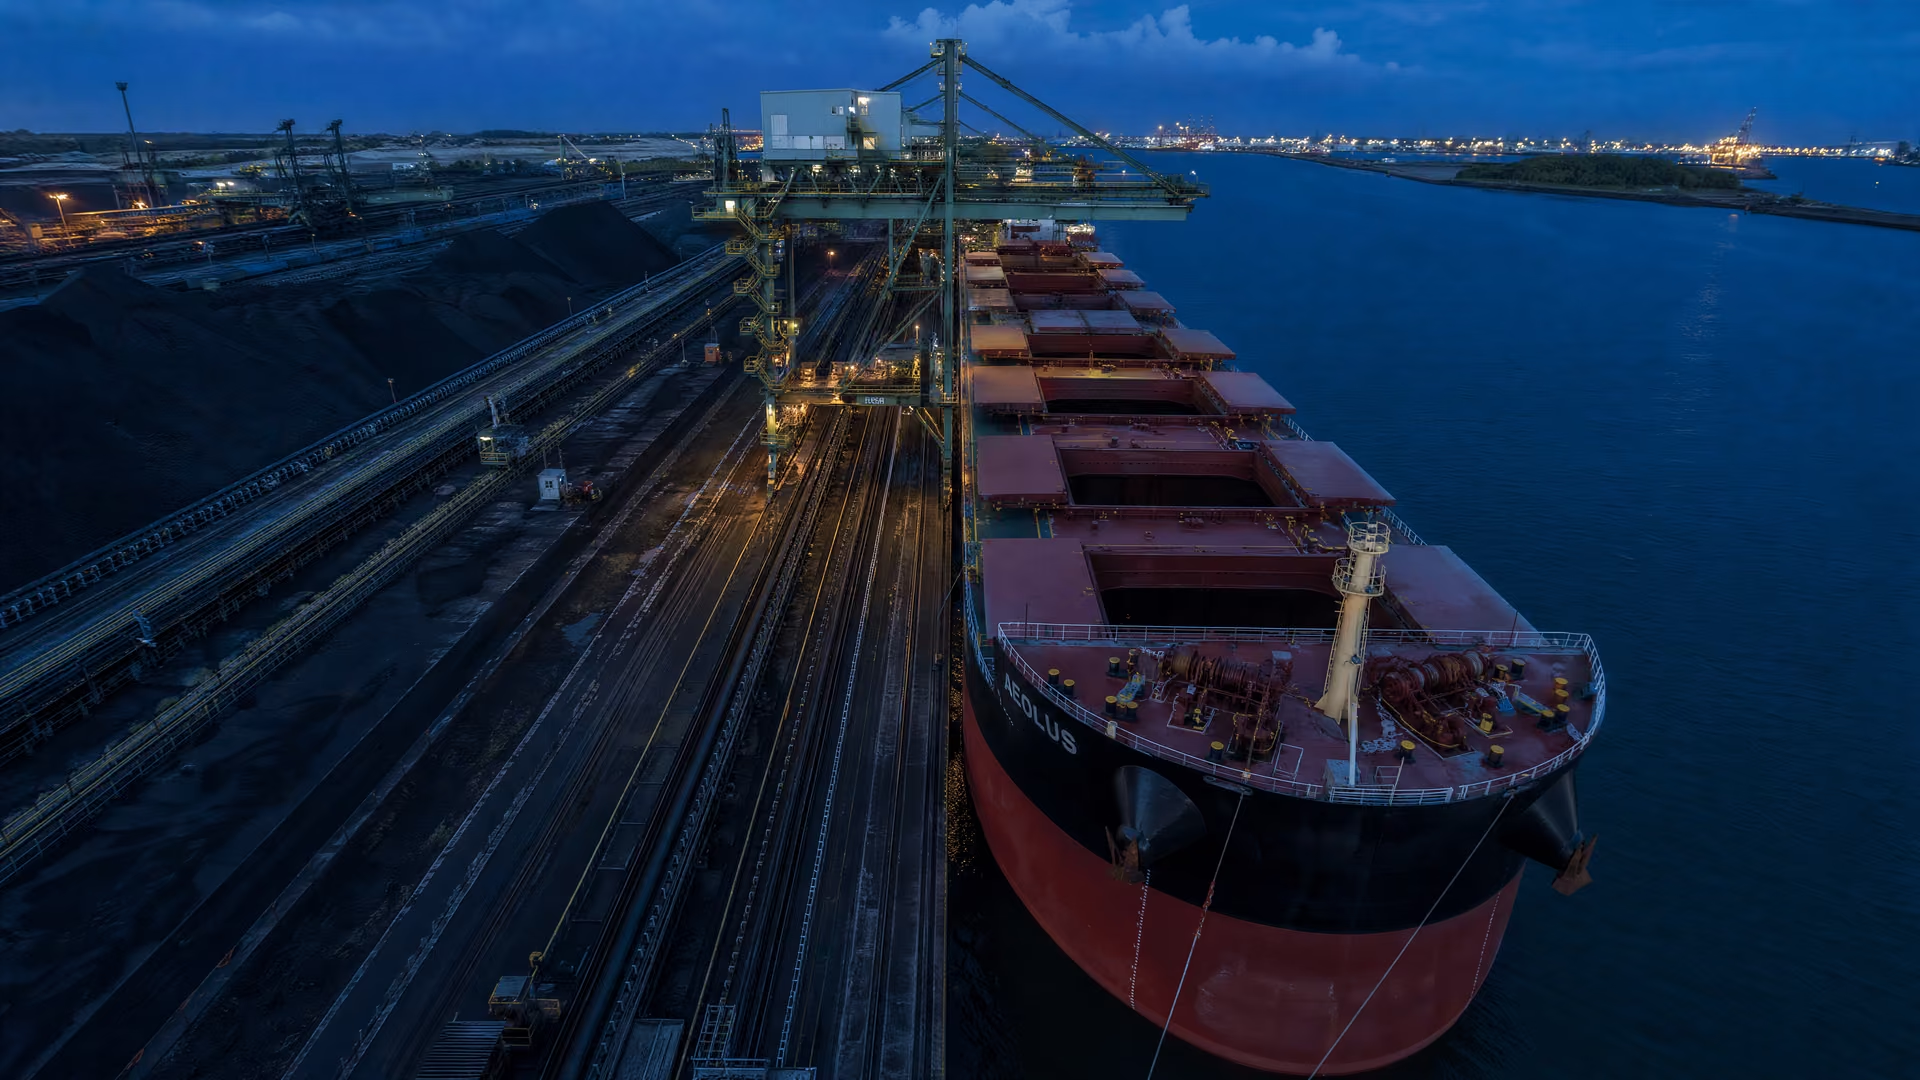
Avustralya'nın yüksek kaliteli koklaşabilir kömürü 7 Ağustos'ta FOB 214.9 $/tona %10 düşerken Çin spot kömürü EXW Anze'de %0.3 gerileyip 296.3…

Koklaşabilir kömür için küresel referans fiyatlar Ağustos 2026'nın başında ayrıştı. Yüksek kaliteli Avustralya menşeli ürünün FOB fiyatı 7 Ağustos 2026'ya kadar %10 gerileyerek $214.9/t olurken, Çin spot kömürü EXW Anze bazında %0.3 düşüşle $296.3/t seviyesine indi. GMK Center'ın Ağustos ayındaki koklaşabilir kömür fiyat güncellemesinde aktarılan rakamlar iki farklı piyasa baskısına işaret ediyor: Avustralya'nın deniz yoluyla taşınan kömür piyasasında arz fazlası ve zayıflayan talep, Çin'de ise arz kesintilerine ilişkin endişeler.
Ağustos göstergeleri Avustralya ve Çin arasında ayrıştı
Ağustos başındaki piyasa, küresel ölçekte tek bir fiyat yönü ortaya koymadı. Yüksek kaliteli Avustralya FOB göstergesi 10 Temmuz'a kıyasla sert biçimde gerilerken, Çin EXW Anze spot kotasyonu aynı karşılaştırma döneminde neredeyse değişmedi. Bu ayrışma, doğrudan karşılaştırılabilir bir işlem farkından ziyade menşe, kalite, teslimat esası ve anlık arz koşullarındaki farklılıkları yansıtıyor.
İki gösterge, farklı baskı noktaları
Aktarılan fiyatlar ve piyasa sinyalleri şu şekilde ayrışıyor:
| Piyasa ve gösterge | 7 Ağustos 2026 | 10 Temmuz'dan değişim | Piyasa sinyali | Kaynak |
|---|---|---|---|---|
| Yüksek kaliteli koklaşabilir kömür, Avustralya FOB | $214.9/t | -10% | Arz fazlası, daha fazla Ağustos ve Eylül yükü, zayıf talep | Koklaşabilir kömür için küresel fiyatlar Ağustos ayında farklı eğilimler gösterdi |
| Spot koklaşabilir kömür, Çin EXW Anze | $296.3/t | -0.3% | Arz kıtlığı endişeleri ve Shanxi ile Moğolistan'daki kesinti riskleri | Koklaşabilir kömür için küresel fiyatlar Ağustos ayında farklı eğilimler gösterdi |
Avustralya kotasyonu, FOB esasıyla yüksek kaliteli ve deniz yoluyla taşınan kömürü temsil ederken Çin rakamı, EXW esasıyla iç piyasadaki spot fiyatı ifade ediyor. Bu nedenle tedarik karşılaştırmalarında belirtilen gösterge tanımlarının korunması gerekiyor; yalnızca sayısal fark, kaliteye göre düzeltilmiş veya teslim edilmiş maliyet farkını ortaya koymuyor.
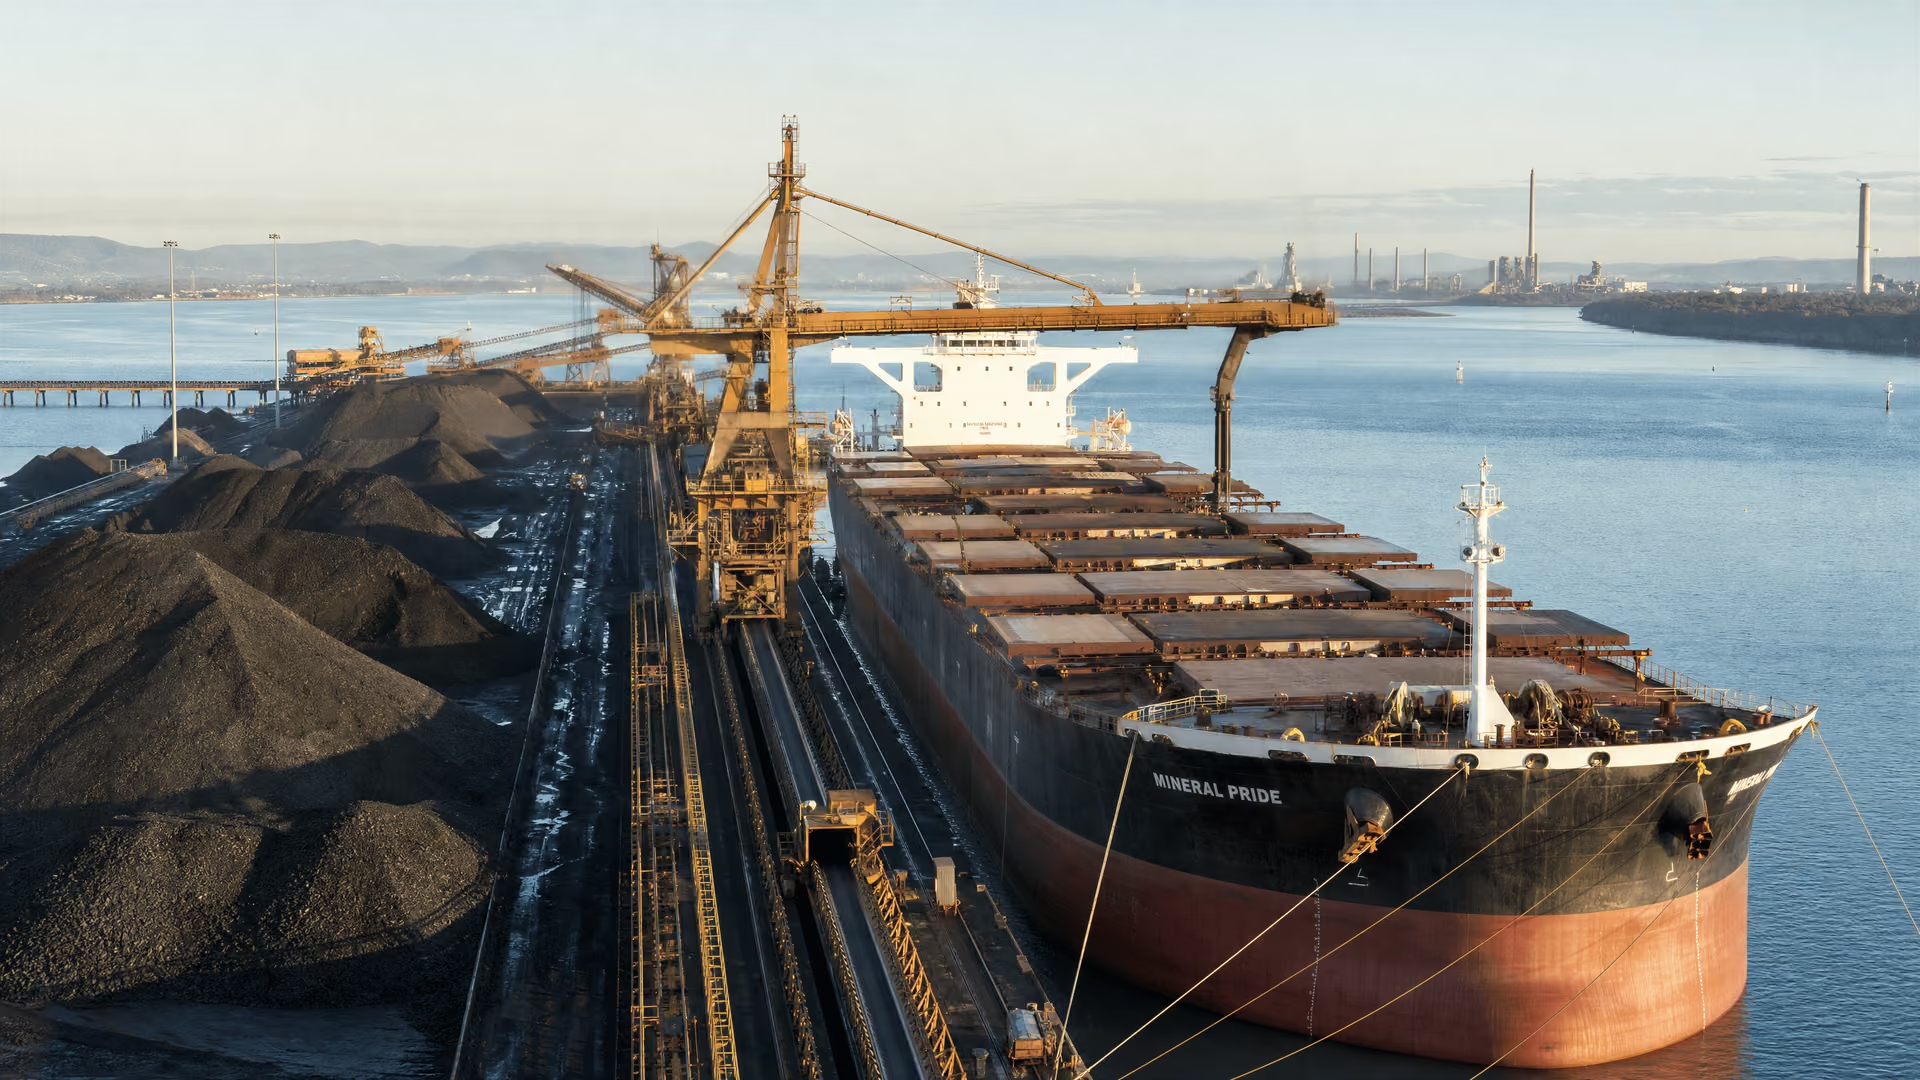
Karşılaştırmanın deniz yoluyla taşınan kömür tarafını, Avustralya ihracat terminallerindeki yük bulunabilirliği temsil ediyor:
Çin'in iç piyasası arz endişeleriyle destekleniyor
Çin'in koklaşabilir kömür piyasası, katılımcıların bir sonraki yön konusunda farklı sinyaller almasıyla Temmuz sonu ve Ağustos başında belirli bir fiyat aralığında kaldı. GMK Center raporuna göre, olası bir arz kıtlığı konusundaki endişeler Çinli madencilerin fiyatları artırmasına olanak sağladı; ancak Anze'deki spot kotasyon 10 Temmuz'a göre hafifçe geriledi.
Shanxi'deki kesintiler ve olası Moğolistan riskleri
Raporda tespit edilen arz tarafındaki gelişmeler, birbirinden ayrı birkaç riski içeriyor:
- Yoğun yağışların elektrik kesintilerine yol açmasının ardından Shanxi eyaletindeki birkaç maden Ağustos başında dört gün süreyle kapalı kaldı. Faaliyetler 8 Ağustos'ta yeniden başladı.
- Shanxi Koklaşabilir Kömür Enerji Grubu, 6 Ağustos'ta Xiqu madenindeki faaliyetlerin ölümle sonuçlanan bir kazanın ardından durdurulduğunu açıkladı.
- Moğolistan'ın kömür ihracatında olası bir kesinti, Moğolistan'daki yakıt sıkıntısıyla ilişkilendirildi.
- Pekin'in yeni kömür yakıtlı elektrik üretim kapasitesini onaylama kriterlerini sıkılaştırması, piyasaya yönelik bir başka politika sinyali oluşturdu.
Bu gelişmeler tek ve yeknesak bir arz şoku anlamına gelmiyor. Shanxi'deki elektrik kesintileri geçiciydi ve bildirilen bir yeniden başlatmayla takip edilmişti; Xiqu'daki duruş ise belirli bir maden kazasıyla bağlantılıydı. Moğolistan ihracatı, doğrulanmış bir kesintiden ziyade olası bir aksama olarak tanımlandı. Çin piyasasındaki arz endişesinin geçici mi, yerel mi yoksa daha uzun sürme ihtimali taşıyan bir sorun mu olduğunu değerlendirirken bu ayrım önem taşıyor.
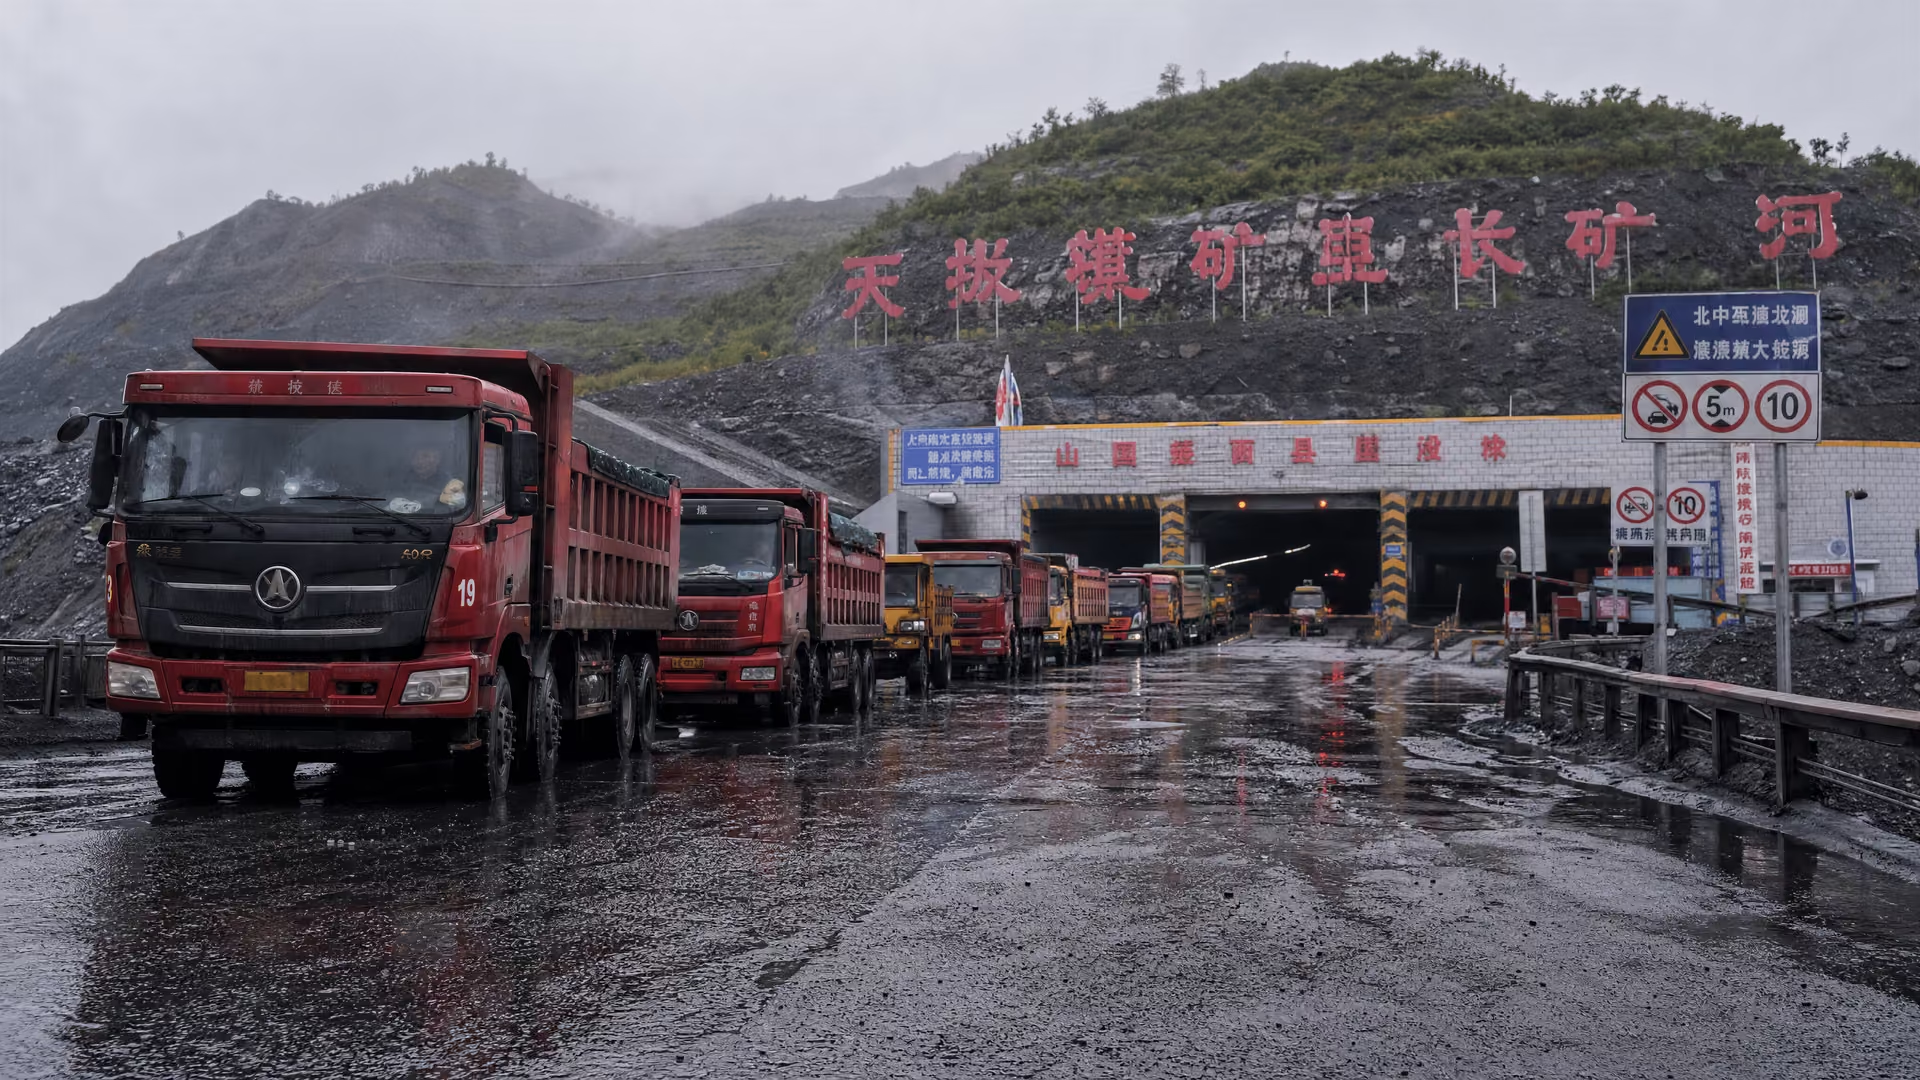
Çin göstergesinin operasyonel hassasiyeti, kısa süreli kesintilerin birkaç madeni etkilediği, Xiqu'daki duruşun ise ayrı bir belirsizlik yarattığı Shanxi'de özellikle belirgin:
Avustralya'nın deniz yoluyla taşınan kömürü baskı altında kalmayı sürdürüyor
Avustralya'nın deniz yoluyla taşınan koklaşabilir kömürü farklı bir seyir izledi. Ağustos ve Eylül aylarında yükleme için daha fazla yük bulunmasına karşın talebin zayıflaması nedeniyle fiyatlar Temmuz sonundan Ağustos başına kadar arz fazlası etkisiyle düşmeye devam etti. Bunun sonucunda, yüksek kaliteli Avustralya FOB kotasyonu 10 Temmuz ile 7 Ağustos arasında %10 gerileyerek $214.9/t seviyesine indi.
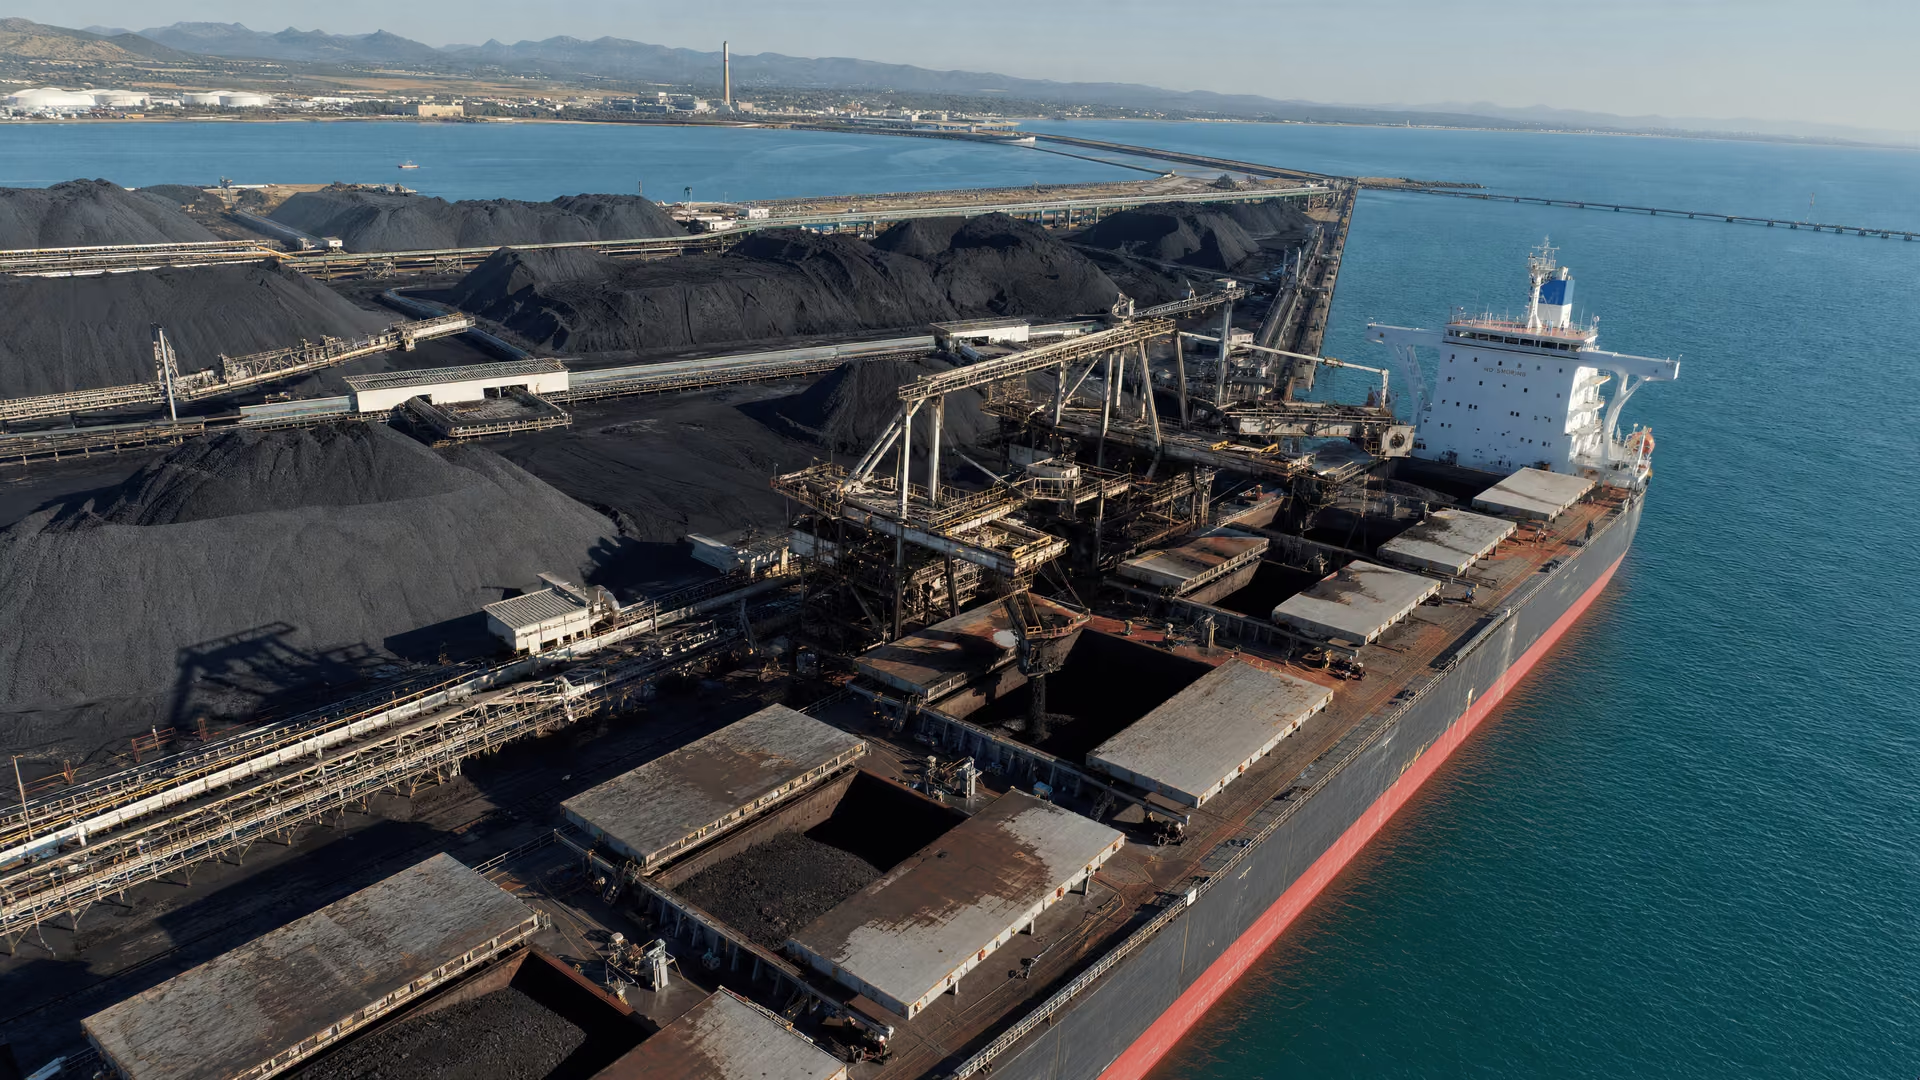
Bu değerlendirmede yüklerin fiziksel olarak bulunabilir olması merkezi önem taşıyor:
Deniz yoluyla taşınan piyasanın bir bölümü için yine de bir miktar destek vardı. Rapora göre Çinli tüketiciler önceki hafta seçici biçimde üst kalite kömür alımı yaptı. Bu alımlar piyasanın bir bölümü için taban oluşturdu, ancak ilave yük bulunabilirliği ve zayıf talebin yarattığı daha geniş baskıyı tersine çevirmedi.
Bu nedenle ileriye dönük yön, Çin'deki işletme koşullarıyla yakından bağlantılı olmaya devam ediyor. Kaynak, Shanxi'deki üretim kesintilerinin süresini gelecekteki eğilimler açısından temel bir faktör olarak tanımlarken, Avustralya tarafı bulunabilir yüklerle talep arasındaki dengeye maruz kalmayı sürdürüyor:
Gelecekteki eğilimler Çin'deki duruma, özellikle de Shanxi eyaletindeki üretim kesintilerinin süresine bağlı olacak.
GMK Center piyasa değerlendirmesi
Temmuzdaki ayrışma Ağustos için başlangıç noktası oldu
Ağustos'taki karma görünüm, Temmuz ayında zaten bölünmüş olan bir piyasanın ardından geldi. Çin ve Hindistan'dan gelen talep zayıf kalırken koklaşabilir kömür fiyatları Temmuz'un ilk on gününde düştü. Avustralya ve Çin koklaşabilir kömür fiyatlarının önceki Temmuz karşılaştırmasına göre 12 Haziran-10 Temmuz arasındaki daha uzun karşılaştırmada yüksek kaliteli Avustralya koklaşabilir kömürü %1.3 gerilerken Çin spot koklaşabilir kömürü %1.7 arttı.
Alım maliyetleri ve spot fiyatlar farklı hikâyeler anlatıyor
Çin'in daha kapsamlı maliyet verileri de iç piyasanın yalnızca tek bir spot kotasyon üzerinden okunamayacağını gösteriyor. SteelOrbis'in aktardığı CISA maliyet verilerine göre Çin'in ağırlıklı ortalama koklaşabilir kömür alım maliyetleri 2026'nın ilk yarısında yıllık bazda %8.72 artarken, Haziran maliyetleri aylık bazda %6.42 yükseldi. Bu rakamlar 7 Ağustos EXW Anze spot göstergesinden ziyade alım maliyetleriyle ilgili; dolayısıyla Ağustos kotasyonunun doğrudan alternatifi olmaktan çok maliyet ortamına ilişkin arka plan sunuyor.
Çelik üretimi talep tarafında bir başka eşitsiz sinyal ekliyor
Çelik üretimine ilişkin görünüm de karmaşıktı. Raporlama yapan 70 ülkedeki dünya ham çelik üretimi Haziran 2026'da yıllık bazda %1.7 artarak 155.7 milyon tona ulaştı; buna karşın Ocak-Haziran üretimi %0.7 düşerek 931.5 milyon tona indi ve Çin'in üretimi geriledi. Bu birleşim koklaşabilir kömür talebinin görünümünü netleştirmiyor, ancak kısa vadeli üretim ve alım sinyallerinin farklı yönlerde ilerlediği bir piyasayla uyumlu.
Koklaşabilir kömür piyasasının katılımcıları açısından Temmuz ve Ağustos başı arasındaki karşılaştırma, doğrusal bir fiyat eğiliminden çok risk dengesindeki değişime işaret ediyor. Arz talebe göre genişlerken Avustralya menşeli ürünün fiyatı geriledi. Çin menşeli ürün ise maden ve ihracat kesintilerine ilişkin endişelerin daha zayıf talep sinyallerini dengelemesiyle Temmuz seviyesine yakın kaldı.
Bir sonraki fiyat hareketi arz kesintilerinin süresine ve talebin devamına bağlı
Mevcut veriler Ağustos'un geri kalanı için kesin bir yön ortaya koymuyor. Ancak mevcut ayrışmanın sürüp sürmeyeceğini belirlemesi en muhtemel operasyonel ve piyasa göstergelerini ortaya koyuyor:
- Elektrik kesintilerinden etkilenen madenlerde bildirilen 8 Ağustos'taki yeniden başlatmanın ardından Shanxi'deki üretim kesintilerinin ne kadar süreceği.
- Shanxi Koklaşabilir Kömür Enerji Grubu'nun 6 Ağustos'ta durdurulduğunu açıkladığı Xiqu madeninin operasyonel durumu.
- Moğolistan'daki yakıt sıkıntısının kömür ihracatında gerçek bir kesintiye dönüşüp dönüşmeyeceği.
- Avustralya yüklerinin daha fazla bulunabilir olmasının Ağustos ve Eylül boyunca sürüp sürmeyeceği.
- Çinli tüketicilerin üst kalite deniz yoluyla taşınan kömürü seçici biçimde almaya devam edip etmeyeceği.
- Çin ve Hindistan'daki talep koşullarının Temmuz başında kaydedilen zayıflığın ardından güçlenip güçlenmeyeceği.
İki piyasa anlatısı, Çin'deki arz kesintilerinin sürmesi veya Avustralya talebinin iyileşmesi halinde yakınlaşabilir. Shanxi'deki faaliyetler normale dönerken Avustralya'daki yük bulunabilirliği yüksek kalırsa bu anlatılar ayrı seyretmeye de devam edebilir. Bu aşamada kaynak materyal, kesin bir fiyat tahmini yerine koşullara bağlı izlemeyi destekliyor.
Çelik alıcıları ve hammadde analistleri açısından temel ayrım, Avustralya'nın deniz yoluyla arz-talep dengesi ile Çin'in iç arz riski primi arasındaki farkta yatıyor. Ağustos şu ana kadar, bu güçlerin aynı dönem içinde maddi açıdan farklı fiyat tepkileri yaratabileceğini gösterdi.
Koklaşabilir kömür fiyatları, Ağustos'a karşıt güçlerin etkili olduğu bir ortamda girdi. Avustralya'nın deniz yoluyla taşınan ürünü, yük bulunabilirliğinin talebi aşmasıyla zayıflarken Çin'in spot piyasası, maden ve ihracat kesintilerine ilişkin endişelerden destek aldı. Arz riskleri, Çin'deki alım faaliyeti ve Avustralya'daki yük bulunabilirliği aynı yönde hareket etmeye başlamadıkça piyasa bölünmüş kalmayı sürdürecek.