




انخفض فحم الكوك الأسترالي عالي الجودة 10% إلى $214.9/طن فوب في 7 أغسطس، مقابل تراجع الفحم الفوري الصيني 0.3% إلى $296.3/طن إكس ووركس آنزه وسط اضطرابات…

تباينت المؤشرات العالمية لفحم الكوك في أوائل أغسطس، إذ انخفضت الخامة الأسترالية عالية الجودة 10% إلى $214.9/طن فوب بحلول 7 أغسطس 2026، بينما تراجع سعر الفحم الفوري الصيني 0.3% إلى $296.3/طن إكس ووركس آنزه. وتشير الأرقام الواردة في تحديث أسعار فحم الكوك لشهر أغسطس الصادر عن مركز GMK إلى ضغوط سوقية مختلفة: فائض المعروض وضعف الطلب في السوق الأسترالية المنقولة بحرًا، ومخاوف اضطراب الإمدادات في الصين.
تباينت المؤشرات المرجعية في أغسطس بين أستراليا والصين
لم يفضِ سوق أوائل أغسطس إلى اتجاه عالمي واحد للأسعار. فقد انخفض المؤشر المرجعي الأسترالي للفحم عالي الجودة، على أساس فوب، بشدة مقارنة بـ10 يوليو، بينما ظل سعر الفحم الفوري الصيني على أساس إكس ووركس آنزه شبه unchanged خلال فترة المقارنة نفسها. ويعكس هذا التباين اختلافات في المنشأ والجودة وأساس التسليم وظروف الإمداد الفورية، وليس فرقًا في أسعار معاملات قابلة للمقارنة مباشرة.
مؤشران مرجعيان، ونقطتا ضغط مختلفتان
تتوزع الأسعار المعلنة وإشارات السوق على النحو التالي:
| السوق والمؤشر المرجعي | 7 أغسطس 2026 | التغير مقارنة بـ10 يوليو | إشارة السوق | المصدر |
|---|---|---|---|---|
| فحم كوك عالي الجودة، فوب أستراليا | $214.9/طن | -10% | فائض المعروض، ومزيد من الشحنات في أغسطس وسبتمبر، وضعف الطلب | أظهرت الأسعار العالمية لفحم الكوك اتجاهات متباينة في أغسطس |
| فحم كوك فوري، الصين، إكس ووركس آنزه | $296.3/طن | -0.3% | مخاوف نقص الإمدادات ومخاطر الاضطرابات في شانشي ومنغوليا | أظهرت الأسعار العالمية لفحم الكوك اتجاهات متباينة في أغسطس |
يمثل السعر الأسترالي فحمًا بحريًا عالي الجودة على أساس فوب، في حين أن الرقم الصيني هو سعر فوري محلي على أساس إكس ووركس. لذلك ينبغي أن تحافظ مقارنات الشراء على تعريفات المؤشرات المرجعية المذكورة؛ فالفارق الرقمي وحده لا يثبت وجود فرق معدّل بحسب الجودة أو فرق في تكلفة التسليم.
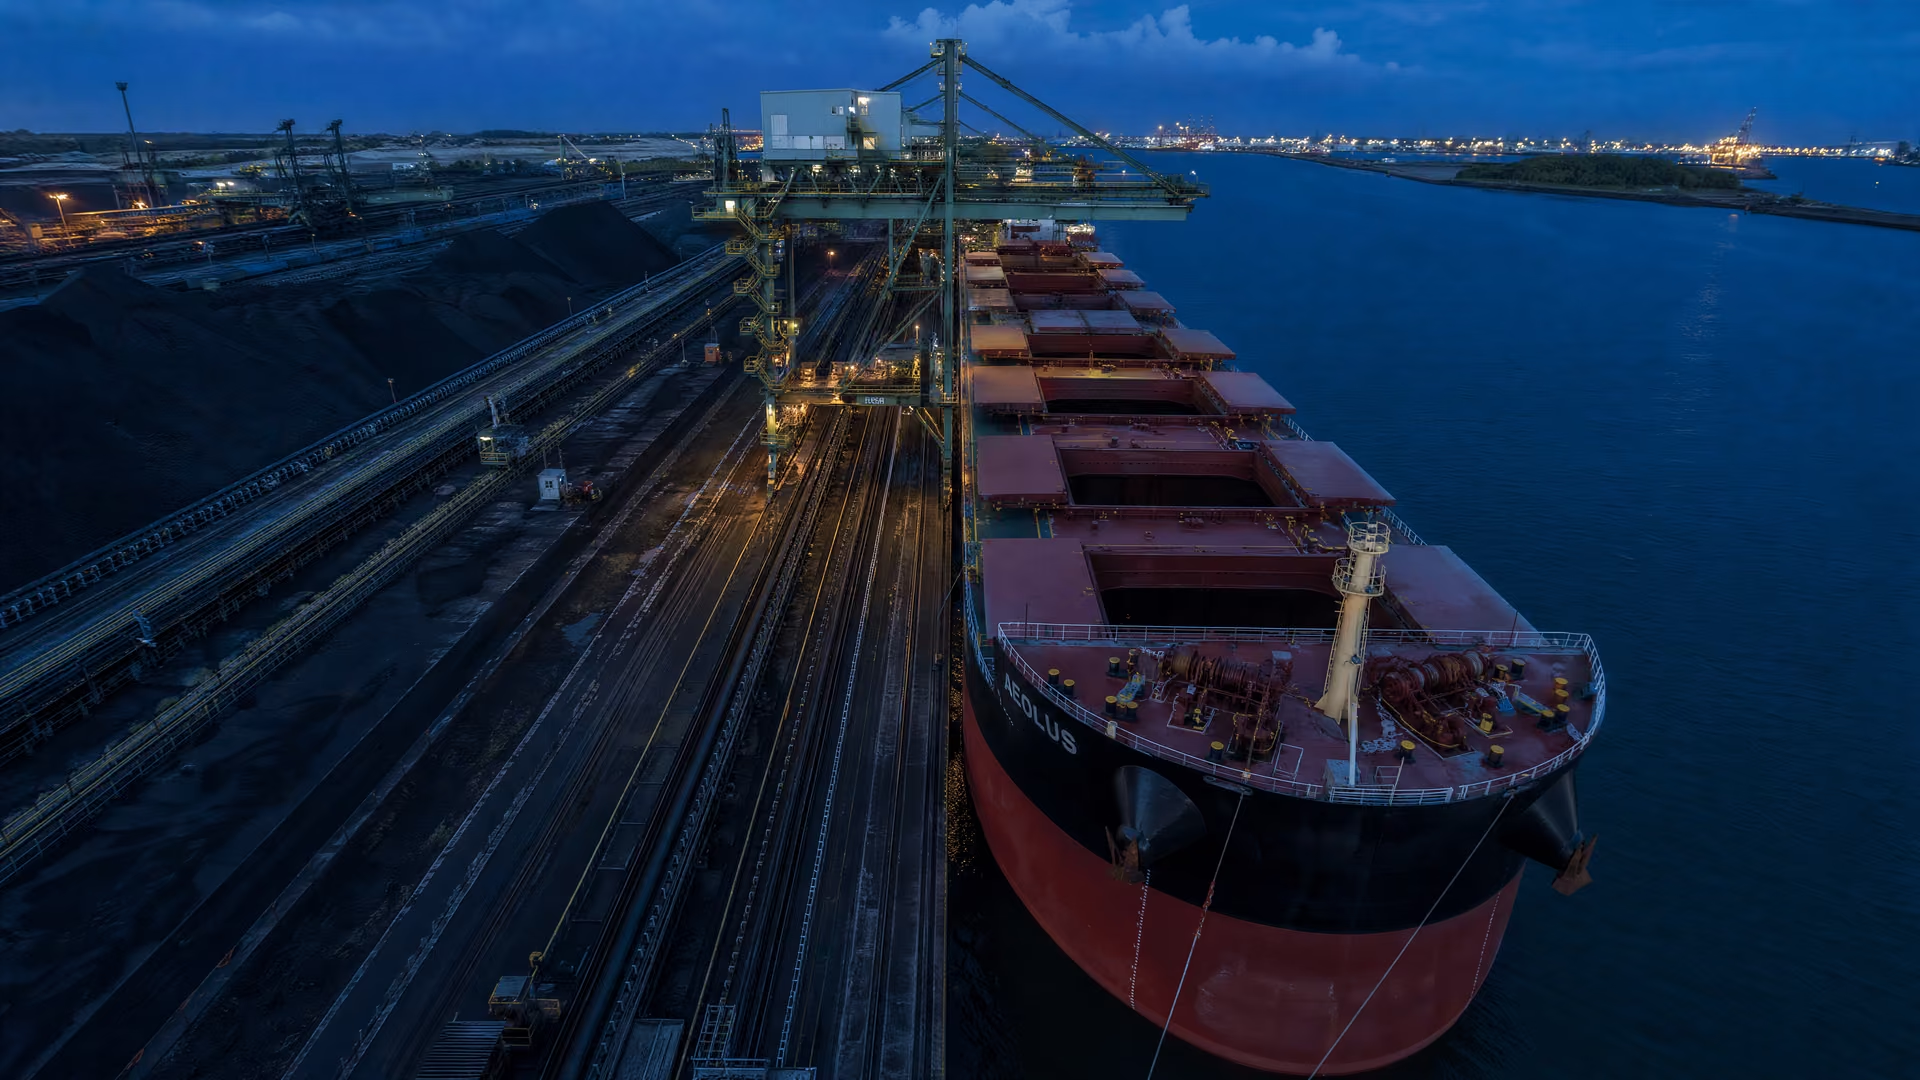
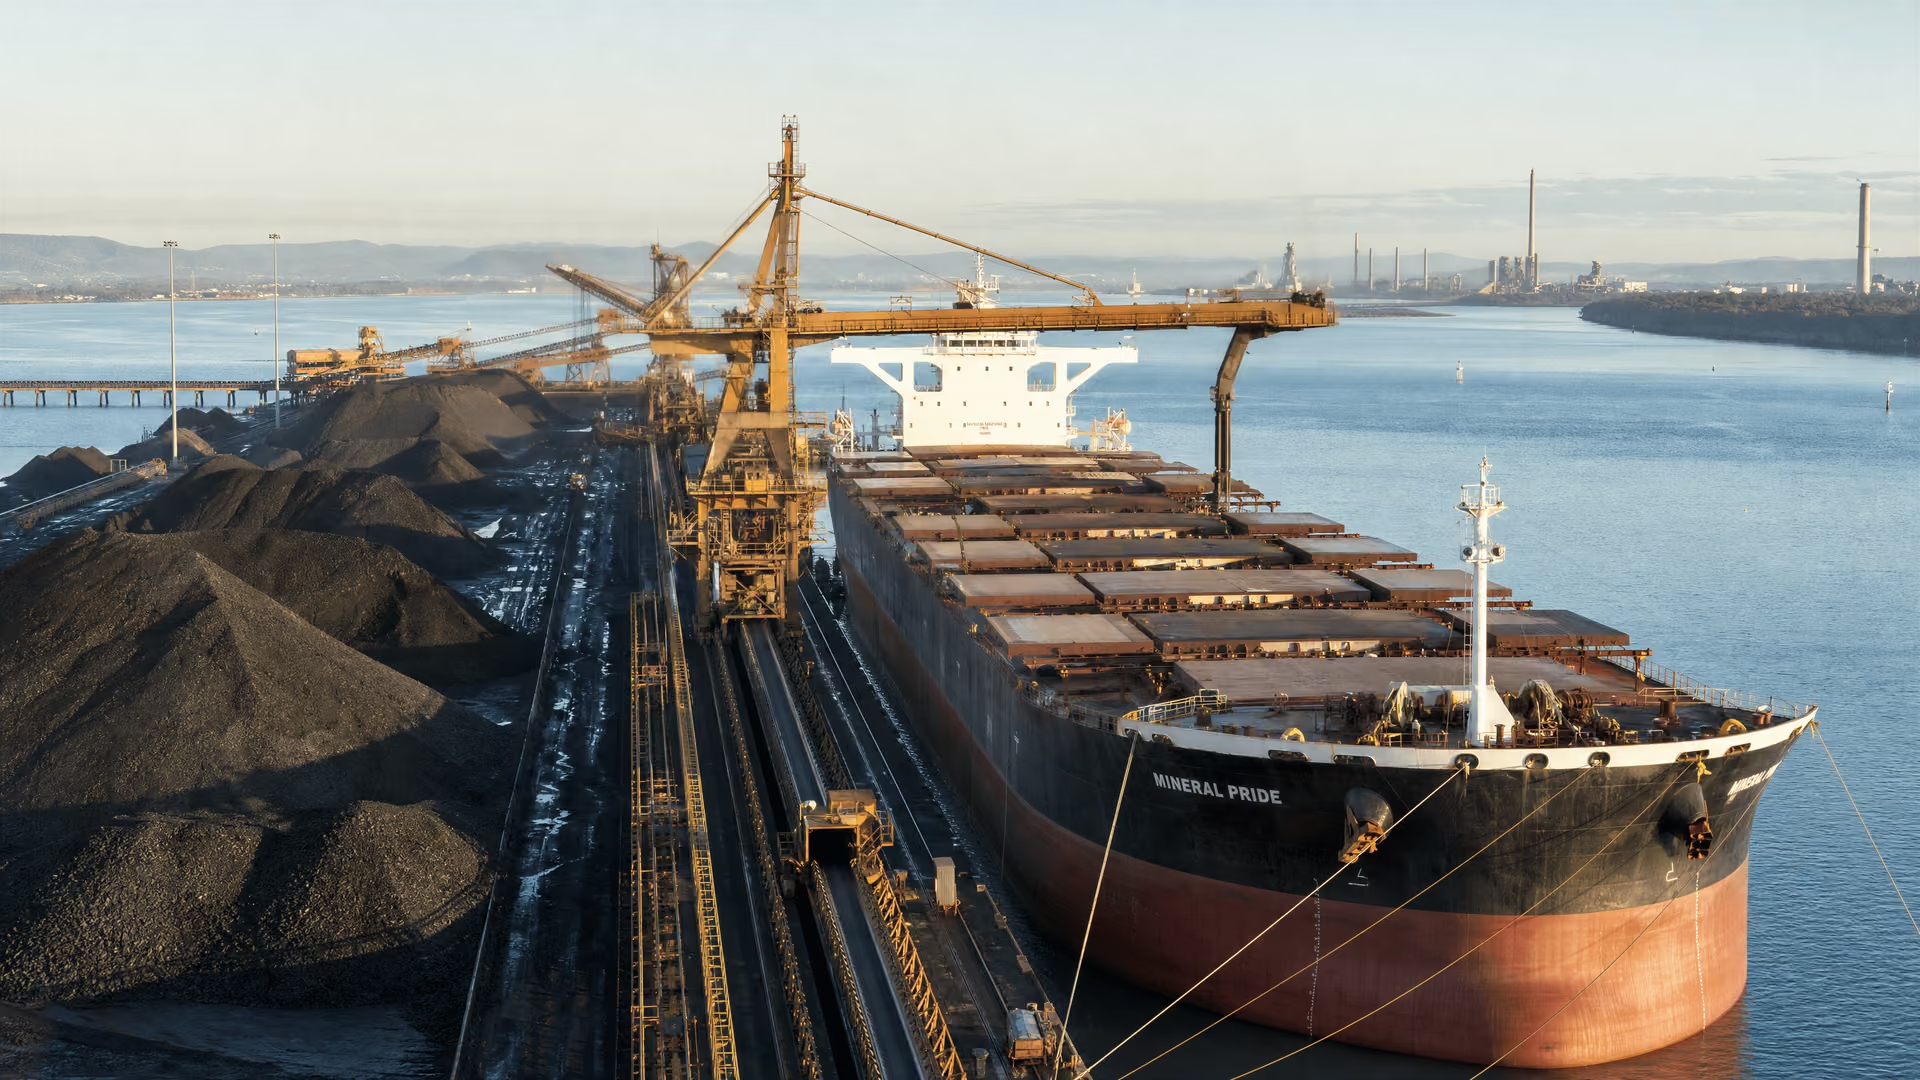
ويمثل جانب الفحم المنقول بحرًا من المقارنة توافر الشحنات في محطات التصدير الأسترالية:
يحظى السوق المحلي الصيني بدعم من مخاوف الإمدادات
ظل سوق فحم الكوك الصيني ضمن نطاق سعري محدد في أواخر يوليو وأوائل أغسطس، مع تلقي المشاركين إشارات متباينة بشأن الاتجاه التالي. ووفقًا لتقرير مركز GMK، أتاحت المخاوف من احتمال حدوث نقص في الإمدادات لعمال المناجم الصينيين رفع الأسعار، رغم أن السعر الفوري في آنزه انخفض قليلًا مقارنة بـ10 يوليو.
اضطرابات شانشي والمخاطر المنغولية المحتملة
تشمل التطورات المتعلقة بجانب الإمدادات التي حددها التقرير عدة مخاطر منفصلة:
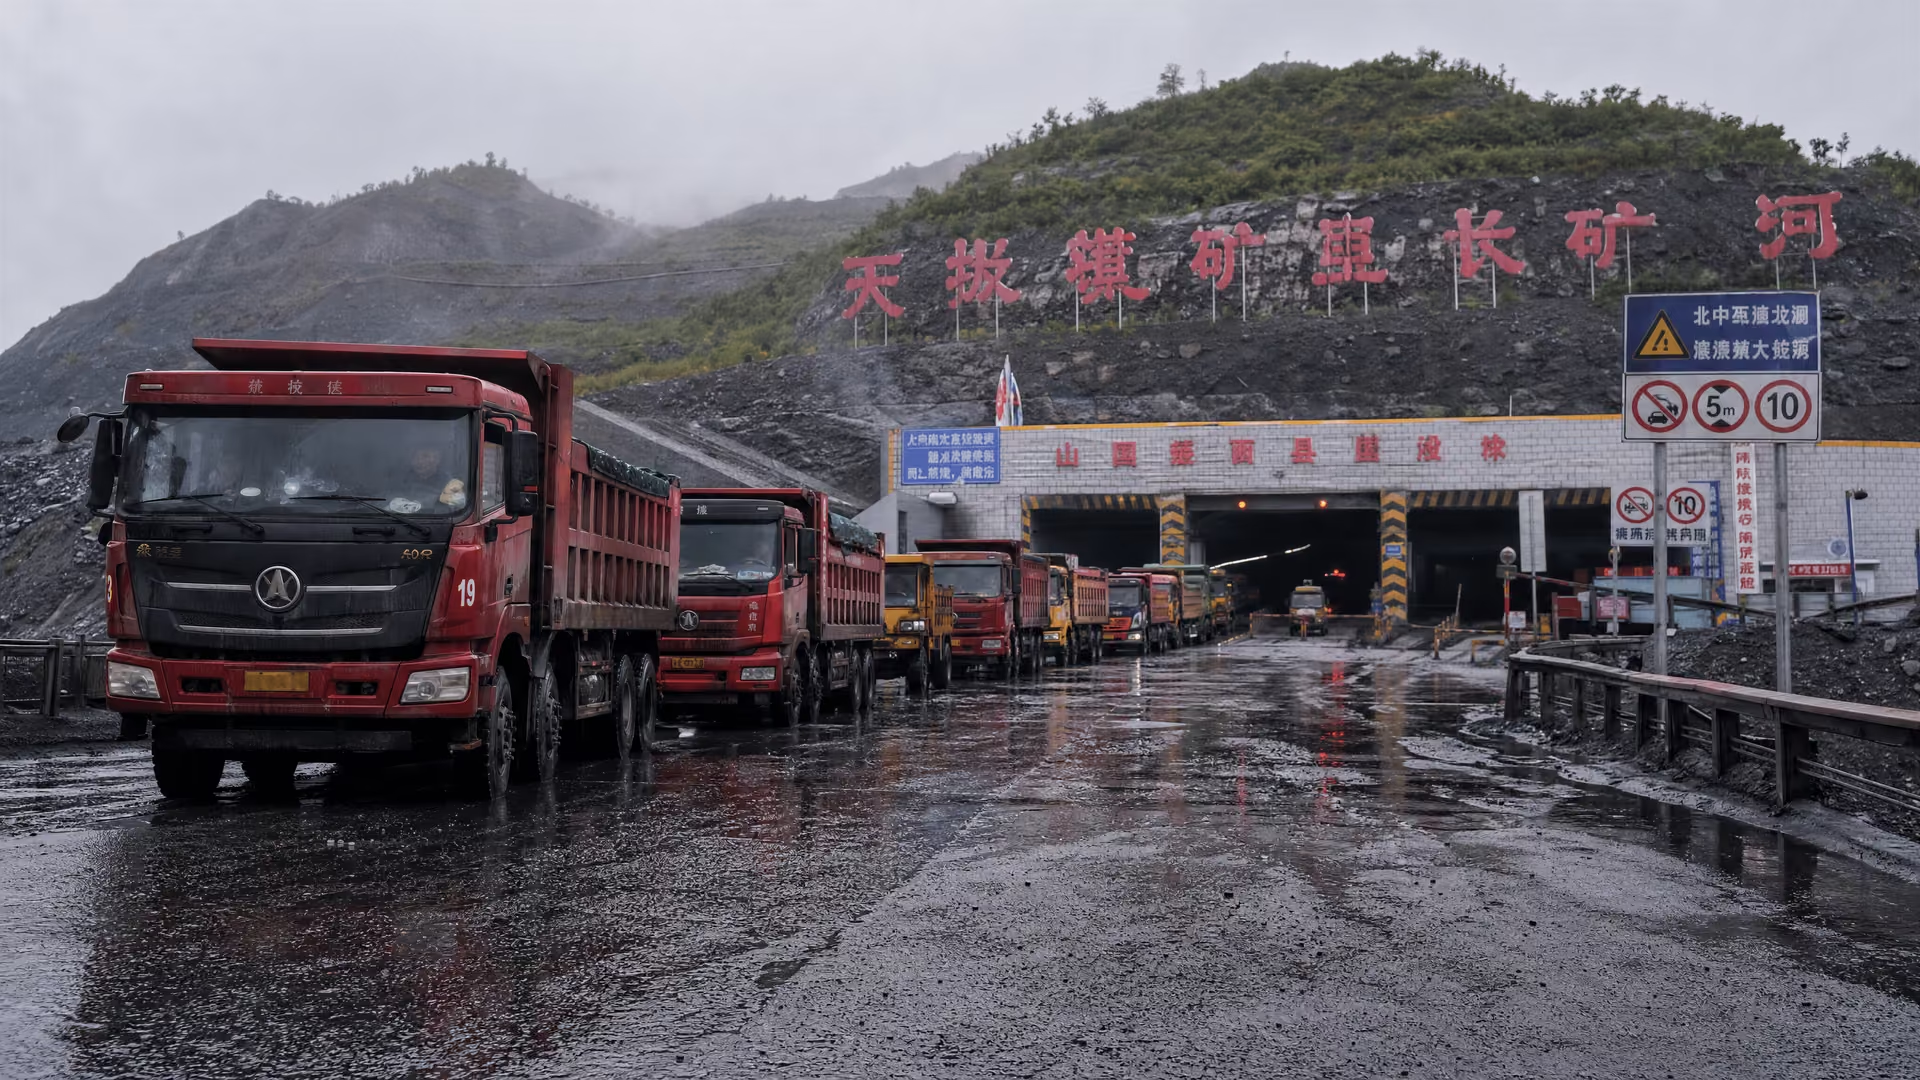
- أُغلقت عدة مناجم في مقاطعة شانشي لمدة أربعة أيام في بداية أغسطس، بعدما تسببت الأمطار الغزيرة في انقطاع الكهرباء. واستؤنفت العمليات في 8 أغسطس.
- أعلنت مجموعة شانشي لفحم الكوك والطاقة في 6 أغسطس تعليق العمليات في منجم شيكو بعد حادث مميت.
- ارتبط احتمال تعطل صادرات الفحم المنغولي بنقص الوقود في منغوليا.
- أضاف تشديد بكين معايير الموافقة على قدرات جديدة لتوليد الكهرباء بالفحم إشارة سياسية أخرى إلى السوق.
لا تمثل هذه التطورات صدمة موحدة واحدة في الإمدادات. فقد كانت انقطاعات الكهرباء في شانشي مؤقتة، وأعقبها، وفقًا للتقارير، استئناف العمليات، بينما ارتبط تعليق منجم شيكو بحادث وقع في منجم محدد. ووُصفت الصادرات المنغولية بأنها معرضة لتعطل محتمل، لا بأنها توقفت فعليًا ومؤكدًا. ويكتسب هذا التمييز أهمية عند تقييم ما إذا كانت مخاوف الإمدادات في السوق الصينية مؤقتة أو محلية أو قابلة للاستمرار فترة أطول.
وتتضح حساسية المؤشر الصيني للعمليات بصورة خاصة في شانشي، حيث أثرت انقطاعات قصيرة الأجل في عدة مناجم، بينما أوجد تعليق منجم شيكو حالة منفصلة من عدم اليقين:
لا يزال فحم الكوك الأسترالي المنقول بحرًا تحت الضغط
سلك فحم الكوك الأسترالي المنقول بحرًا مسارًا مختلفًا. فقد واصلت الأسعار انخفاضها من أواخر يوليو إلى أوائل أغسطس بسبب فائض المعروض، مع توافر مزيد من الشحنات للتحميل في أغسطس وسبتمبر مقابل طلب أضعف. وأدى ذلك إلى انخفاض بنسبة 10% في سعر فحم الكوك الأسترالي عالي الجودة على أساس فوب بين 10 يوليو و7 أغسطس، ليصل إلى $214.9/طن.
ويشكل التوافر الفعلي للشحنات محور هذا التقييم:
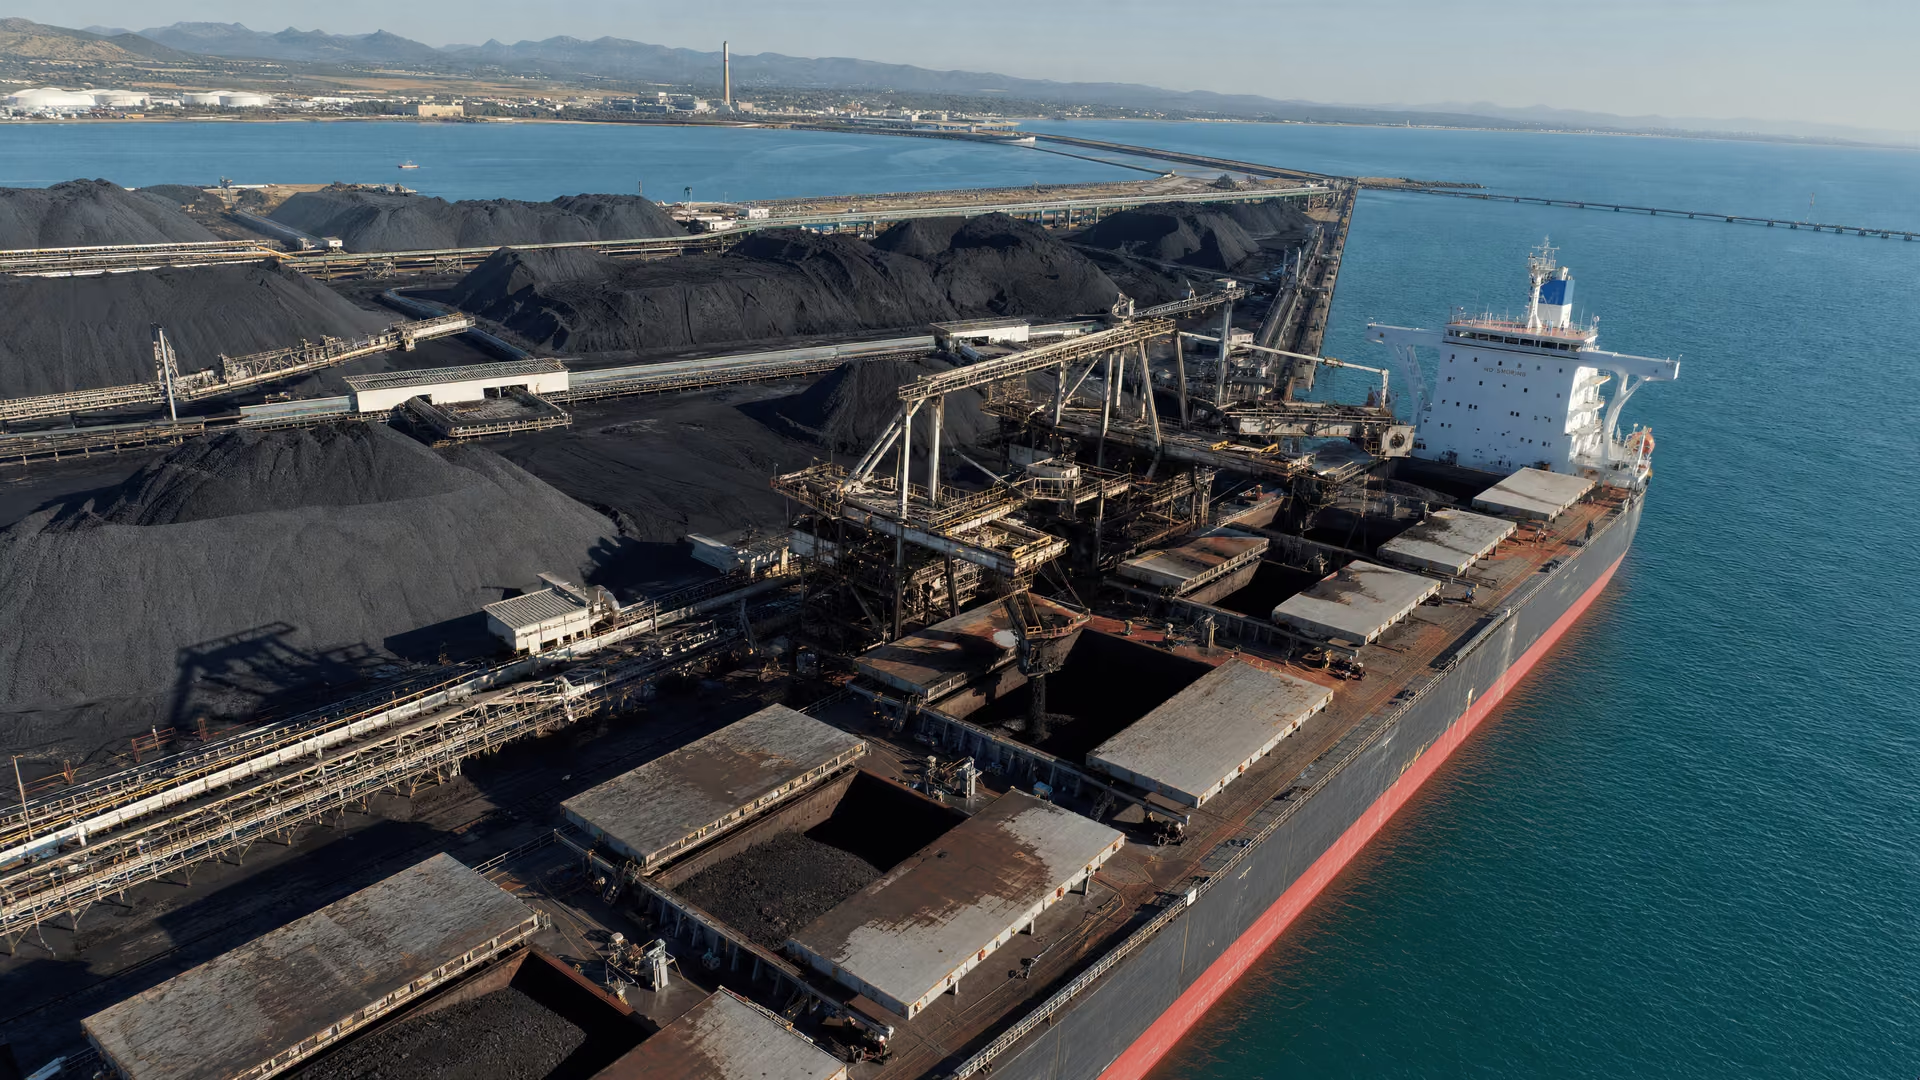
ظل هناك بعض الدعم للسوق المنقولة بحرًا. ووفقًا للتقرير، أجرى مستهلكون صينيون مشتريات انتقائية من الفحم ذي الدرجة الممتازة خلال الأسبوع السابق. وقد وفرت تلك المشتريات حدًا أدنى لجزء من السوق، لكنها لم تعكس الضغط الأوسع الناجم عن توافر شحنات إضافية وضعف الطلب.
لذلك يظل الاتجاه المستقبلي مرتبطًا ارتباطًا وثيقًا بظروف التشغيل الصينية. ويحدد المصدر مدة اضطرابات الإنتاج في شانشي بوصفها عاملًا رئيسيًا في الاتجاهات المستقبلية، في حين يظل الجانب الأسترالي معرضًا لتأثير التوازن بين الشحنات المتاحة والطلب:
ستعتمد الاتجاهات المستقبلية على الوضع في الصين، ولا سيما مدة اضطرابات الإنتاج في مقاطعة شانشي.
تقييم السوق لدى مركز GMK
حدّد تباين يوليو نقطة الانطلاق لأغسطس
جاءت صورة أغسطس المتباينة بعد سوق كان منقسمًا أصلًا في يوليو. فقد انخفضت أسعار فحم الكوك خلال الأيام العشرة الأولى من يوليو، مع بقاء الطلب من الصين والهند ضعيفًا. وعلى مدى المقارنة الأطول من 12 يونيو إلى 10 يوليو، انخفض فحم الكوك الأسترالي عالي الجودة 1.3%، بينما ارتفع فحم الكوك الصيني الفوري 1.7%، وفقًا لـمقارنة سابقة في يوليو بين أسعار فحم الكوك الأسترالي والصيني.
تروي تكاليف الشراء والأسعار الفورية قصتين مختلفتين
توضح بيانات التكاليف الأوسع في الصين أيضًا سبب عدم إمكانية قراءة السوق المحلية اعتمادًا على سعر فوري واحد فقط. فقد ارتفعت تكاليف شراء فحم الكوك في الصين، المرجحة بمتوسطها، بنسبة 8.72% على أساس سنوي في النصف الأول من 2026، بينما زادت تكاليف يونيو 6.42% على أساس شهري، وفقًا لـبيانات تكاليف CISA التي أوردها ستيل أوربيس. وتتعلق هذه الأرقام بتكاليف الشراء، لا بالمؤشر الفوري لفحم الكوك على أساس إكس ووركس آنزه في 7 أغسطس، ولذلك فإنها تقدم خلفية عن بيئة التكاليف بدلًا من أن تكون بديلًا مباشرًا عن سعر أغسطس.
يضيف إنتاج الصلب إشارة أخرى متباينة إلى الطلب
كانت خلفية إنتاج الصلب متباينة هي الأخرى. فقد بلغ إنتاج الصلب الخام العالمي في الدول الـ70 التي أبلغت عن بياناتها 155.7 مليون طن في يونيو 2026، بزيادة 1.7% على أساس سنوي، بينما انخفض الإنتاج من يناير إلى يونيو 0.7% إلى 931.5 مليون طن، وتراجع الإنتاج الصيني. ولا يحسم هذا المزيج صورة الطلب على فحم الكوك، لكنه يتسق مع سوق تتحرك فيه إشارات الإنتاج والشراء قصيرة الأجل في اتجاهات مختلفة.
وبالنسبة إلى المشاركين في سوق فحم الكوك، فإن المقارنة بين يوليو وأوائل أغسطس لا تمثل اتجاهًا سعريًا مستقيمًا بقدر ما تمثل تغيرًا في توازن المخاطر. فقد تحركت الخامة الأسترالية إلى الانخفاض مع توسع الإمدادات مقارنة بالطلب. وظلت الخامة الصينية قريبة من مستواها في يوليو، لأن المخاوف بشأن اضطرابات المناجم والصادرات عاوضت إشارات ضعف الطلب.
تعتمد حركة السعر التالية على مدة اضطرابات الإمدادات واستمرار الطلب
لا تثبت الحقائق المتاحة اتجاهًا محددًا لبقية أغسطس. لكنها تحدد مؤشرات التشغيل والسوق التي يُرجح أن تحدد ما إذا كان التباين الحالي سيستمر:
- مدة استمرار انقطاعات الإنتاج في شانشي بعد استئناف العمليات المعلن في 8 أغسطس بالمناجم التي تضررت من انقطاع الكهرباء.
- الوضع التشغيلي لمنجم شيكو بعد إعلان مجموعة شانشي لفحم الكوك والطاقة تعليقه في 6 أغسطس.
- ما إذا كان نقص الوقود في منغوليا سيتحول إلى تعطّل فعلي لصادرات الفحم.
- ما إذا كان توافر الشحنات الأسترالية الأكبر سيستمر خلال أغسطس وسبتمبر.
- ما إذا كان المستهلكون الصينيون سيواصلون شراء الفحم المنقول بحرًا ذي الدرجة الممتازة بصورة انتقائية.
- ما إذا كانت ظروف الطلب في الصين والهند ستتحسن بعد الضعف المسجل في أوائل يوليو.
قد تقترب الروايتان السوقيتان من بعضهما إذا استمرت اضطرابات الإمدادات الصينية أو تحسن الطلب الأسترالي. وقد تظلان منفصلتين أيضًا إذا عادت عمليات شانشي إلى طبيعتها، بينما ظل توافر الشحنات الأسترالية مرتفعًا. وفي هذه المرحلة، تدعم المواد المصدرية المتابعة المشروطة، لا إصدار توقع سعري حاسم.
وبالنسبة إلى مشتري الصلب ومحللي المواد الخام، يتمثل التمييز الأساسي بين توازن الفحم الأسترالي المنقول بحرًا وعلاوة مخاطر الإمدادات المحلية في الصين. وقد أظهر أغسطس حتى الآن أن هاتين القوتين يمكن أن تنتجا استجابات سعرية مختلفة جوهريًا خلال الفترة نفسها.
دخلت أسعار فحم الكوك شهر أغسطس وسط قوى متعارضة. فقد ضعفت الخامة الأسترالية المنقولة بحرًا مع تجاوز توافر الشحنات مستوى الطلب، بينما تلقى السوق الفوري في الصين دعمًا من المخاوف بشأن اضطرابات المناجم والصادرات. وسيظل السوق منقسمًا ما لم تبدأ تلك المخاطر المتعلقة بالإمدادات، ونشاط الشراء الصيني، وتوافر الشحنات الأسترالية في التحرك نحو الاتجاه نفسه.