




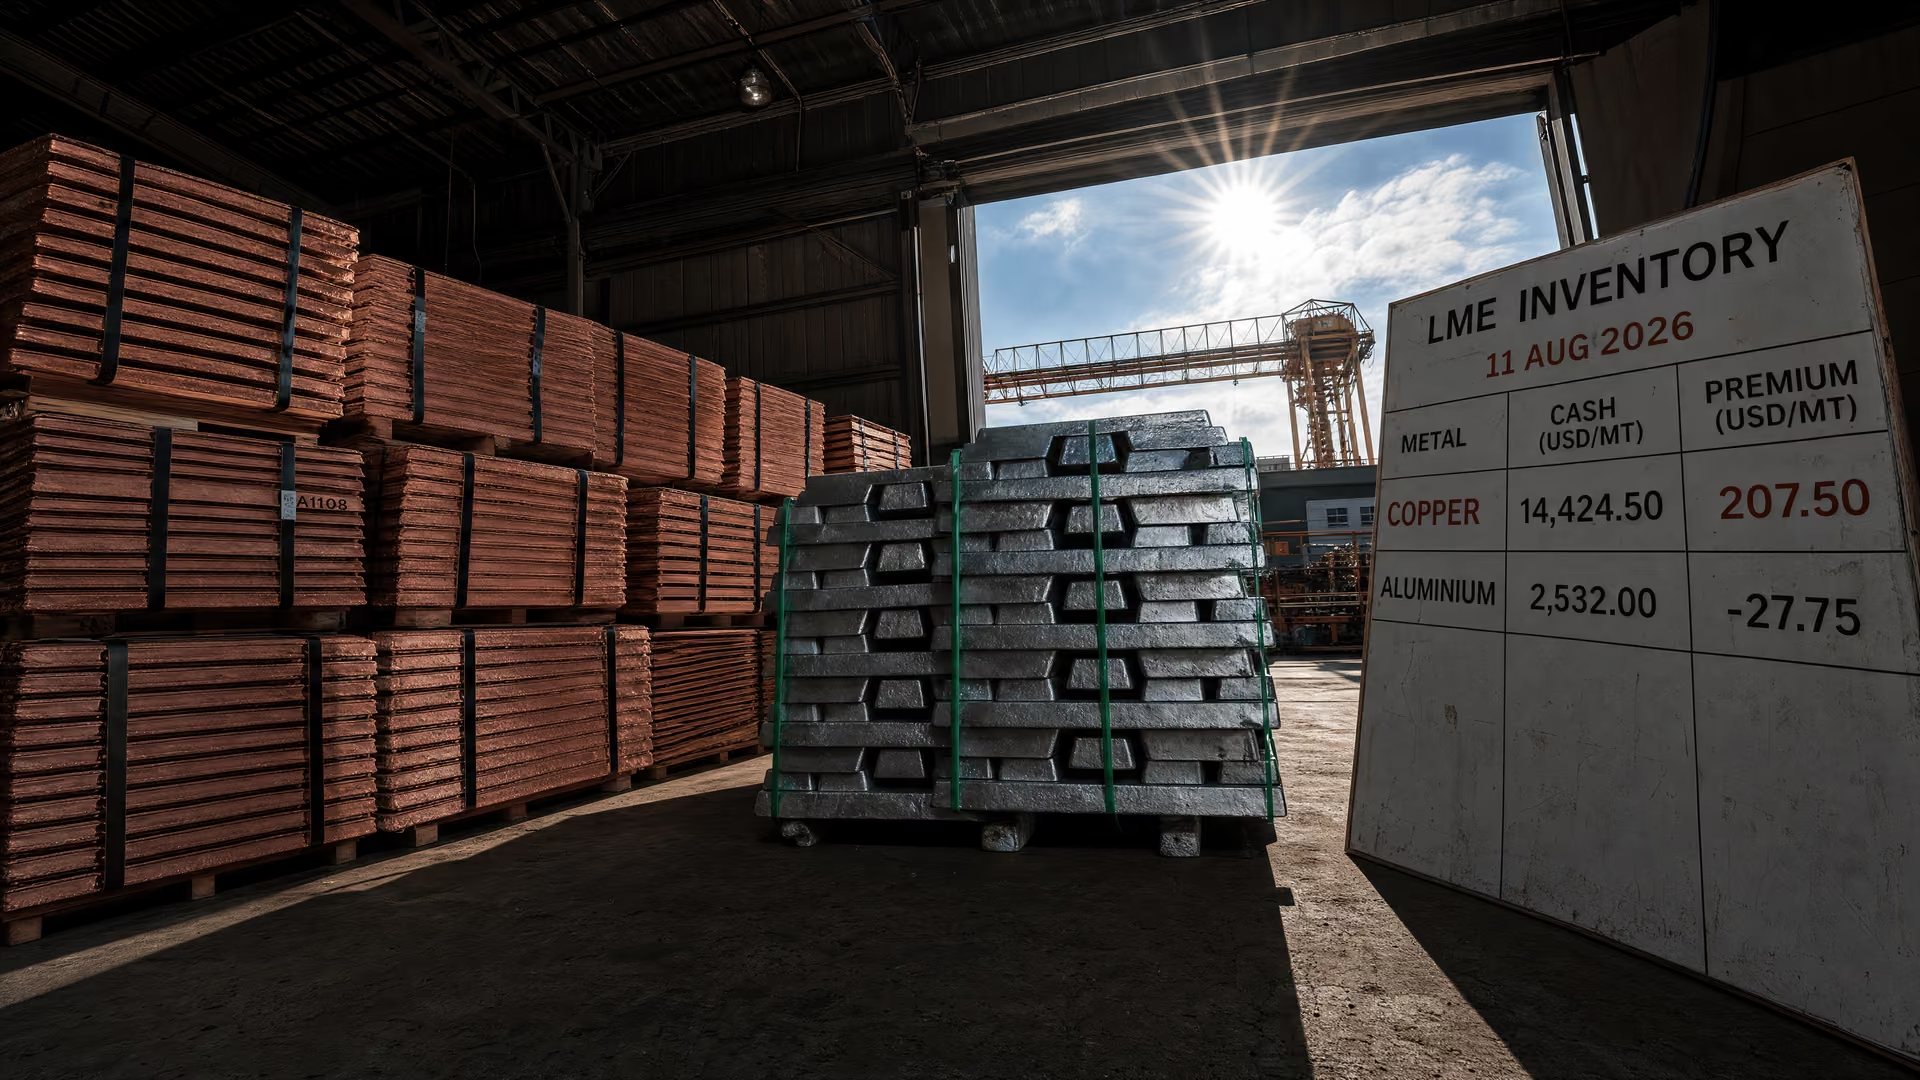
بلغ النحاس النقدي في بورصة LME مستوى USD 14,424.50 للطن، مع اتساع علاوة التسليم الفوري وانخفاض المخزونات، ما زاد الاهتمام بالألومنيوم للكابلات.

بلغ سعر النحاس النقدي في بورصة LME مستوى USD 14,424.50 للطن في 11 أغسطس 2026، بينما اتسعت علاوة التسليم الفوري إلى USD 207.50 للطن، ما دفع الألومنيوم إلى دائرة الاهتمام بصورة أكبر كبديل للكابلات، وفقًا لـتقرير السوق ستينلس إسبريسو.
علاوة التسليم الفوري للنحاس تشير إلى مشكلة في الإمدادات
لا تكتسب حركة النحاس أهمية بسبب السعر المعلن فحسب، بل أيضًا بسبب ما يحدث على صعيد التوافر المادي. فقد ارتفع سعر النحاس النقدي في بورصة LME من USD 14,290 للطن في اليوم السابق إلى USD 14,424.50 للطن في 11 أغسطس. وفي الوقت نفسه، انخفضت مخزونات البورصة إلى 214,550 طنًا، مقارنةً بأكثر من 244,000 طن في 3 أغسطس.
وتتمثل الإشارة الأقوى في الفارق بين المعدن المتاح الآن والمعدن المقرر تسليمه خلال ثلاثة أشهر. فقد كان المشترون الذين يدفعون مقابل التسليم الفوري يدفعون USD 207.50 إضافية للطن مقارنةً بالنحاس المسلَّم خلال ثلاثة أشهر، ارتفاعًا من علاوة قدرها USD 69 في بداية أغسطس. ويصف المصدر هذا النوع من العلاوات بأنه استجابة للندرة؛ إذ يضع السوق قيمة أعلى للمادة التي يمكن تسليمها فورًا مقارنةً بالمادة التي ستصل في وقت لاحق.
ويعزو تقرير ستينلس إسبريسو هذا النقص، نقلاً عن تقارير إعلامية، إلى مزيج من قلة مركزات الخام، وعمل المصاهر بهوامش محدودة جدًا، وتقييد كميات النحاس المتاحة للتسليم الفوري. ويعرض التقرير حظر التصدير الكونغولي الجديد باعتباره قد كشف تلك الظروف الكامنة أو فاقمها. ويميّز التقرير صراحةً هذا التطور عن المضاربات المتعلقة بالرسوم الجمركية في واشنطن، ويصفه بدلًا من ذلك بأنه نقص مادي في الإمدادات.
السوق المادية وراء السعر
هذا نقص حقيقي، وليس مضاربات بشأن الرسوم الجمركية من واشنطن.
ستينلس إسبريسو، 12 أغسطس 2026
الألومنيوم يرتفع من دون الضغوط نفسها في السوق الفورية
ارتفع الألومنيوم أيضًا، لكن هيكل سوقه مختلف. وخلال الفترة نفسها المشار إليها، ارتفع سعر الألومنيوم في بورصة LME من USD 3,260 إلى USD 3,373 للطن، بزيادة تقارب 3.5%. وانخفضت المخزونات من 262,650 إلى 253,400 طن. وهذه إشارة إلى تشدد السوق، لكنها لا تصاحبها علاوة التسليم الفوري نفسها التي ظهرت في النحاس.
وسُعّر الألومنيوم النقدي عند USD 3,373 للطن، مقابل USD 3,374 للتسليم خلال ثلاثة أشهر. ويشكّل التقارب شبه التام بين السعرين محور حجة الاستبدال. فهو يشير إلى أن السوق لم يفرض على الألومنيوم علاوة مماثلة مقابل التوافر الفوري خلال الفترة الموصوفة.
الأسعار النقدية في بورصة LME في المقارنة المشار إليها
الأسعار النقدية في بورصة LME في المقارنة المشار إليها (USD للطن)
يمكن عرض النقاط الرئيسية في السوق مباشرةً من التقرير:
| المؤشر | النحاس | الألومنيوم | المصدر |
|---|---|---|---|
| سعر LME النقدي | USD 14,424.50 للطن في 11 أغسطس | USD 3,373 للطن | تجاوز النحاس مستوى USD 14,400: الألومنيوم يصبح بديلًا |
| مرجع السعر السابق | USD 14,290 للطن في اليوم السابق | USD 3,260 للطن في بداية الفترة المشار إليها | تجاوز النحاس مستوى USD 14,400: الألومنيوم يصبح بديلًا |
| حركة المخزونات | من أكثر من 244,000 طن في 3 أغسطس إلى 214,550 طنًا | من 262,650 طنًا إلى 253,400 طن | تجاوز النحاس مستوى USD 14,400: الألومنيوم يصبح بديلًا |
| العلاقة مع تسليم ثلاثة أشهر | علاوة السعر النقدي قدرها USD 207.50 للطن | USD 3,373 نقدًا مقابل USD 3,374 لتسليم ثلاثة أشهر | تجاوز النحاس مستوى USD 14,400: الألومنيوم يصبح بديلًا |
ولا تعني المقارنة أن الألومنيوم محصّن من ضغوط الإمدادات. فقد انخفضت مخزوناته أيضًا وارتفع سعره. لكنها تعني أن الحافز المباشر في السوق لدراسة الاستبدال تحرك أساسًا بفعل إشارة سعر النحاس وتوافره، لا بفعل أزمة موازية في الألومنيوم.
أداء الكابلات يجعل الألومنيوم بديلًا عمليًا
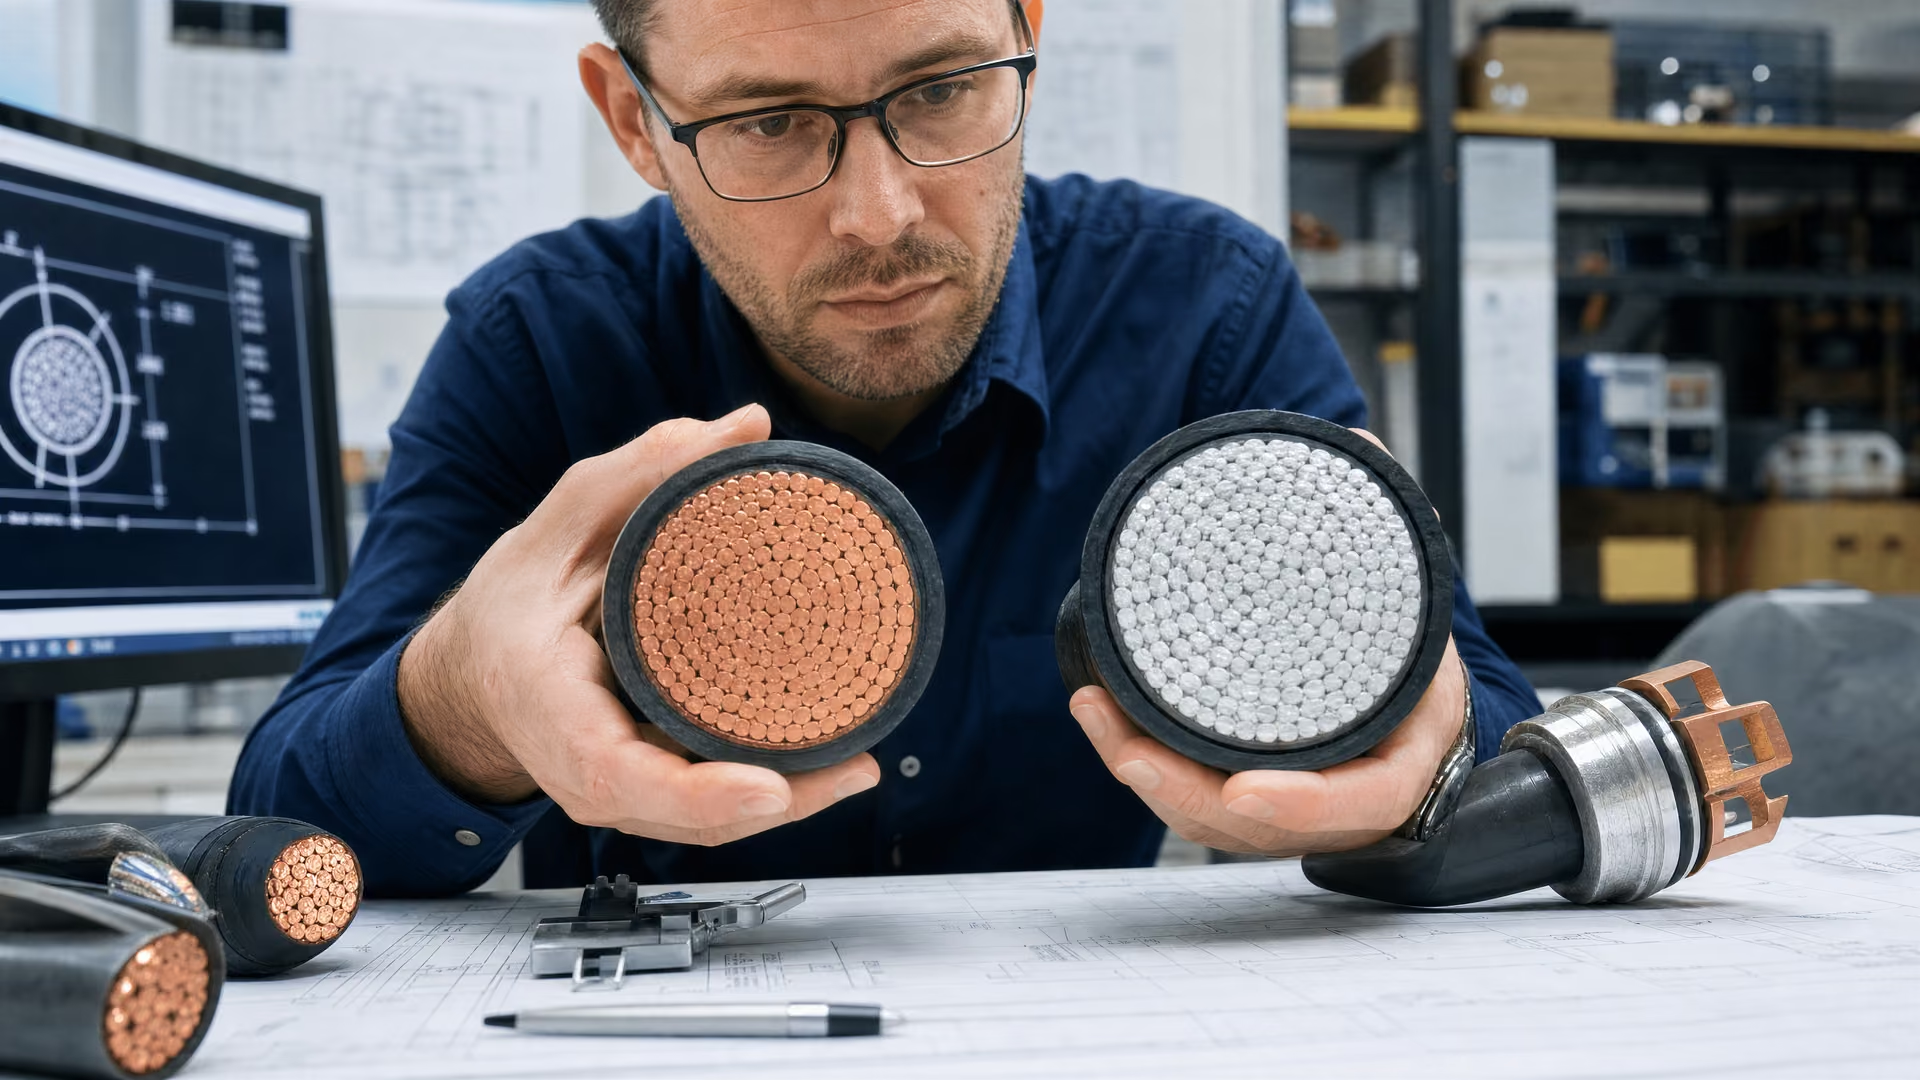
لا تستند حجة الاستبدال إلى الفارق بين سعري بورصة فحسب. فكلا النحاس والألومنيوم قادر على نقل الكهرباء. والألومنيوم أقل توصيلًا، لكنه أخف وزنًا بكثير، وتعوّض الخاصيتان إحداهما الأخرى جزئيًا في تصميم الكابلات. ويجب أن يكون كابل الألومنيوم أكثر سماكة لتوفير أداء مماثل، إلا أن وزن الكابل النهائي لا يتجاوز نحو نصف وزن كابل نحاسي يتمتع بالأداء نفسه، وفقًا للمصدر.
وتصبح ميزة الوزن هذه مهمة تجاريًا عند جمعها مع فارق السعر. فالنحاس يكلف في المقارنة أكثر من أربعة أضعاف تكلفة الألومنيوم للطن. وإذا كان التطبيق يحتاج إلى نصف كمية المعدن فقط من حيث الوزن، وكانت تكلفة الألومنيوم تقارب ربع تكلفة الطن، فإن تكلفة المادة الناتجة تساوي نحو ثُمن نظيرتها النحاسية. وهذه الحسابات تقارن تكلفة المادة؛ ولا تلغي الفروق الهندسية وفروق التركيب بين مادتي الموصل.
والمقايضة واضحة لكنها ذات تبعات مهمة: فالمقطع العرضي الأكبر للألومنيوم يحتاج إلى مساحة أكبر، كما أن الوصلات تتطلب متطلبات أكثر. وتمنع هذه القيود إجراء استبدال بسيط واحدًا بواحد في كل عملية تركيب. كما تفسر سبب ارتباط المسألة بالتطبيق المحدد، بدلًا من كونها حجة عامة لمعدن دون آخر.
ولذلك، فإن الأسئلة ذات الصلة بالنسبة إلى المشتري أو مهندس التصميم الذي يراجع تطبيقًا نحاسيًا هي:
- ما إذا كانت عملية التركيب توفر مساحة كافية لكابل الألومنيوم الأكثر سماكة.
- ما إذا كان تصميم الوصلة قادرًا على استيعاب واجهة الألومنيوم التي تتطلب متطلبات أكبر.
- ما إذا كان التطبيق من الاستخدامات الراسخة للألومنيوم، مثل خطوط الكهرباء الهوائية وشبكات التوزيع.
- ما إذا كانت الجدوى الاقتصادية تبرر مراجعة استخدام الألومنيوم في الكابلات الأرضية، ووصلات المنازل، ومراكز البيانات، أو بنية الشحن التحتية.
تظهر التسوية الهندسية في المقطع العرضي للكابل
قد يتحرك الاستبدال في السوق أسرع من سياسات المواد الخام
يضع التقرير قرار المفاضلة بين النحاس والألومنيوم ضمن نقاش أوسع حول أمن المواد الخام. وتستجيب بروكسل لمخاطر الإمدادات من خلال القوائم، والحصص المستهدفة، وقانون المواد الخام الحرجة. وتعالج هذه التدابير المشكلة الاستراتيجية على مستوى السياسات، لكن السوق يستخدم آلية مختلفة: تغيير المادة المختارة لتطبيق ما عندما تجعل التكلفة النسبية والتوافر الخيار القائم أصعب تبريرًا.
ويكمن الفارق المهم في التوقيت. فالمصدر يقول إن الاستبدال يمكن أن يحدث خلال أشهر، بدلًا من انتظار دورات الموافقة الاقتصادية المخطط لها. ولا يجعل ذلك السياسات غير ذات صلة، كما لا يلغي الحاجة إلى التحقق الفني. لكنه يعني أن إشارة حادة من السوق الفورية يمكن أن تحفز مراجعات تجارية وهندسية قبل أن تُحدث استراتيجية عامة للمواد الخام تغييرًا قابلًا للقياس في الإمدادات.
وتمثل هذه المسألة أهمية خاصة في المنطقة الواقعة بين الاستخدام الراسخ في الشبكات الهوائية والمنشآت شديدة القيود من حيث المساحة. ويحدد التقرير الكابلات الأرضية، ووصلات المنازل، ومراكز البيانات، وبنية الشحن التحتية، باعتبارها مجالات قد تحمل فيها الحسابات وزنًا أكبر من عادات الشراء الراسخة. وفي هذه التطبيقات، يعتمد القرار على التوازن بين أداء الموصل، والمساحة المتاحة، ومتطلبات الوصل، وتكلفة المادة بعد التسليم.
يحدث الاستبدال خلال أشهر بدلًا من دورات الموافقة الاقتصادية المخطط لها.
ستينلس إسبريسو، 12 أغسطس 2026
ماذا يعني سعر النحاس بالنسبة إلى المشترين
لا تتمثل الرسالة الشرائية الفورية في أن الألومنيوم يمكن أن يحل محل النحاس في كل مكان. بل تتمثل في أن المشترين الذين يديرون انكشافهم على النحاس ينبغي أن يحددوا التطبيقات التي يمكن أن تعمل فنيًا وتجاريًا باستخدام الألومنيوم. ويفرض هيكل الأسعار الحالي هذا السؤال بالفعل: فالنحاس المتاح للتسليم الفوري أغلى بكثير من مادة التسليم خلال ثلاثة أشهر، في حين أن سعري الألومنيوم النقدي والمسلم خلال ثلاثة أشهر متقاربان جدًا في المقارنة المشار إليها.
كما يجب مراقبة صورة التوافر على جانبي القرار. فقد انخفضت مخزونات النحاس بصورة ملموسة بين 3 و11 أغسطس. وانخفضت مخزونات الألومنيوم خلال الفترة المشار إليها أيضًا، ويذكر التقرير بصورة منفصلة أن مخزونات الألومنيوم في بورصة LME كانت قد انخفضت بالفعل بأكثر من النصف في 2026، ويعرض ذلك بوصفه دليلًا على ارتفاع الطلب وتشدد التوافر. ولذلك فإن الألومنيوم بديل يواجه ضغوطًا، وليس احتياطيًا غير محدود من الإمدادات.
وينبغي أن تظل المراجعة العملية محصورة في التطبيقات التي يمكن فيها تقييم المتطلبات الهندسية والجدوى الاقتصادية للمادة معًا:
- تحديد التطبيقات التي يمكن استيعاب المقطع العرضي الأكبر لكابل الألومنيوم فيها.
- التحقق مما إذا كان بالإمكان تلبية متطلبات الوصل من دون إلغاء ميزة تكلفة المادة.
- الفصل بين استخدامات الألومنيوم الراسخة، بما فيها خطوط الكهرباء الهوائية وشبكات التوزيع، والتطبيقات التي تتطلب تقييمًا فنيًا جديدًا.
- مقارنة تكلفة النحاس المتاح فورًا ببديل الألومنيوم ذي الصلة، بدلًا من الاعتماد على الأسعار المرجعية الطويلة الأجل فقط.
- مواصلة مراقبة توافر الألومنيوم مع زيادة الاستبدال للطلب على المادة البديلة.
وبالتالي، لا تتمثل المسألة التجارية المركزية في ترتيب بسيط لأسعار النحاس مقابل الألومنيوم. بل تتمثل في ما إذا كان كابل محدد أو تطبيق كهربائي محدد قادرًا على استيعاب المقطع العرضي الأكبر للألومنيوم ووصلاته الأكثر تطلبًا مع الحفاظ على الأداء المطلوب. وحيث تكون الإجابة نعم، تجعل علاوة النحاس الحالية الاستبدال سؤالًا قائمًا في مجال المشتريات.
حوّلت حركة النحاس فوق مستوى USD 14,400 للطن استبدال الألومنيوم من نقاش عام حول الكفاءة إلى سؤال فوري يتعلق بالمشتريات والتصميم. وتكون الجدوى الاقتصادية أقوى في الحالات التي يمكن فيها استيعاب المساحة الإضافية للكابل والوصلات الأكثر تطلبًا، لكن تشدد توافر الألومنيوم نفسه يعني أن على المشترين تقييم صورة الإمدادات والهندسة كاملةً، بدلًا من اعتباره بديلًا سلسًا.
المصادر
- June 2026 crude steel production (worldsteel.org)
- Access Temporarily Restricted (worldsteel.org)
- Agency Information Collection Activities; Submission to the Office of Management and Budget (OMB) for Review and Approval; Comment Request; Steel Import License (federalregister.gov)
- Rescission of Antidumping and Countervailing Duty Administrative Reviews (federalregister.gov)
- AISI Releases July SIMA Imports Data (steel.org)
- AISI Releases Annual Statistical Report for 2025 (steel.org)
- Mercato (federacciai.it)
- Mercato nazionale (federacciai.it)
- Copper Above USD 14,400: Aluminium Becomes an Alternative – Stainless Espresso (steelnews.biz)
- Why Does the IW Not Sweep Its Own Doorstep When It Comes to Tariffs? – Stainless Espresso (steelnews.biz)