




El cobre LME llegó a USD 14,424.50 por tonelada; crecieron las primas de entrega inmediata y cayeron las existencias. El aluminio gana interés para…

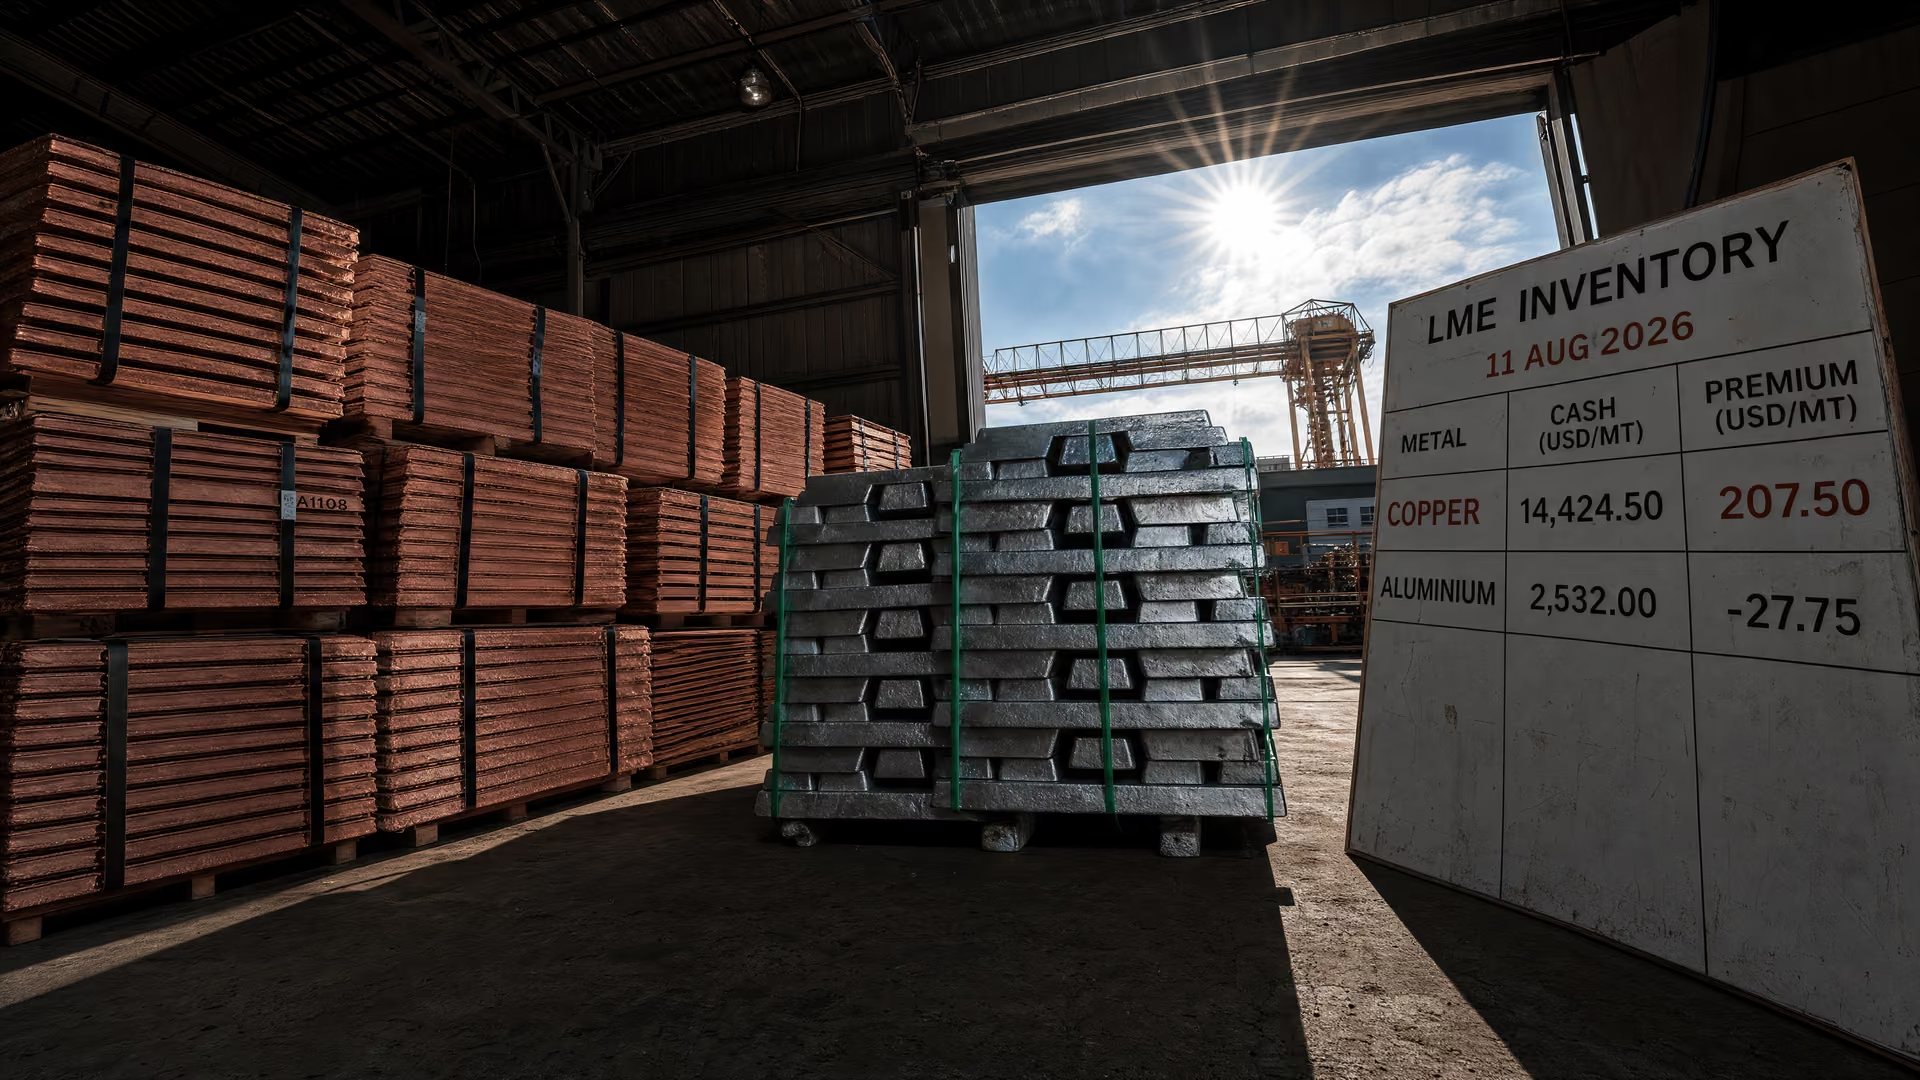
El cobre al contado de LME alcanzó USD 14,424.50 por tonelada el 11 de agosto de 2026, mientras la prima por entrega inmediata se amplió hasta USD 207.50 por tonelada y llevó al aluminio a ganar protagonismo como alternativa para cables, según el informe de mercado de Stainless Espresso.
La prima del cobre para entrega inmediata apunta a un problema de suministro
El movimiento del cobre es significativo no solo por el precio principal, sino por lo que está ocurriendo con la disponibilidad física. El cobre al contado de LME subió de USD 14,290 por tonelada el día anterior a USD 14,424.50 por tonelada el 11 de agosto. Al mismo tiempo, las existencias en la bolsa cayeron a 214,550 toneladas, frente a más de 244,000 toneladas el 3 de agosto.
El indicador más contundente es el diferencial entre el metal disponible ahora y el metal previsto para dentro de tres meses. Los compradores que pagaban por la entrega inmediata pagaban USD 207.50 por tonelada más que por el cobre a tres meses, frente a una prima de USD 69 a comienzos de agosto. La fuente describe este tipo de prima como una respuesta a la escasez: el mercado está atribuyendo un valor mayor al material que puede entregarse de inmediato que al que llegará más adelante.
El informe de Stainless Espresso atribuye la escasez, citando informaciones de prensa, a una combinación de una cantidad insuficiente de concentrado de mineral, fundiciones que operan con márgenes muy reducidos y volúmenes restringidos de cobre disponible para entrega inmediata. El nuevo veto a las exportaciones congoleñas se presenta como un factor que habría dejado al descubierto o intensificado esas condiciones subyacentes. El informe distingue expresamente esta evolución de la especulación arancelaria en Washington y la describe, en cambio, como una escasez de suministro físico.
El mercado físico detrás del precio
Esta es una escasez real, no especulación arancelaria desde Washington.
Stainless Espresso, 12 August 2026
El aluminio sube sin la misma tensión en el mercado al contado
El aluminio también ha subido, pero la estructura de su mercado es diferente. Durante el mismo periodo citado, el aluminio de LME pasó de USD 3,260 a USD 3,373 por tonelada, un aumento de alrededor de 3.5%. Las existencias descendieron de 262,650 a 253,400 toneladas. Es una señal de ajuste, pero no está acompañada por la misma prima por entrega inmediata observada en el cobre.
El aluminio al contado cotizaba a USD 3,373 por tonelada, frente a USD 3,374 para entrega en tres meses. La casi igualdad entre ambos precios es central para el argumento de la sustitución. Indica que, durante el periodo descrito, el mercado no estaba asignando al aluminio una prima comparable por su disponibilidad inmediata.
Precios al contado de LME en la comparación citada
Precios al contado de LME en la comparación citada (USD por tonelada)
Los principales datos del mercado pueden exponerse directamente a partir del informe:
| Métrica | Cobre | Aluminio | Fuente |
|---|---|---|---|
| Precio al contado de LME | USD 14,424.50 por tonelada el 11 de agosto | USD 3,373 por tonelada | Cobre por encima de USD 14,400: el aluminio se convierte en una alternativa |
| Referencia de precio anterior | USD 14,290 por tonelada el día anterior | USD 3,260 por tonelada al comienzo del periodo citado | Cobre por encima de USD 14,400: el aluminio se convierte en una alternativa |
| Evolución de las existencias | Más de 244,000 toneladas el 3 de agosto hasta 214,550 toneladas | De 262,650 toneladas a 253,400 toneladas | Cobre por encima de USD 14,400: el aluminio se convierte en una alternativa |
| Relación a tres meses | Prima del contado de USD 207.50 por tonelada | USD 3,373 al contado frente a USD 3,374 a tres meses | Cobre por encima de USD 14,400: el aluminio se convierte en una alternativa |
La comparación no significa que el aluminio esté aislado de la presión sobre el suministro. Sus existencias también cayeron y su precio subió. Sí significa que el incentivo inmediato del mercado para examinar la sustitución está impulsado principalmente por la señal de precio y disponibilidad del cobre, y no por una presión paralela sobre el aluminio.
El rendimiento de los cables convierte al aluminio en un sustituto viable
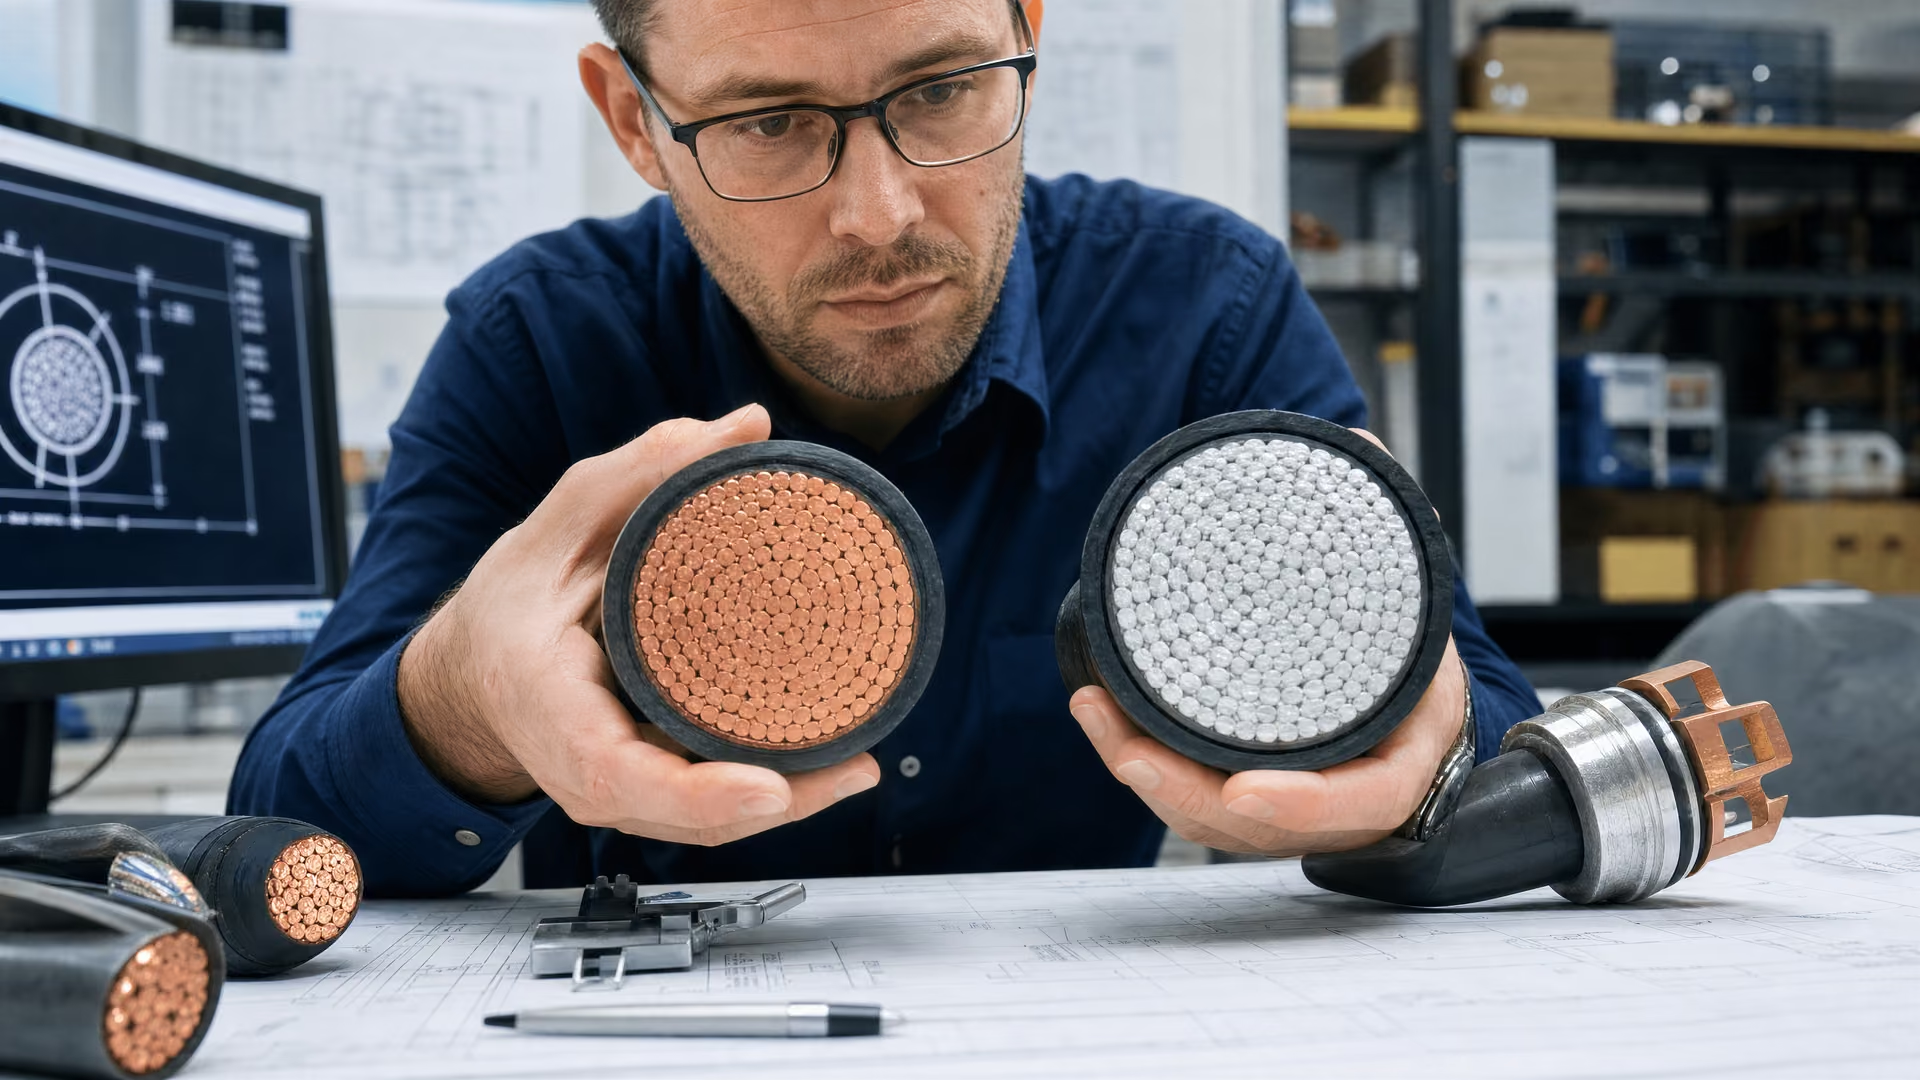
El argumento a favor de la sustitución se basa en algo más que la diferencia entre dos precios de bolsa. Tanto el cobre como el aluminio pueden transmitir electricidad. El aluminio es menos conductor, pero pesa considerablemente menos, y ambas características se compensan en parte en el diseño de cables. Un cable de aluminio debe ser más grueso para ofrecer un rendimiento comparable, pero el cable terminado pesa solo alrededor de la mitad que un cable de cobre con el mismo rendimiento, según la fuente.
Esa ventaja de peso adquiere importancia comercial cuando se combina con la brecha de precios. En la comparación, el cobre cuesta más de cuatro veces por tonelada que el aluminio. Si la aplicación requiere solo la mitad de metal por peso y el aluminio cuesta aproximadamente una cuarta parte por tonelada, el coste resultante del material equivale aproximadamente a una octava parte del equivalente de cobre. El cálculo compara el coste del material; no elimina las diferencias de ingeniería e instalación entre ambos materiales conductores.
La contrapartida es sencilla, pero tiene consecuencias: la mayor sección transversal del aluminio necesita más espacio y las conexiones son más exigentes. Estas limitaciones impiden una sustitución simple equivalente en todas las instalaciones. También explican por qué la cuestión depende de la aplicación, en lugar de constituir un argumento universal a favor de un metal.
Por tanto, para un comprador o ingeniero de diseño que revise una aplicación de cobre, las preguntas pertinentes son:
- Si la instalación tiene espacio suficiente para el cable de aluminio más grueso.
- Si el diseño de la conexión puede adaptarse a la interfaz de aluminio, más exigente.
- Si la aplicación es un uso consolidado del aluminio, como las líneas eléctricas aéreas y las redes de distribución.
- Si la economía justifica estudiar el aluminio en cables subterráneos, conexiones domésticas, centros de datos o infraestructuras de recarga.
La contrapartida de ingeniería se aprecia en la sección transversal del cable
La sustitución en el mercado puede avanzar más rápido que la política de materias primas
El informe sitúa la decisión sobre el cobre y el aluminio dentro de un debate más amplio sobre la seguridad de las materias primas. Bruselas está respondiendo a los riesgos de suministro mediante listas, cuotas objetivo y la Ley de Materias Primas Críticas. Esas medidas abordan el problema estratégico en el plano político, pero el mercado emplea otro mecanismo: cambiar el material elegido para una aplicación cuando el coste relativo y la disponibilidad hacen más difícil justificar la opción existente.
El momento es la distinción importante. La fuente afirma que la sustitución puede producirse en cuestión de meses, en lugar de esperar a los ciclos planificados de aprobación económica. Eso no vuelve irrelevante la política ni elimina la necesidad de validación técnica. Significa que una señal marcada del mercado al contado puede impulsar revisiones comerciales y de ingeniería antes de que una estrategia pública sobre materias primas haya producido un cambio medible en el suministro.
Esto es especialmente relevante en la zona intermedia entre el uso consolidado en redes aéreas y las instalaciones con fuertes limitaciones de espacio. Los cables subterráneos, las conexiones domésticas, los centros de datos y las infraestructuras de recarga se identifican como ámbitos en los que los cálculos pueden pesar más que los hábitos de compra establecidos. En esas aplicaciones, la decisión depende del equilibrio entre el rendimiento del conductor, el espacio disponible, los requisitos de conexión y el coste del material puesto en destino.
La sustitución se está produciendo en cuestión de meses, no en ciclos planificados de aprobación económica.
Stainless Espresso, 12 August 2026
Qué significa el precio del cobre para los compradores
El mensaje inmediato para las compras no es que el aluminio pueda sustituir al cobre en todas partes. Es que los compradores que gestionan su exposición al cobre deberían identificar qué aplicaciones pueden funcionar con aluminio desde el punto de vista técnico y comercial. La estructura actual de precios ya está imponiendo esa pregunta: el cobre para entrega inmediata es sustancialmente más caro que el material a tres meses, mientras que los precios del aluminio al contado y a tres meses están prácticamente alineados en la comparación citada.
La situación de disponibilidad también debe vigilarse en ambos lados de la decisión. Las existencias de cobre cayeron de forma significativa entre el 3 y el 11 de agosto. Las existencias de aluminio también descendieron durante el periodo citado, y el informe señala por separado que las existencias de aluminio de LME ya se habían reducido a menos de la mitad en 2026, algo que presenta como una prueba del aumento de la demanda y de una disponibilidad más limitada. Por tanto, el aluminio es una alternativa sometida a presión, no una reserva ilimitada de suministro.
Una revisión práctica debería limitarse a las aplicaciones en las que los requisitos de ingeniería y la economía de los materiales puedan evaluarse conjuntamente:
- Identificar las aplicaciones en las que pueda alojarse la mayor sección transversal del cable de aluminio.
- Comprobar si pueden cumplirse los requisitos de conexión sin anular la ventaja del coste del material.
- Distinguir los usos consolidados del aluminio, incluidas las líneas eléctricas aéreas y las redes de distribución, de las aplicaciones que requieren una nueva evaluación técnica.
- Comparar el coste del cobre disponible de inmediato con la alternativa de aluminio pertinente, en lugar de basarse únicamente en los precios de referencia a largo plazo.
- Seguir vigilando la disponibilidad de aluminio a medida que la sustitución aumente la demanda de este material alternativo.
La cuestión comercial central no es, por consiguiente, una simple clasificación de precios entre el cobre y el aluminio. Es si un cable o una aplicación eléctrica concretos pueden admitir la mayor sección transversal del aluminio y sus conexiones más exigentes, manteniendo al mismo tiempo el rendimiento requerido. Cuando la respuesta es afirmativa, la prima actual del cobre convierte la sustitución en una cuestión de compras inmediata.
La subida del cobre por encima de USD 14,400 por tonelada ha convertido la sustitución por aluminio de un debate general sobre eficiencia en una cuestión inmediata de compras y diseño. La economía es más favorable allí donde pueden admitirse un mayor espacio para el cable y conexiones más exigentes, pero la propia disponibilidad de aluminio, cada vez más ajustada, obliga a los compradores a evaluar el panorama completo de suministro e ingeniería en lugar de considerarlo un reemplazo sin fricciones.
Fuentes
- June 2026 crude steel production (worldsteel.org)
- Access Temporarily Restricted (worldsteel.org)
- Agency Information Collection Activities; Submission to the Office of Management and Budget (OMB) for Review and Approval; Comment Request; Steel Import License (federalregister.gov)
- Rescission of Antidumping and Countervailing Duty Administrative Reviews (federalregister.gov)
- AISI Releases July SIMA Imports Data (steel.org)
- AISI Releases Annual Statistical Report for 2025 (steel.org)
- Mercato (federacciai.it)
- Mercato nazionale (federacciai.it)
- Copper Above USD 14,400: Aluminium Becomes an Alternative – Stainless Espresso (steelnews.biz)
- Why Does the IW Not Sweep Its Own Doorstep When It Comes to Tariffs? – Stainless Espresso (steelnews.biz)