




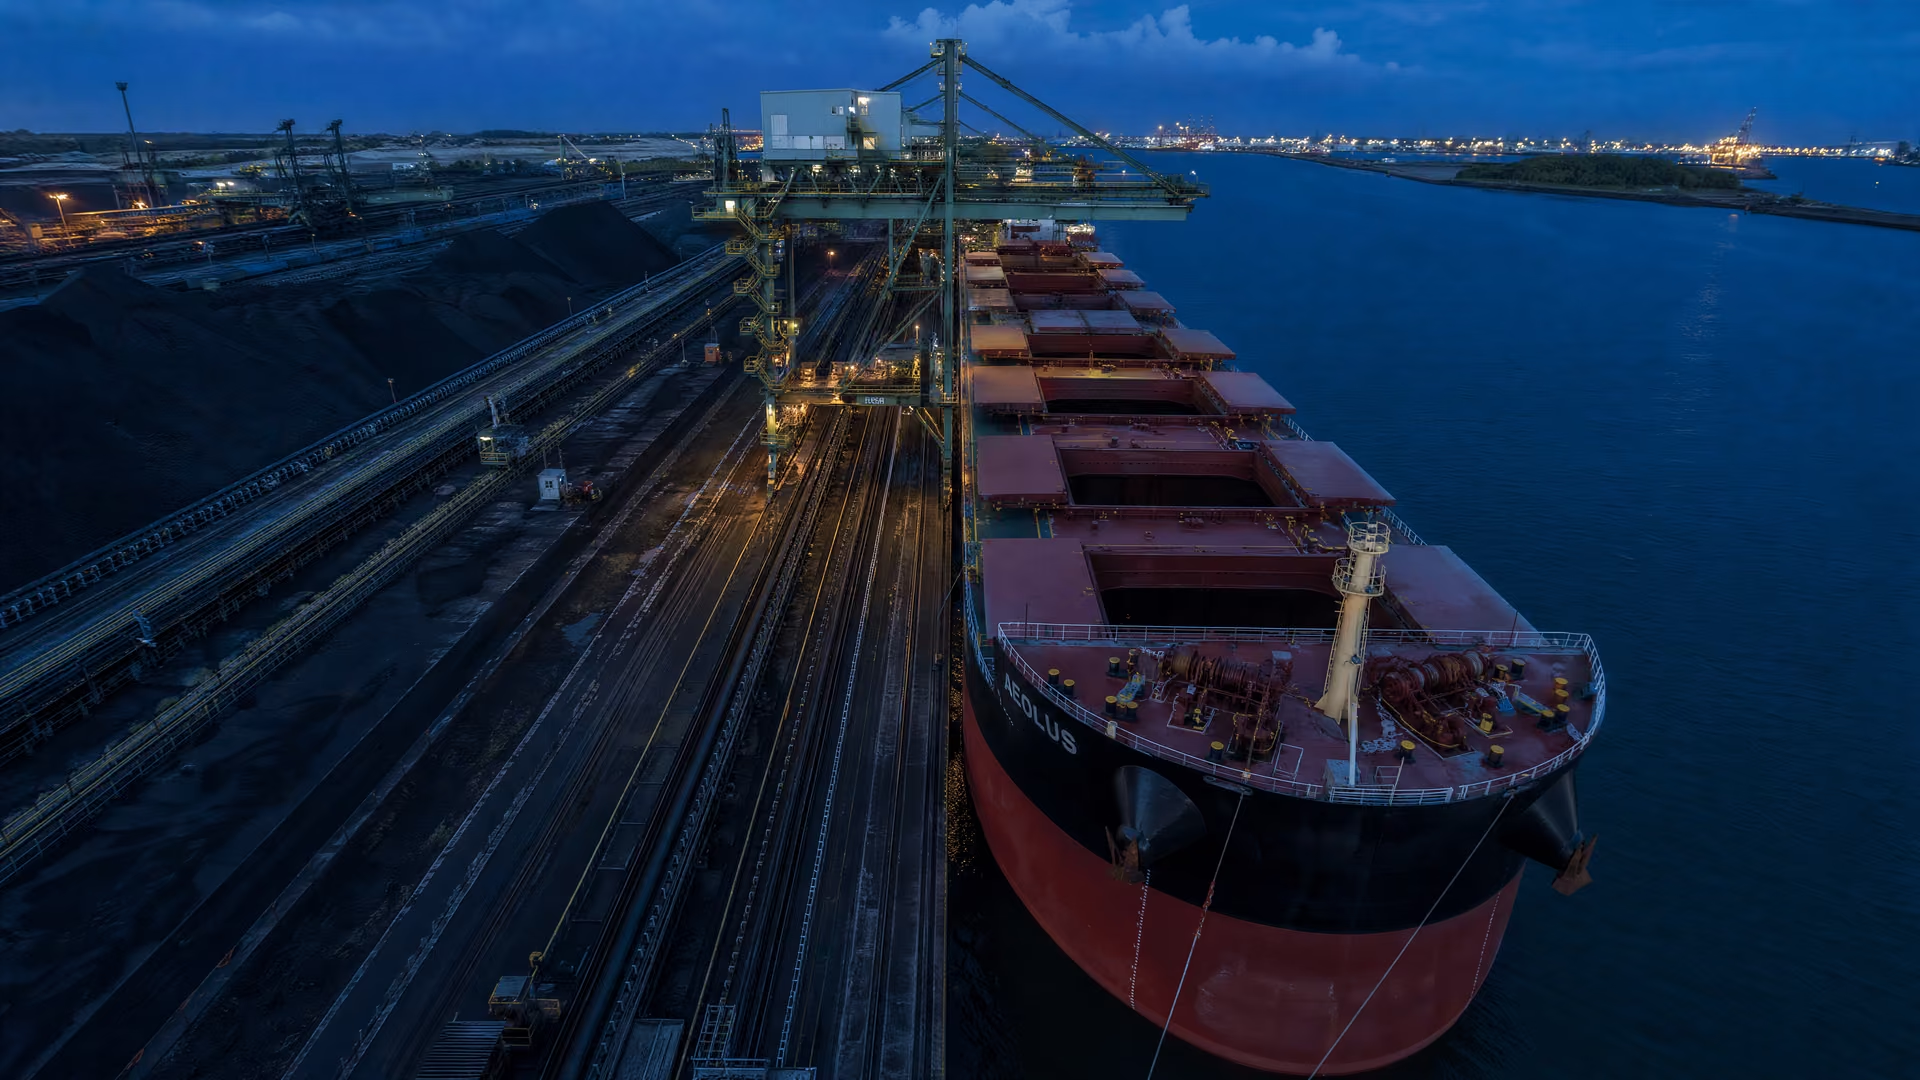
Carbón coquizable australiano de alta calidad: -10%, hasta $214.9/t FOB el 7 de agosto; carbón chino al contado: -0.3%, hasta $296.3/t EXW Anze…

Las referencias mundiales del carbón coquizable divergieron a comienzos de agosto: el material australiano de alta calidad cayó un 10%, hasta $214.9/t FOB, el 7 de agosto de 2026, mientras que el carbón chino al contado bajó un 0.3%, hasta $296.3/t EXW Anze. Las cifras recogidas en la actualización de agosto de GMK Center sobre los precios del carbón coquizable apuntan a dos presiones de mercado diferentes: la sobreoferta y una demanda más débil en el mercado marítimo australiano, frente a la preocupación por posibles interrupciones del suministro en China.
Las referencias de agosto se dividen entre Australia y China
El mercado de comienzos de agosto no mostró una única dirección mundial de los precios. La referencia australiana de alta calidad FOB cayó con fuerza desde el 10 de julio, mientras que la cotización china al contado EXW Anze apenas cambió durante el mismo periodo de comparación. Esa divergencia refleja diferencias de origen, calidad, base de entrega y condiciones inmediatas de suministro, más que una diferencia entre transacciones directamente comparable.
Dos referencias, distintos puntos de presión
Los precios y las señales de mercado comunicados se desglosan de la siguiente manera:
| Mercado y referencia | 7 de agosto de 2026 | Variación desde el 10 de julio | Señal del mercado | Fuente |
|---|---|---|---|---|
| Carbón coquizable de alta calidad, FOB Australia | $214.9/t | -10% | Sobreoferta, más cargamentos para agosto y septiembre, demanda más débil | Los precios mundiales del carbón coquizable mostraron tendencias mixtas en agosto |
| Carbón coquizable al contado, EXW Anze, China | $296.3/t | -0.3% | Preocupación por escasez de suministro y riesgos de interrupciones en Shanxi y Mongolia | Los precios mundiales del carbón coquizable mostraron tendencias mixtas en agosto |
La cotización australiana representa carbón marítimo de alta calidad sobre una base FOB, mientras que la cifra china es un precio interno al contado sobre una base EXW. Por tanto, las comparaciones para las compras deben conservar las definiciones indicadas de cada referencia; la diferencia numérica por sí sola no establece un diferencial ajustado por calidad ni por coste de entrega.
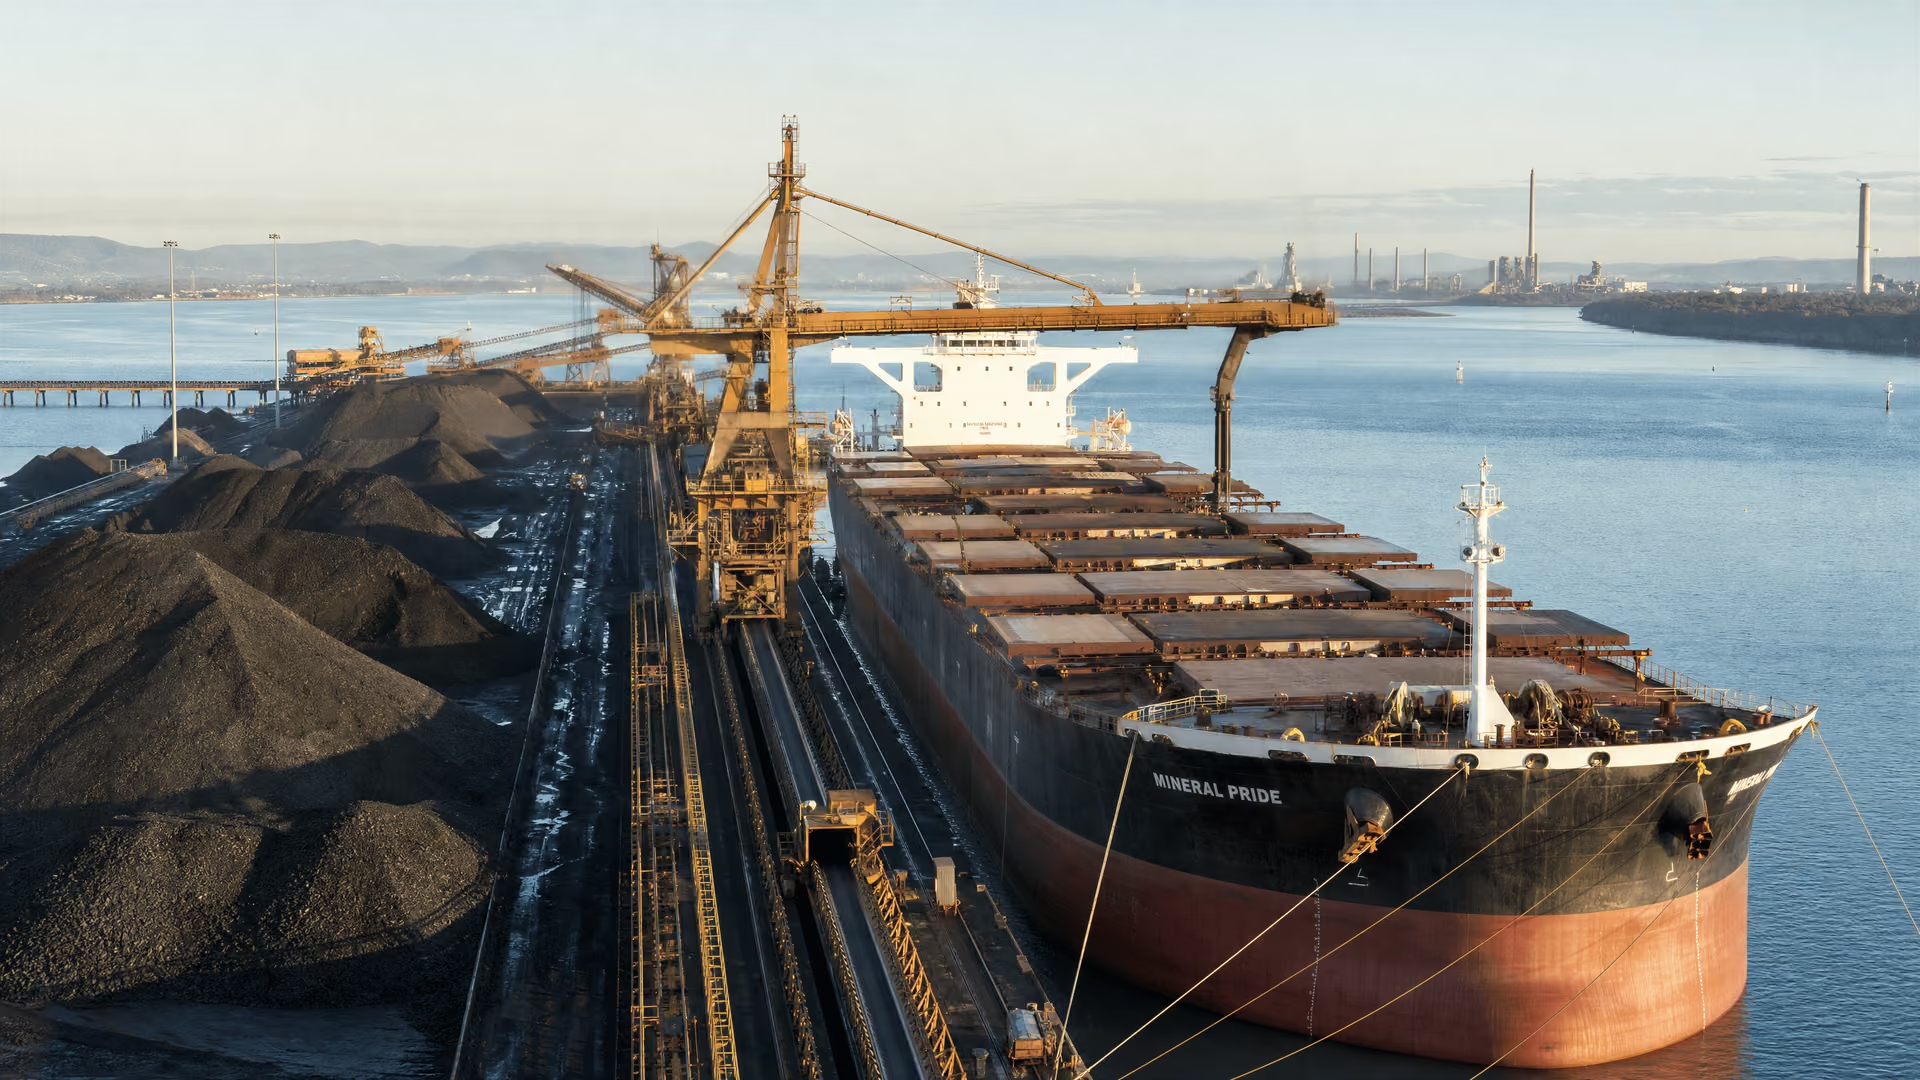
El lado marítimo de la comparación está representado por la disponibilidad de cargamentos en las terminales australianas de exportación:
El mercado interno de China recibe apoyo de la preocupación por el suministro
El mercado chino del carbón coquizable se mantuvo dentro de un rango de precios definido a finales de julio y comienzos de agosto, mientras los participantes recibían señales mixtas sobre la próxima dirección. Según el informe de GMK Center, la preocupación por una posible escasez de suministro ha permitido a las empresas mineras chinas elevar los precios, aunque la cotización al contado de Anze bajó ligeramente desde el 10 de julio.
Interrupciones en Shanxi y posibles riesgos en Mongolia
Los acontecimientos del lado de la oferta identificados en el informe incluyen varios riesgos independientes:
- Varias minas de la provincia de Shanxi permanecieron cerradas durante cuatro días a comienzos de agosto después de que las fuertes lluvias provocaran cortes de electricidad. Las operaciones se reanudaron el 8 de agosto.
- Shanxi Coking Coal Energy Group anunció el 6 de agosto que las operaciones en la mina de Xiqu habían sido suspendidas tras un accidente mortal.
- La posible interrupción de las exportaciones de carbón de Mongolia se vinculó a una escasez de combustible en Mongolia.
- El endurecimiento por parte de Pekín de los criterios para aprobar nueva capacidad de generación eléctrica con carbón añadió otra señal normativa al mercado.
Estos acontecimientos no representan un único shock uniforme de suministro. Las interrupciones eléctricas en Shanxi fueron temporales y, según lo comunicado, fueron seguidas por la reanudación de las operaciones, mientras que la suspensión de Xiqu estuvo vinculada a un incidente concreto en una mina. Las exportaciones de Mongolia fueron descritas como una posible interrupción, no como una interrupción confirmada. Esa distinción es importante para evaluar si la preocupación por el suministro en el mercado chino es temporal, localizada o capaz de prolongarse.
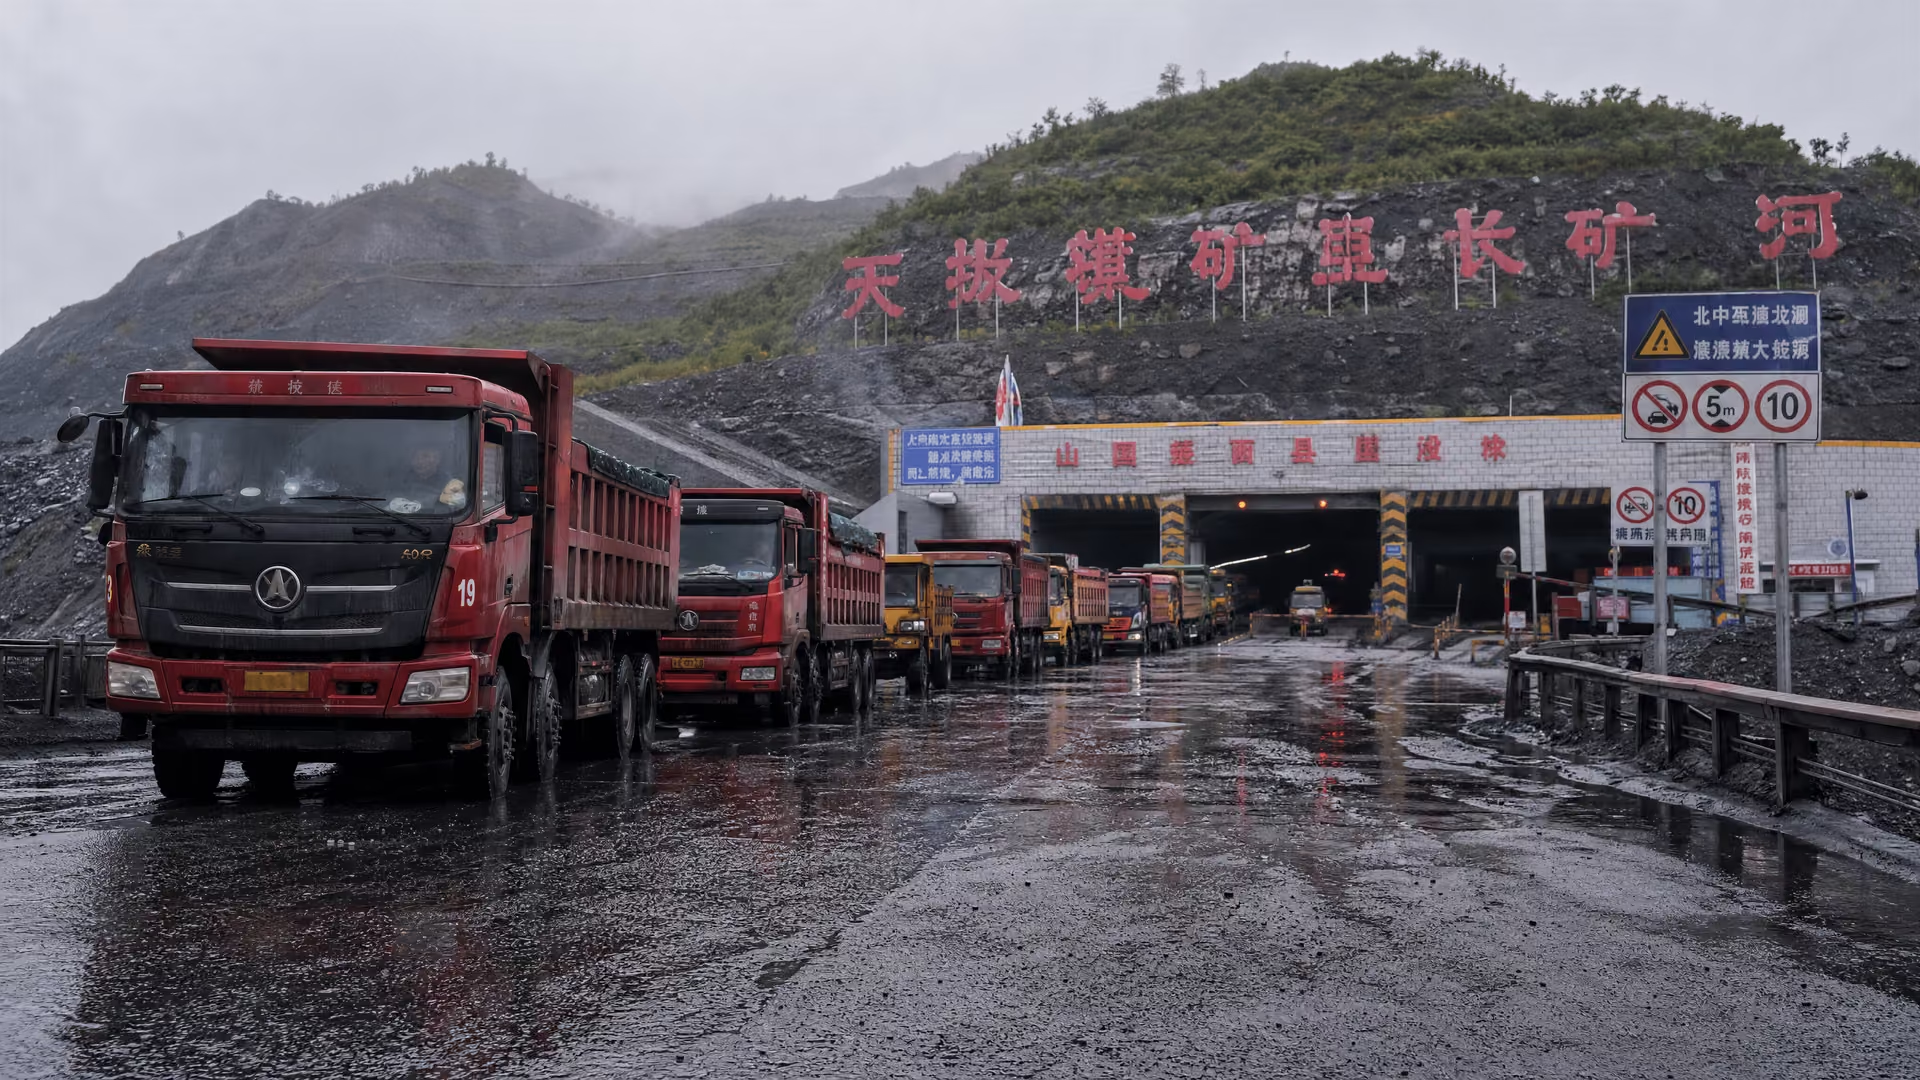
La sensibilidad operativa de la referencia china resulta especialmente clara en Shanxi, donde las interrupciones de corto plazo afectaron a varias minas, mientras que la suspensión de Xiqu creó una incertidumbre independiente:
El carbón marítimo australiano sigue bajo presión
El carbón coquizable marítimo australiano siguió una trayectoria diferente. Los precios continuaron bajando desde finales de julio hasta comienzos de agosto debido a la sobreoferta, con más cargamentos disponibles para cargar en agosto y septiembre frente a una demanda más débil. El resultado fue una reducción del 10% en la cotización del carbón australiano de alta calidad FOB entre el 10 de julio y el 7 de agosto, hasta $214.9/t.
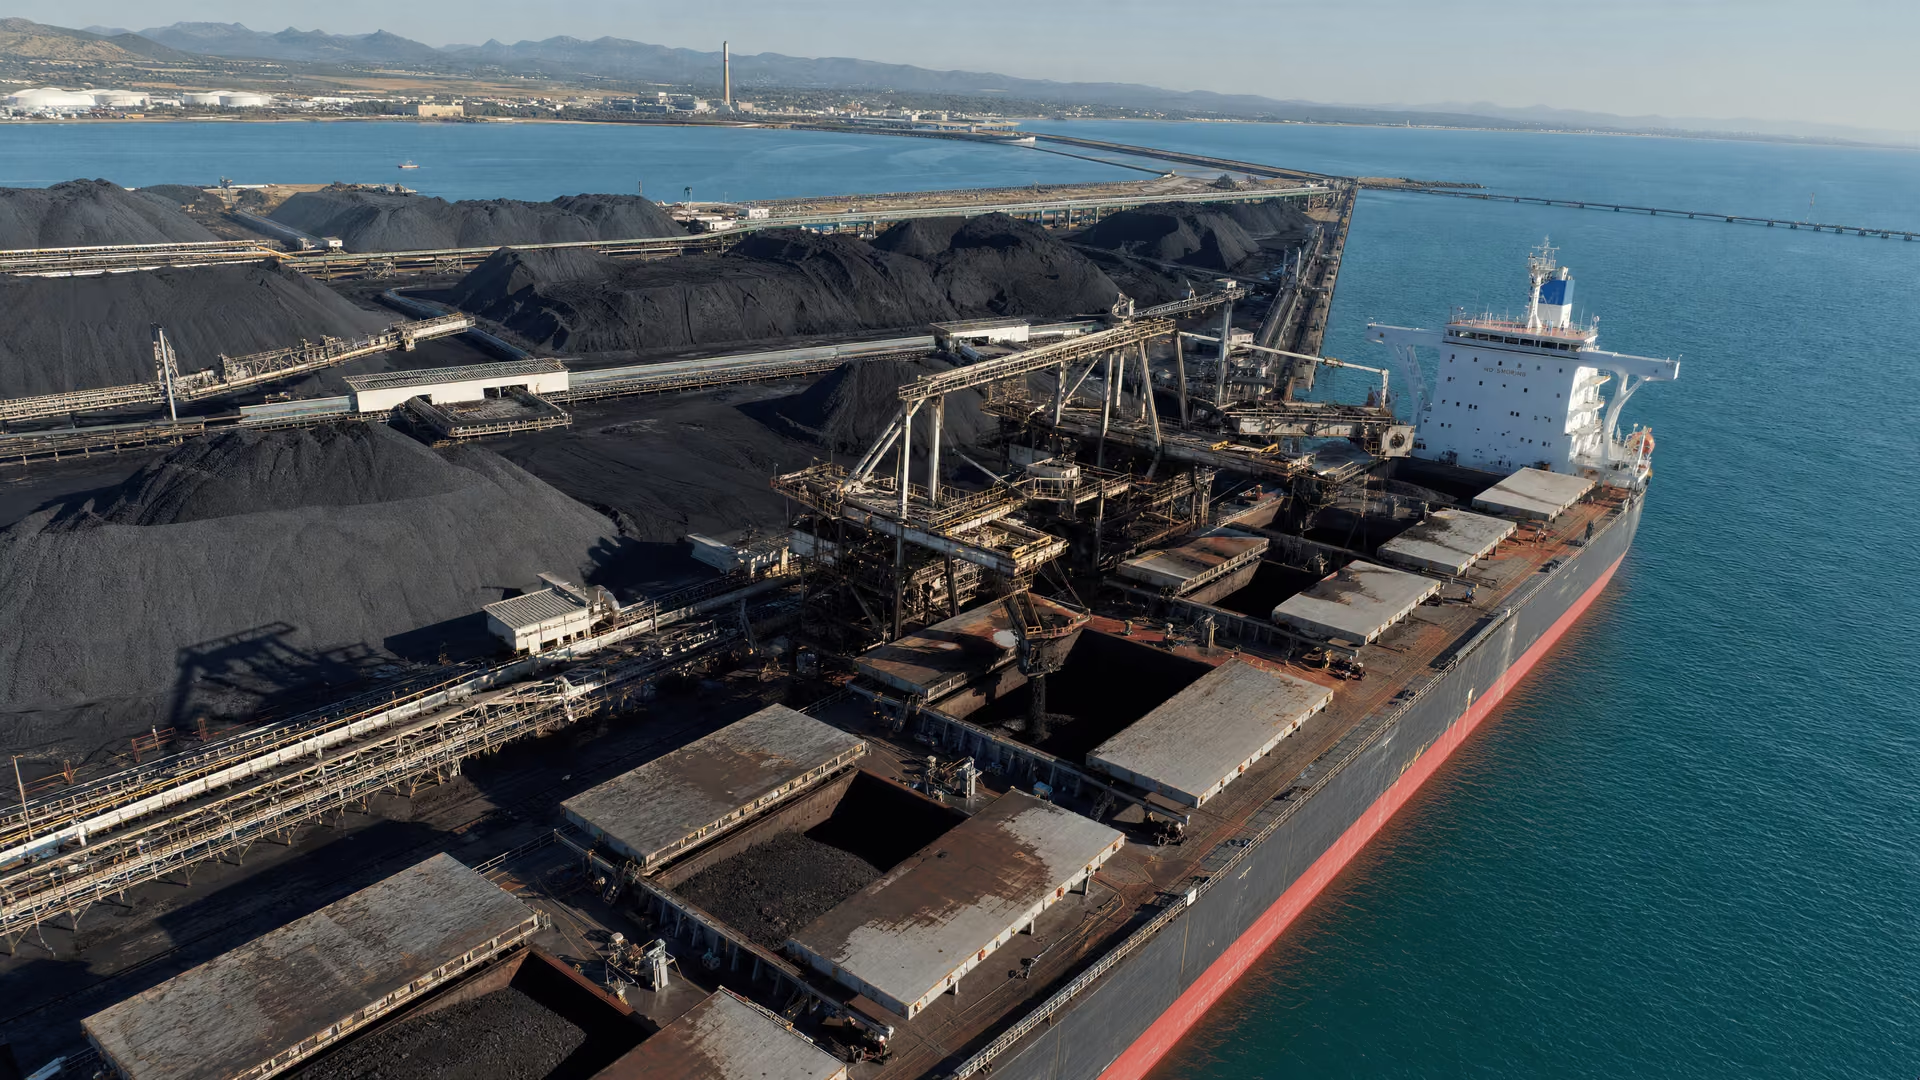
La disponibilidad física de los cargamentos es fundamental para esta evaluación:
Todavía hubo cierto apoyo para el mercado marítimo. Según el informe, los consumidores chinos realizaron compras selectivas de carbón de calidad superior durante la semana anterior. Esas compras proporcionaron un suelo a una parte del mercado, pero no revirtieron la presión general creada por la disponibilidad adicional de cargamentos y la debilidad de la demanda.
Por tanto, la dirección futura sigue estrechamente vinculada a las condiciones operativas de China. La fuente identifica la duración de las interrupciones de producción en Shanxi como un factor clave para las tendencias futuras, mientras que el lado australiano sigue expuesto al equilibrio entre los cargamentos disponibles y la demanda:
Las tendencias futuras dependerán de la situación en China, especialmente de la duración de las interrupciones de producción en la provincia de Shanxi.
Evaluación del mercado de GMK Center
La divergencia de julio marcó el punto de partida para agosto
El panorama mixto de agosto siguió a un mercado que ya estaba dividido en julio. Los precios del carbón coquizable cayeron durante los diez primeros días de julio, ya que la demanda de China e India se mantuvo débil. En la comparación más amplia entre el 12 de junio y el 10 de julio, el carbón coquizable australiano de alta calidad cayó un 1.3%, mientras que el carbón coquizable chino al contado aumentó un 1.7%, según una comparación anterior de julio de los precios del carbón coquizable australiano y chino.
Los costes de compra y los precios al contado cuentan historias diferentes
Los datos más amplios sobre costes de China también muestran por qué el mercado interno no puede interpretarse únicamente a partir de una cotización al contado. Los costes medios ponderados de compra de carbón coquizable en China aumentaron un 8.72% interanual en el primer semestre de 2026, mientras que los costes de junio subieron un 6.42% intermensual, según los datos de costes de CISA comunicados por SteelOrbis. Estas cifras se refieren a los costes de compra, no a la referencia china al contado EXW Anze del 7 de agosto, por lo que aportan contexto sobre el entorno de costes, en lugar de ser un sustituto directo de la cotización de agosto.
La producción de acero añade otra señal desigual de la demanda
El contexto de la producción de acero también fue mixto. La producción mundial de acero bruto de los 70 países informantes alcanzó 155.7 millones de toneladas en junio de 2026, un 1.7% más interanual, mientras que la producción de enero a junio cayó un 0.7%, hasta 931.5 millones de toneladas, y la producción china disminuyó. Esta combinación no resuelve el panorama de la demanda de carbón coquizable, pero es compatible con un mercado en el que las señales de producción y compras a corto plazo avanzan en direcciones diferentes.
Para los participantes del mercado del carbón coquizable, la comparación entre julio y comienzos de agosto es, por tanto, menos una tendencia lineal de los precios que un cambio en el equilibrio de riesgos. El material australiano bajó a medida que la oferta se expandió en relación con la demanda. El material chino se mantuvo cerca de su nivel de julio porque la preocupación por las interrupciones mineras y exportadoras contrarrestó unas señales de demanda más débiles.
El próximo movimiento de los precios dependerá de la duración de las interrupciones del suministro y de la continuidad de la demanda
Los hechos disponibles no establecen una dirección firme para el resto de agosto. Sí identifican los indicadores operativos y de mercado que probablemente determinarán si la divergencia actual persiste:
- Cuánto duran las interrupciones de producción en Shanxi después de la reanudación comunicada el 8 de agosto en las minas afectadas por los cortes de electricidad.
- Cuál es el estado operativo de la mina de Xiqu después de que Shanxi Coking Coal Energy Group anunciara su suspensión el 6 de agosto.
- Si la escasez de combustible de Mongolia se convierte en una interrupción efectiva de las exportaciones de carbón.
- Si la mayor disponibilidad de cargamentos australianos continúa durante agosto y septiembre.
- Si los consumidores chinos siguen realizando compras selectivas de carbón marítimo de calidad superior.
- Si las condiciones de la demanda en China e India se fortalecen después de la debilidad registrada a comienzos de julio.
Las dos narrativas de mercado podrían converger si las interrupciones del suministro chino persisten o si mejora la demanda australiana. También podrían seguir separadas si las operaciones de Shanxi se normalizan mientras la disponibilidad de cargamentos australianos continúa siendo elevada. En esta etapa, el material de la fuente respalda un seguimiento condicional, no una previsión definitiva de precios.
Para los compradores de acero y los analistas de materias primas, la distinción clave se encuentra entre el equilibrio marítimo australiano y la prima interna china por riesgo de suministro. Hasta ahora, agosto ha mostrado que esas fuerzas pueden producir respuestas de precios materialmente diferentes durante el mismo periodo.
Los precios del carbón coquizable entraron en agosto bajo el efecto de fuerzas contrapuestas. El material marítimo australiano se debilitó porque la disponibilidad de cargamentos superó a la demanda, mientras que el mercado chino al contado recibió apoyo de la preocupación por las interrupciones mineras y exportadoras. El mercado seguirá dividido a menos que esos riesgos de suministro, la actividad compradora china y la disponibilidad de cargamentos australianos comiencen a moverse en la misma dirección.