




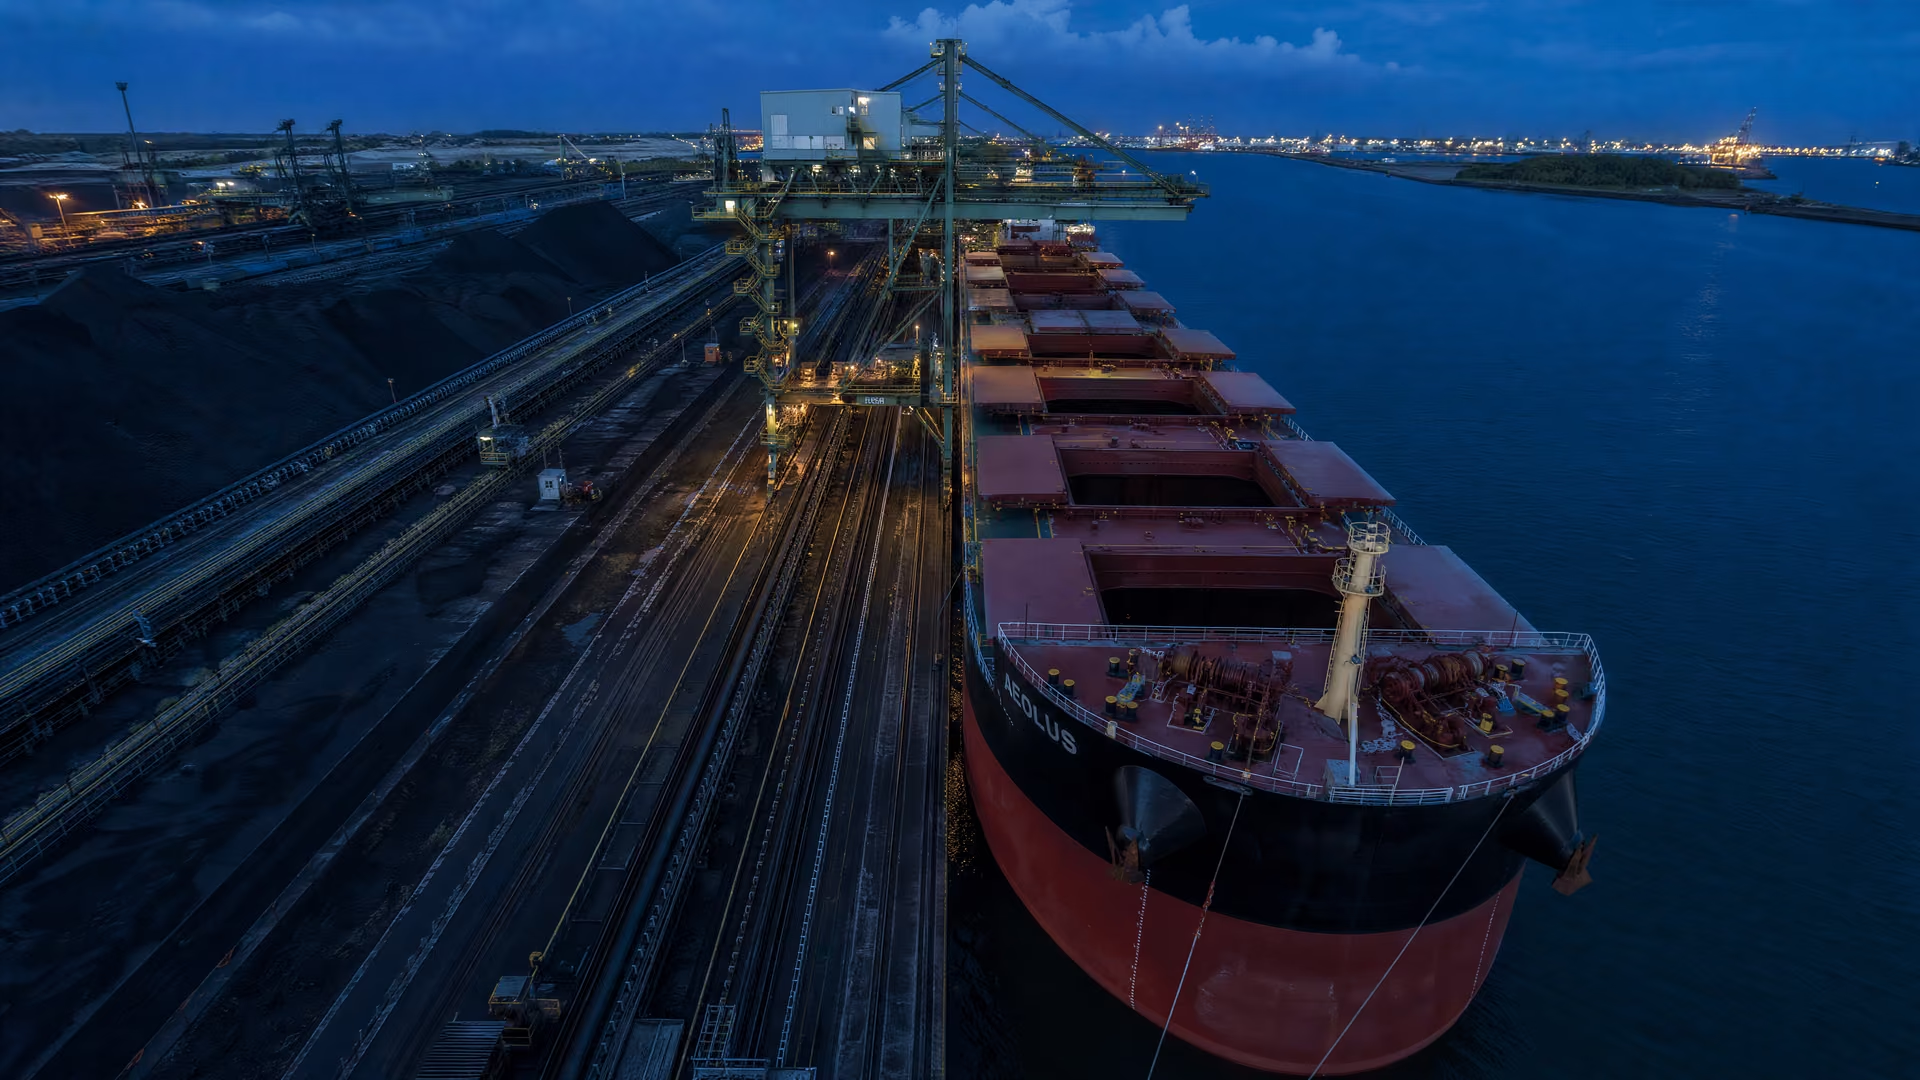
截至2026年8月7日,澳大利亚高品质炼焦煤FOB价格下跌10%至214.9美元/吨,中国安泽EXW现货煤价下跌0.3%。山西煤矿扰动

8月初,全球炼焦煤基准价格走势出现分化:截至2026年8月7日,高品质澳大利亚炼焦煤下跌10%,至214.9美元/吨FOB;中国安泽现货煤价则下跌0.3%,至296.3美元/吨EXW。GMK中心8月炼焦煤价格更新所报告的数据表明,市场面临两种不同压力:澳大利亚海运市场供应过剩、需求走弱,以及中国市场对供应中断的担忧。
8月澳大利亚与中国基准价格走势分化
8月初的市场并未呈现单一的全球价格方向。高品质澳大利亚FOB基准价较7月10日大幅下跌,而中国安泽EXW现货报价在同一比较期间几乎没有变化。这种分化反映的是产地、质量、交付基准和即时供应状况的差异,而不是可直接比较的交易价差。
两项基准,承受着不同压力
报告中的价格和市场信号可拆分如下:
| 市场与基准 | 2026年8月7日 | 较7月10日的变化 | 市场信号 | 来源 |
|---|---|---|---|---|
| 澳大利亚FOB高品质炼焦煤 | $214.9/t | -10% | 供应过剩、8月和9月货物增加、需求走弱 | 8月炼焦煤全球价格呈现混合走势 |
| 中国安泽EXW炼焦煤现货 | $296.3/t | -0.3% | 对山西和蒙古供应短缺及供应中断风险的担忧 | 8月炼焦煤全球价格呈现混合走势 |
澳大利亚报价代表FOB条件下的高品质海运煤,而中国数据则是EXW条件下的国内现货价格。因此,采购比较需要保留所述基准的定义;仅凭数字差距,无法确定经过质量调整的价差或交付成本差异。
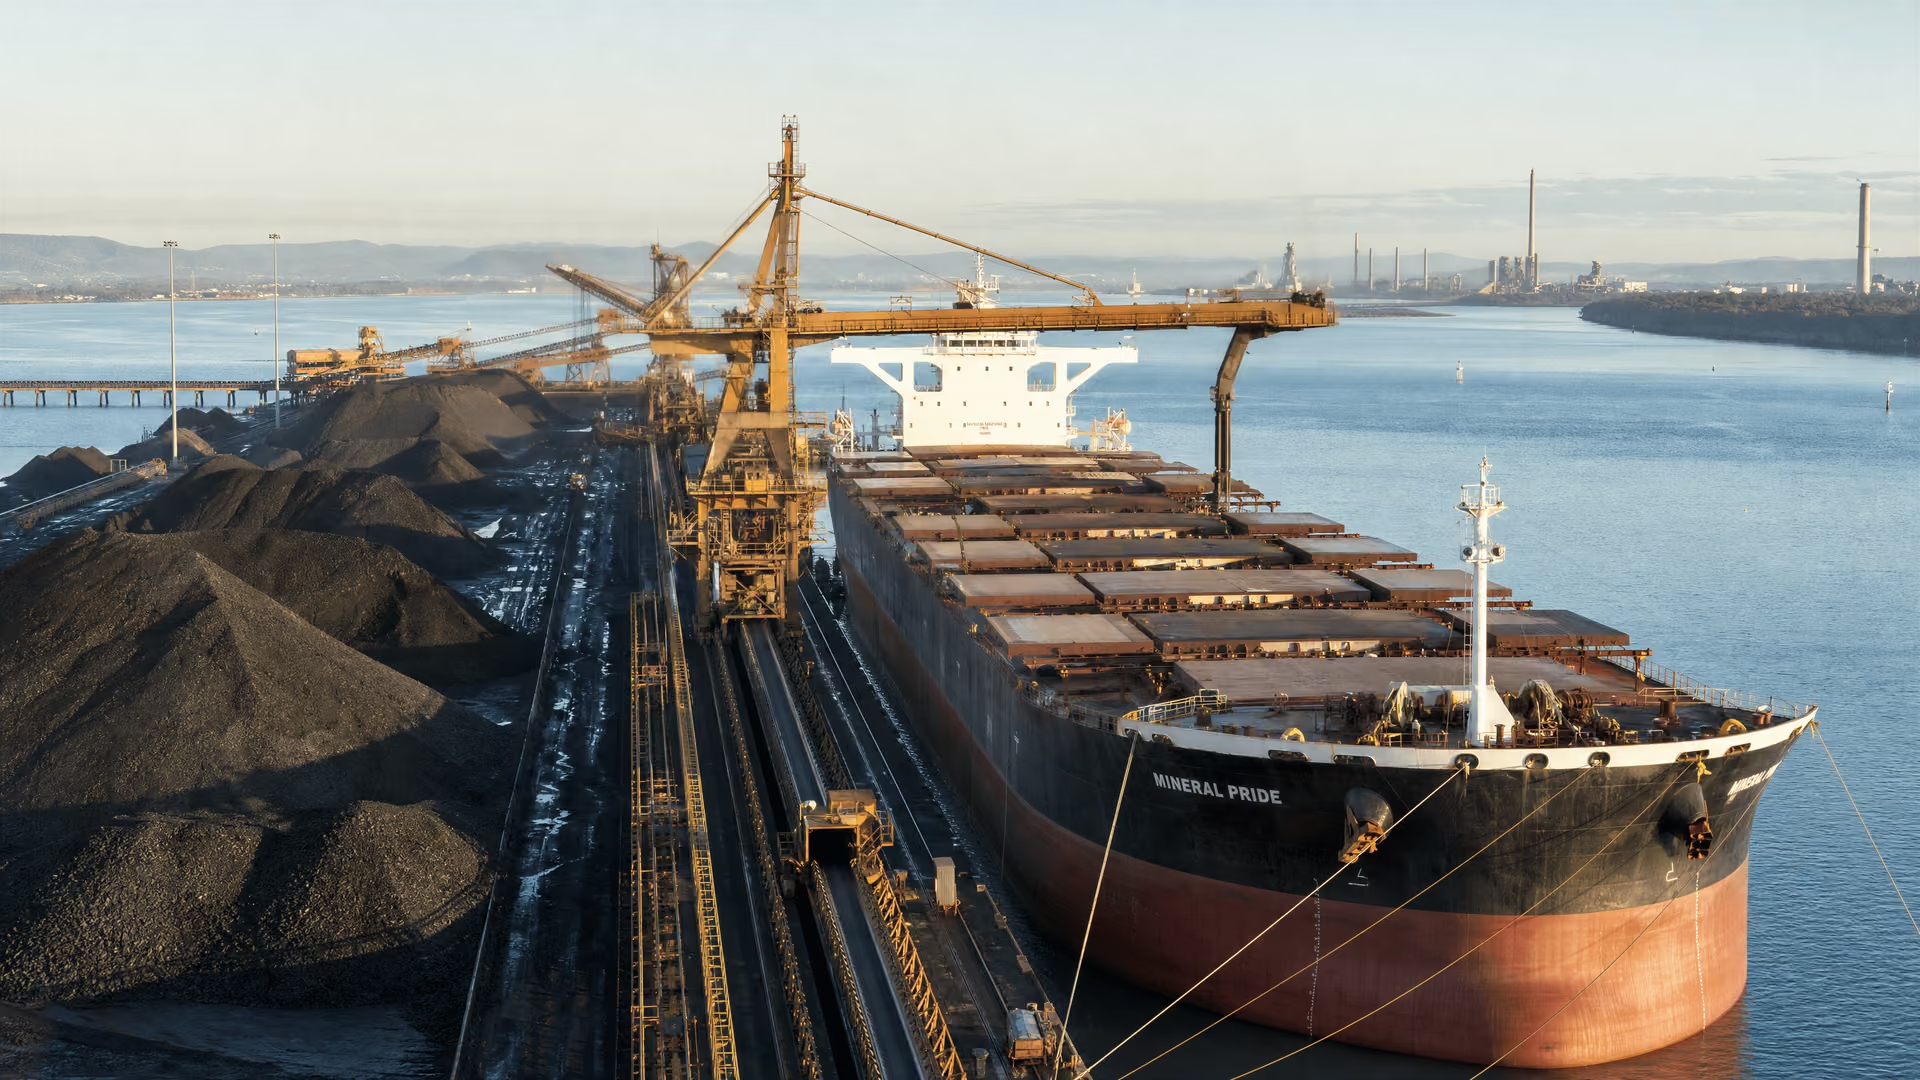
这一比较中的海运一侧,体现在澳大利亚出口码头的货物供应情况上:
供应担忧支撑中国国内市场
7月底和8月初,中国炼焦煤市场维持在一个明确的价格区间内,市场参与者收到的信号对下一步方向看法不一。据GMK中心报告,市场对可能出现的供应短缺感到担忧,这使中国矿企能够提高价格,尽管安泽现货报价较7月10日略有下降。
山西供应中断与蒙古潜在风险
报告指出的供应侧变化包括几项相互独立的风险:
- 8月初,暴雨导致停电后,山西省数座煤矿停产4天。生产于8月8日恢复。
- 山西焦煤能源集团于8月6日宣布,西曲煤矿发生致命事故后已暂停运营。
- 蒙古煤炭出口可能受到干扰,这与蒙古燃料短缺有关。
- 北京收紧了新建燃煤发电产能的审批标准,为市场增添了又一项政策信号。
这些变化并不构成一次统一的供应冲击。山西停电是暂时性的,据报道随后已经复产,而西曲煤矿暂停运营则与具体的煤矿事故有关。蒙古出口被描述为潜在干扰,而非已经确认的中断。在评估中国市场的供应担忧究竟是暂时性的、局部性的,还是可能持续更长时间时,这一区分十分重要。
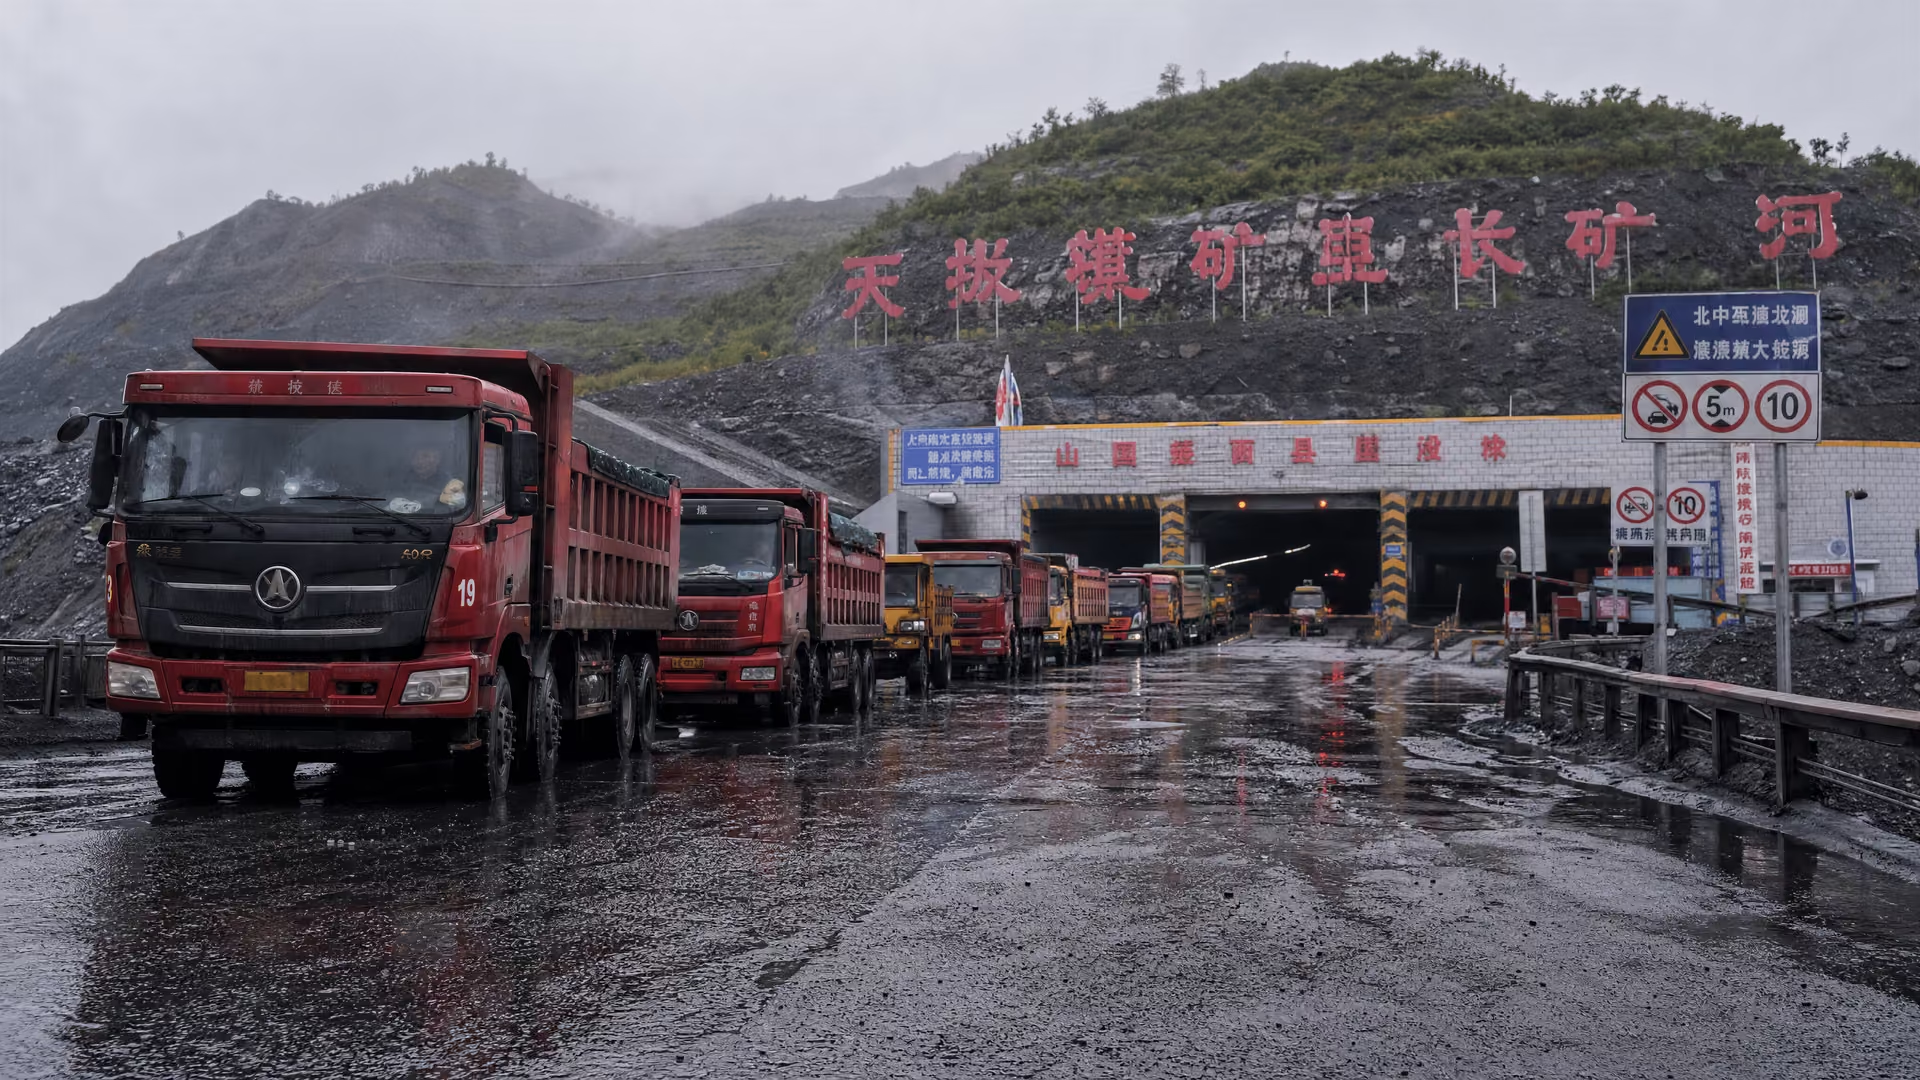
中国基准价格对运营变化的敏感性在山西尤其明显:短期中断影响了数座煤矿,而西曲煤矿暂停运营又带来了另一项不确定性:
澳大利亚海运煤市场仍承受压力
澳大利亚海运炼焦煤走出了不同的路径。由于供应过剩,价格从7月底延续下跌至8月初;在需求走弱的情况下,8月和9月可供装运的货物增加。结果是,7月10日至8月7日期间,高品质澳大利亚FOB报价下跌10%,至214.9美元/吨。
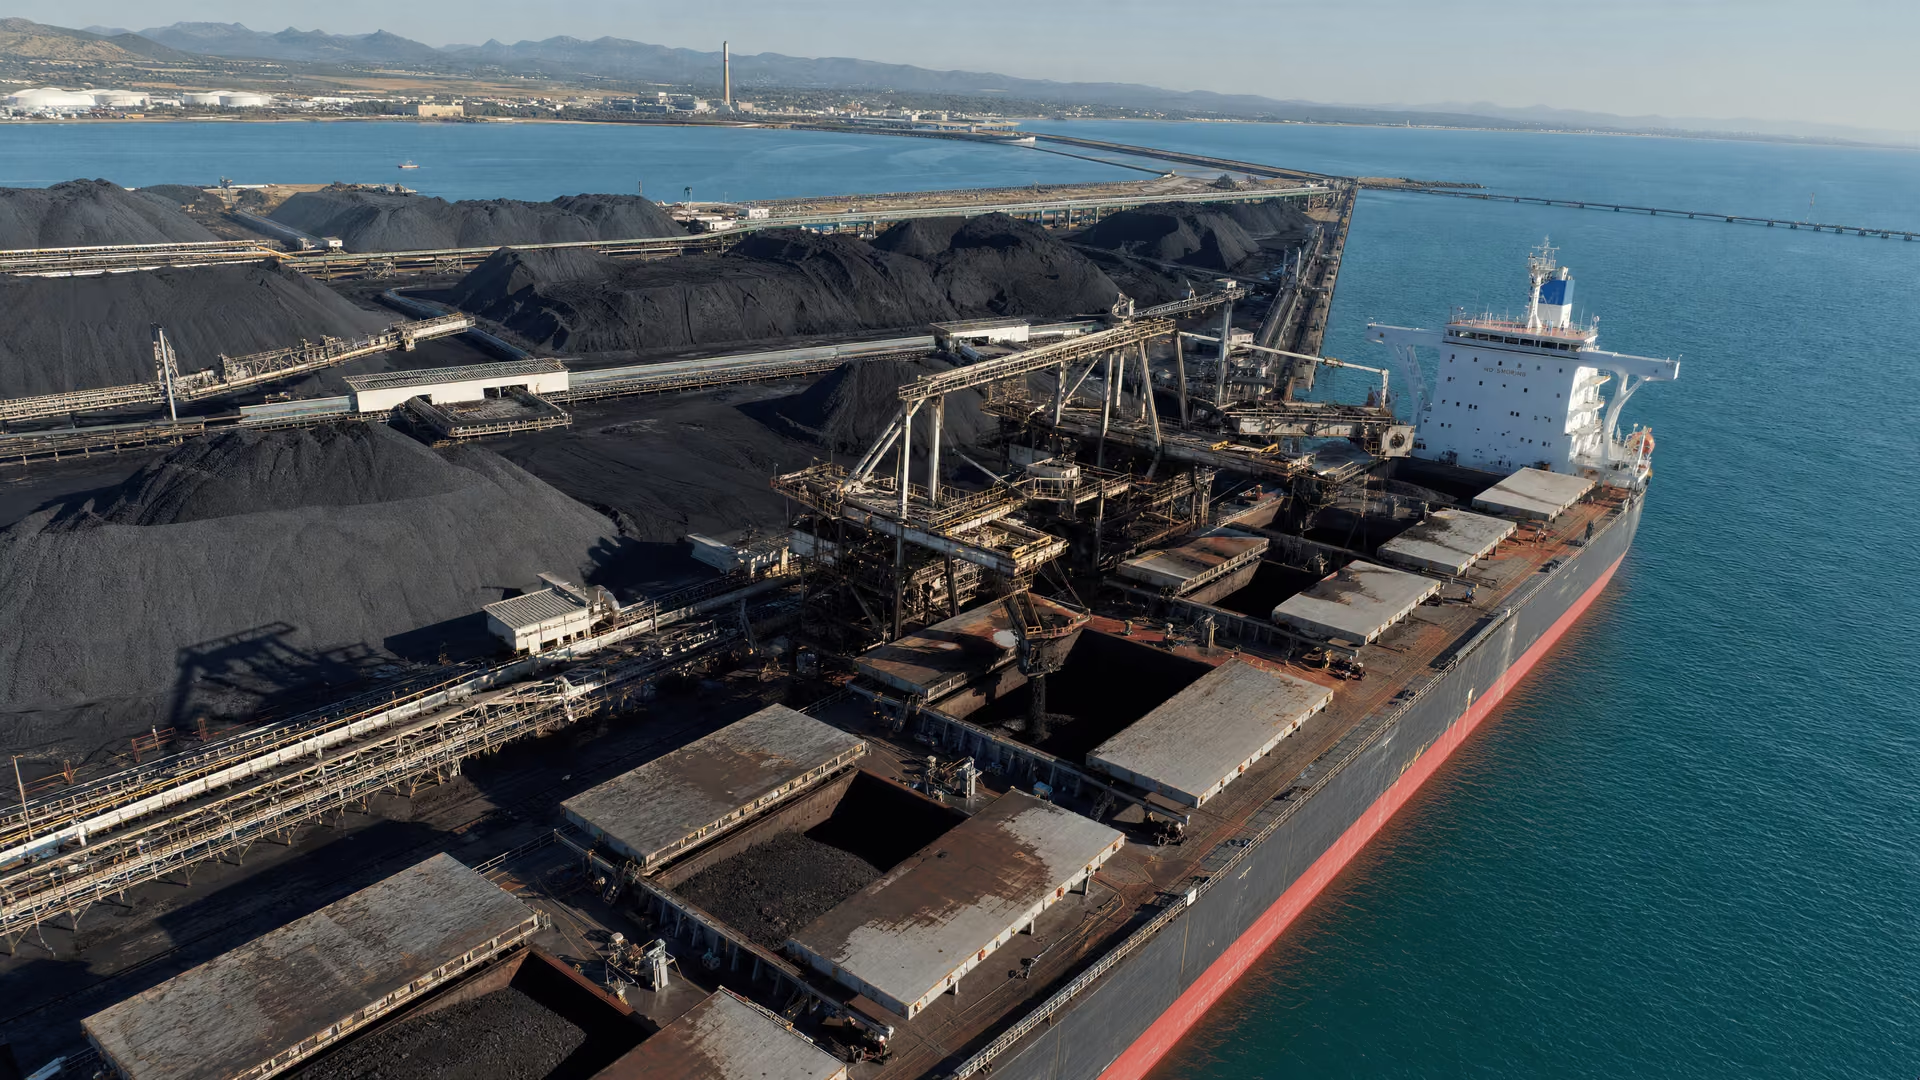
货物的实际供应量是这项判断的核心:
海运市场仍获得了一些支撑。据报告,中国消费者在前一周有选择地采购了优质煤。这些采购为市场的部分区域提供了底部支撑,但没有扭转货物供应增加和需求走弱所造成的整体压力。
因此,未来走势仍与中国的运营状况密切相关。消息源指出,山西生产中断的持续时间是未来趋势的一个关键因素;与此同时,澳大利亚市场仍取决于可供货物与需求之间的平衡:
未来趋势将取决于中国的情况,尤其是山西省生产中断的持续时间。
GMK中心市场评估
7月的分化为8月奠定起点
8月的混合局面延续了7月已经分化的市场。由于中国和印度的需求持续疲软,炼焦煤价格在7月前10天出现下跌。在6月12日至7月10日这一较长比较区间内,据此前对澳大利亚与中国炼焦煤价格的7月比较,澳大利亚高品位炼焦煤下跌1.3%,而中国炼焦煤现货价格上涨1.7%。
采购成本与现货价格讲述着不同的故事
中国更广泛的成本数据也说明,不能仅依据一个现货报价来解读国内市场。据钢铁奥比斯报道的中国钢铁工业协会成本数据,2026年上半年中国加权平均炼焦煤采购成本同比上涨8.72%,而6月成本环比上涨6.42%。这些数据涉及采购成本,而不是8月7日安泽EXW现货基准价,因此它们提供的是成本环境背景,并不能直接替代8月报价。
钢铁产量增加了另一项不均衡的需求信号
钢铁生产背景同样复杂。70个报告国的全球粗钢产量在2026年6月达到155.7百万吨,同比增长1.7%;而1月至6月的产量下降0.7%,至931.5百万吨,中国的产量也有所下降。这一组合并不能解决炼焦煤需求的判断问题,但与这样一个市场相一致:短期生产和采购信号正朝着不同方向变化。
因此,对于炼焦煤市场参与者而言,比较7月与8月初的走势,与其说是一条直线式的价格趋势,不如说是风险平衡发生了变化。随着供应相对于需求扩大,澳大利亚煤价走低。由于对煤矿和出口中断的担忧抵消了较弱的需求信号,中国煤价仍接近7月水平。
下一步价格走势取决于供应中断持续时间和需求后续表现
现有事实并未确定8月剩余时间的明确方向,但确实指出了最有可能决定当前分化是否持续的运营和市场指标:
- 山西受停电影响的煤矿据报道于8月8日恢复生产后,生产中断还会持续多久。
- 山西焦煤能源集团于8月6日宣布西曲煤矿暂停运营后,该矿的运营状态如何。
- 蒙古燃料短缺是否会演变成煤炭出口的实际中断。
- 8月和9月澳大利亚货物供应增加的情况是否会延续。
- 中国消费者是否会继续有选择地采购优质海运煤。
- 在7月初录得疲软表现后,中国和印度的需求状况是否会增强。
如果中国供应中断持续,或澳大利亚需求改善,两种市场叙事可能会趋于一致。如果山西运营恢复正常,而澳大利亚货物供应仍然充足,两者也可能继续分开。目前,消息源材料支持有条件地跟踪观察,而不是给出确定的价格预测。
对于钢材买家和原材料分析师而言,关键区别在于澳大利亚海运市场供需平衡与中国的国内供应风险溢价。截至目前,8月已经表明,在同一时期,这两种力量可能带来实质上不同的价格反应。
炼焦煤价格进入8月时,市场中同时存在方向相反的力量。随着货物供应增速超过需求,澳大利亚海运煤走弱;而中国现货市场则受到对煤矿和出口中断的担忧支撑。除非这些供应风险、中国采购活动和澳大利亚货物供应开始朝同一方向变化,否则市场仍将保持分化。