




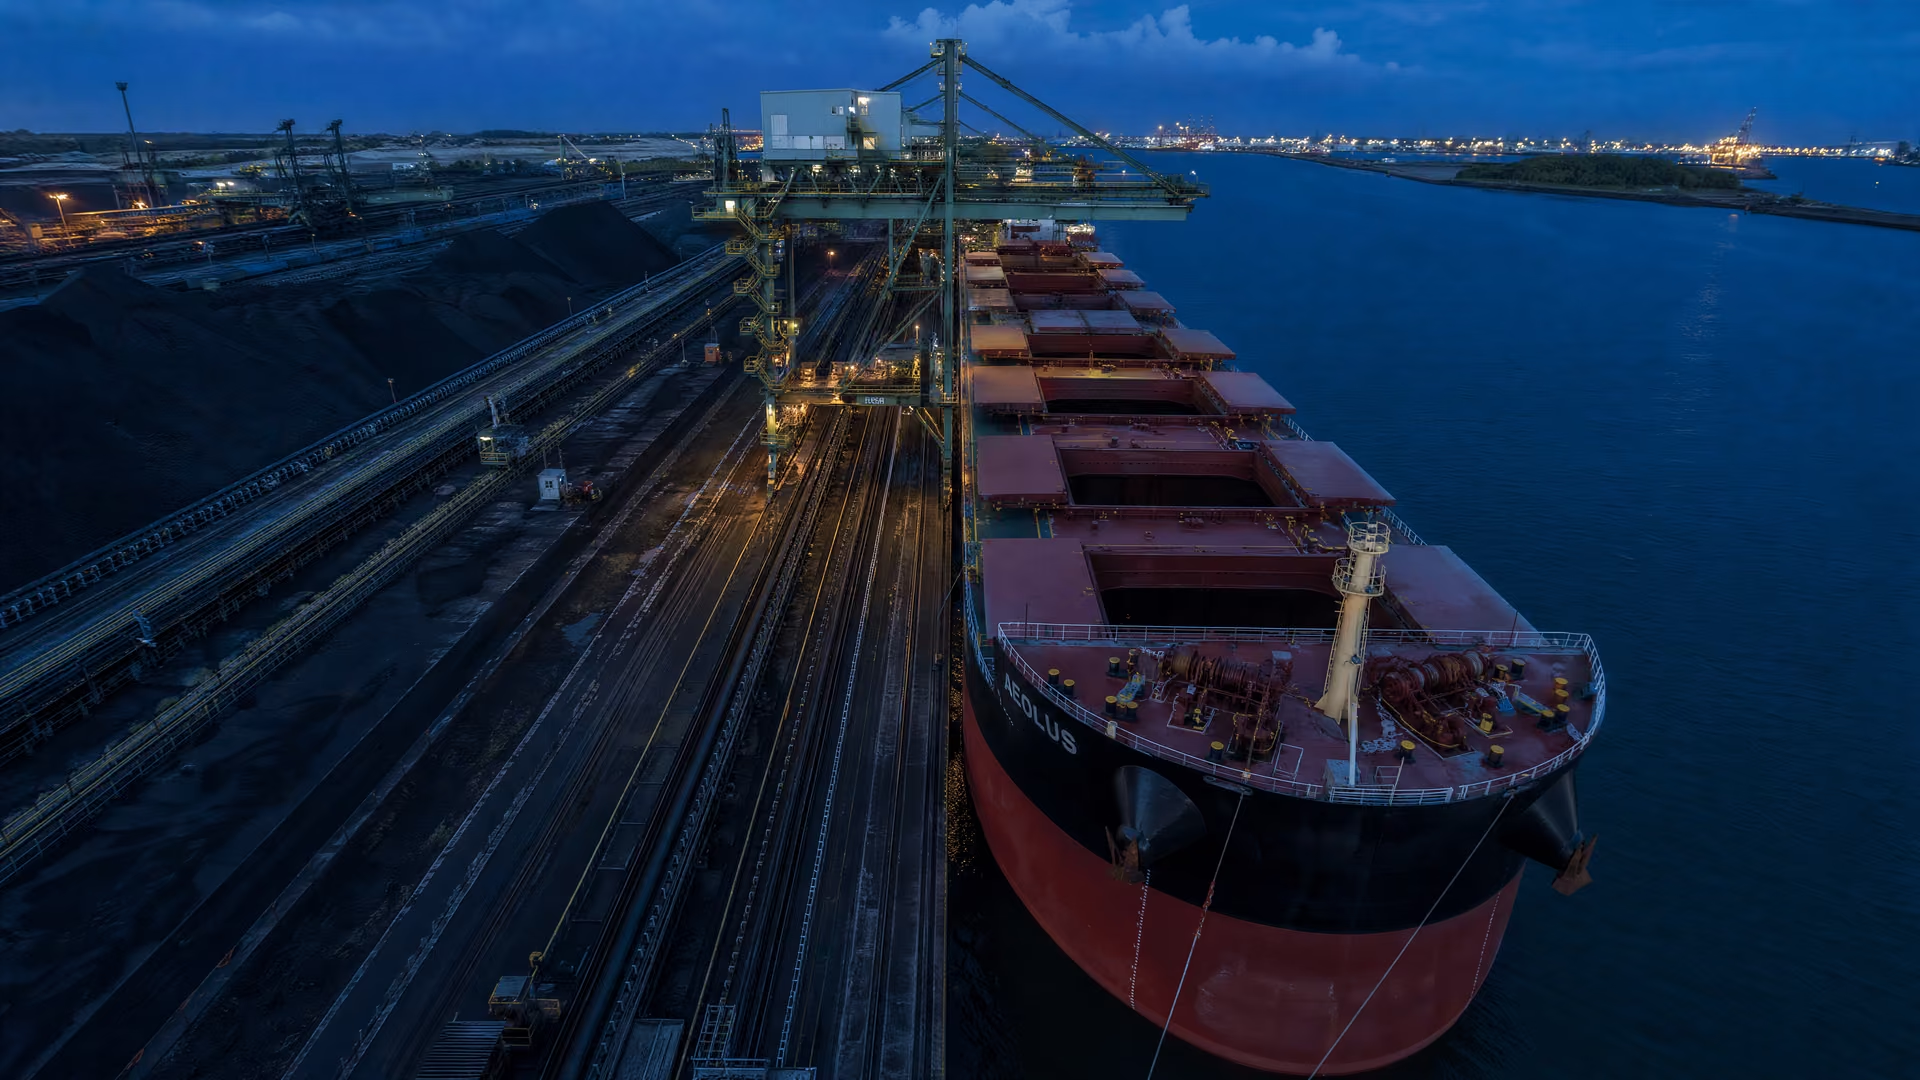
Австралийский коксующийся уголь высокого качества к 7 августа подешевел на 10%, до $214.9/t FOB, китайский — на 0.3%, до $296.3/t EXW…

В начале августа мировые ориентиры цен на коксующийся уголь разошлись: к 7 августа 2026 года высококачественный австралийский уголь подешевел на 10%, до $214.9/t FOB, тогда как китайский спотовый уголь подешевел на 0.3%, до $296.3/t EXW Аньцзе. Данные, приведённые в августовском обзоре цен на коксующийся уголь GMK Center, указывают на два разных фактора давления на рынок: избыток предложения и более слабый спрос на австралийском морском рынке, а также опасения по поводу перебоев с поставками в Китае.
Августовские ориентиры разошлись между Австралией и Китаем
В начале августа рынок не продемонстрировал единого глобального направления цен. Австралийский ориентир для высококачественного угля на условиях FOB резко снизился по сравнению с 10 июля, тогда как китайская спотовая котировка EXW Аньцзе за тот же период сравнения почти не изменилась. Это расхождение отражает различия в происхождении, качестве, базисе поставки и текущих условиях предложения, а не непосредственно сопоставимый ценовой спред по сделкам.
Два ориентира — разные точки давления
Сообщаемые цены и рыночные сигналы можно представить следующим образом:
| Рынок и ориентир | 7 августа 2026 | Изменение с 10 июля | Рыночный сигнал | Источник |
|---|---|---|---|---|
| Коксующийся уголь высокого качества, FOB Австралия | $214.9/t | -10% | Избыток предложения, больше партий на август и сентябрь, более слабый спрос | Мировые цены на коксующийся уголь демонстрировали разнонаправленную динамику в августе |
| Спотовый коксующийся уголь, Китай, EXW Аньцзе | $296.3/t | -0.3% | Опасения дефицита предложения и риски перебоев в Шаньси и Монголии | Мировые цены на коксующийся уголь демонстрировали разнонаправленную динамику в августе |
Австралийская котировка отражает высококачественный уголь, поставляемый морем на базисе FOB, тогда как китайский показатель представляет собой внутреннюю спотовую цену на базисе EXW. Поэтому при сравнении закупок необходимо учитывать заявленные определения ориентиров; одной лишь числовой разницы недостаточно, чтобы установить дифференциал с поправкой на качество или стоимость доставки.
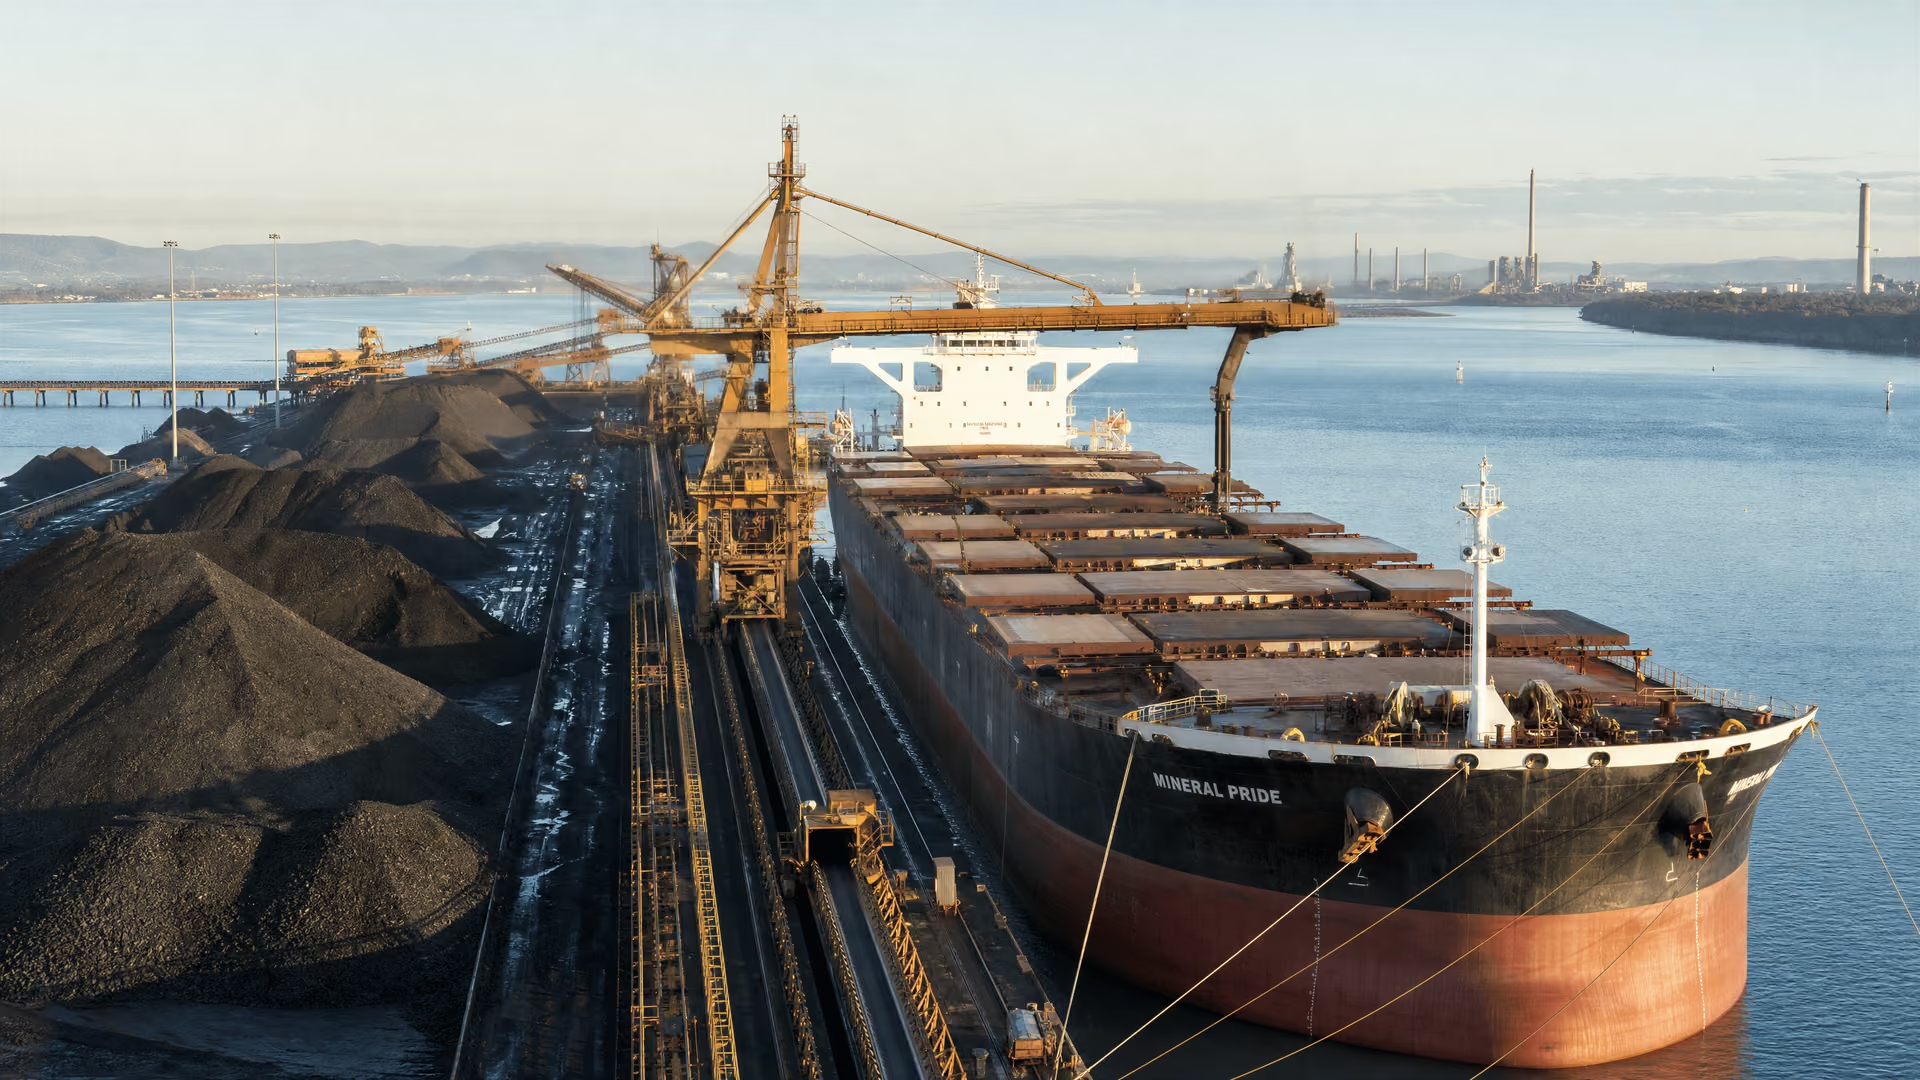
Австралийская сторона сравнения на морском рынке представлена доступностью партий на экспортных терминалах страны:
Внутренний рынок Китая поддерживают опасения по поводу поставок
В конце июля и начале августа китайский рынок коксующегося угля оставался в определённом ценовом диапазоне, поскольку участники получали разнонаправленные сигналы о дальнейшем движении. Согласно отчёту GMK Center, опасения возможного дефицита предложения позволили китайским горнодобывающим компаниям повысить цены, хотя спотовая котировка в Аньцзе немного снизилась по сравнению с 10 июля.
Перебои в Шаньси и потенциальные риски со стороны Монголии
Указанные в отчёте изменения на стороне предложения включают несколько отдельных рисков:
- В начале августа несколько шахт в провинции Шаньси были закрыты на четыре дня после того, как сильные дожди вызвали перебои с электроэнергией. Работа возобновилась 8 августа.
- 6 августа Shanxi Coking Coal Energy Group объявила о приостановке работы на шахте Сику после аварии со смертельным исходом.
- Потенциальные перебои в экспорте угля из Монголии были связаны с нехваткой топлива в Монголии.
- Ужесточение Пекином критериев одобрения новых мощностей угольной генерации стало ещё одним политическим сигналом для рынка.
Эти события не представляют собой единый однородный шок предложения. Перебои с электроэнергией в Шаньси носили временный характер, и после них, как сообщалось, работа возобновилась, тогда как приостановка работы шахты Сику была связана с конкретным происшествием. Экспорт из Монголии был описан как потенциальный источник перебоев, а не как подтверждённое прерывание поставок. Это различие важно при оценке того, являются ли опасения по поводу предложения на китайском рынке временными, локальными или способными продлиться дольше.
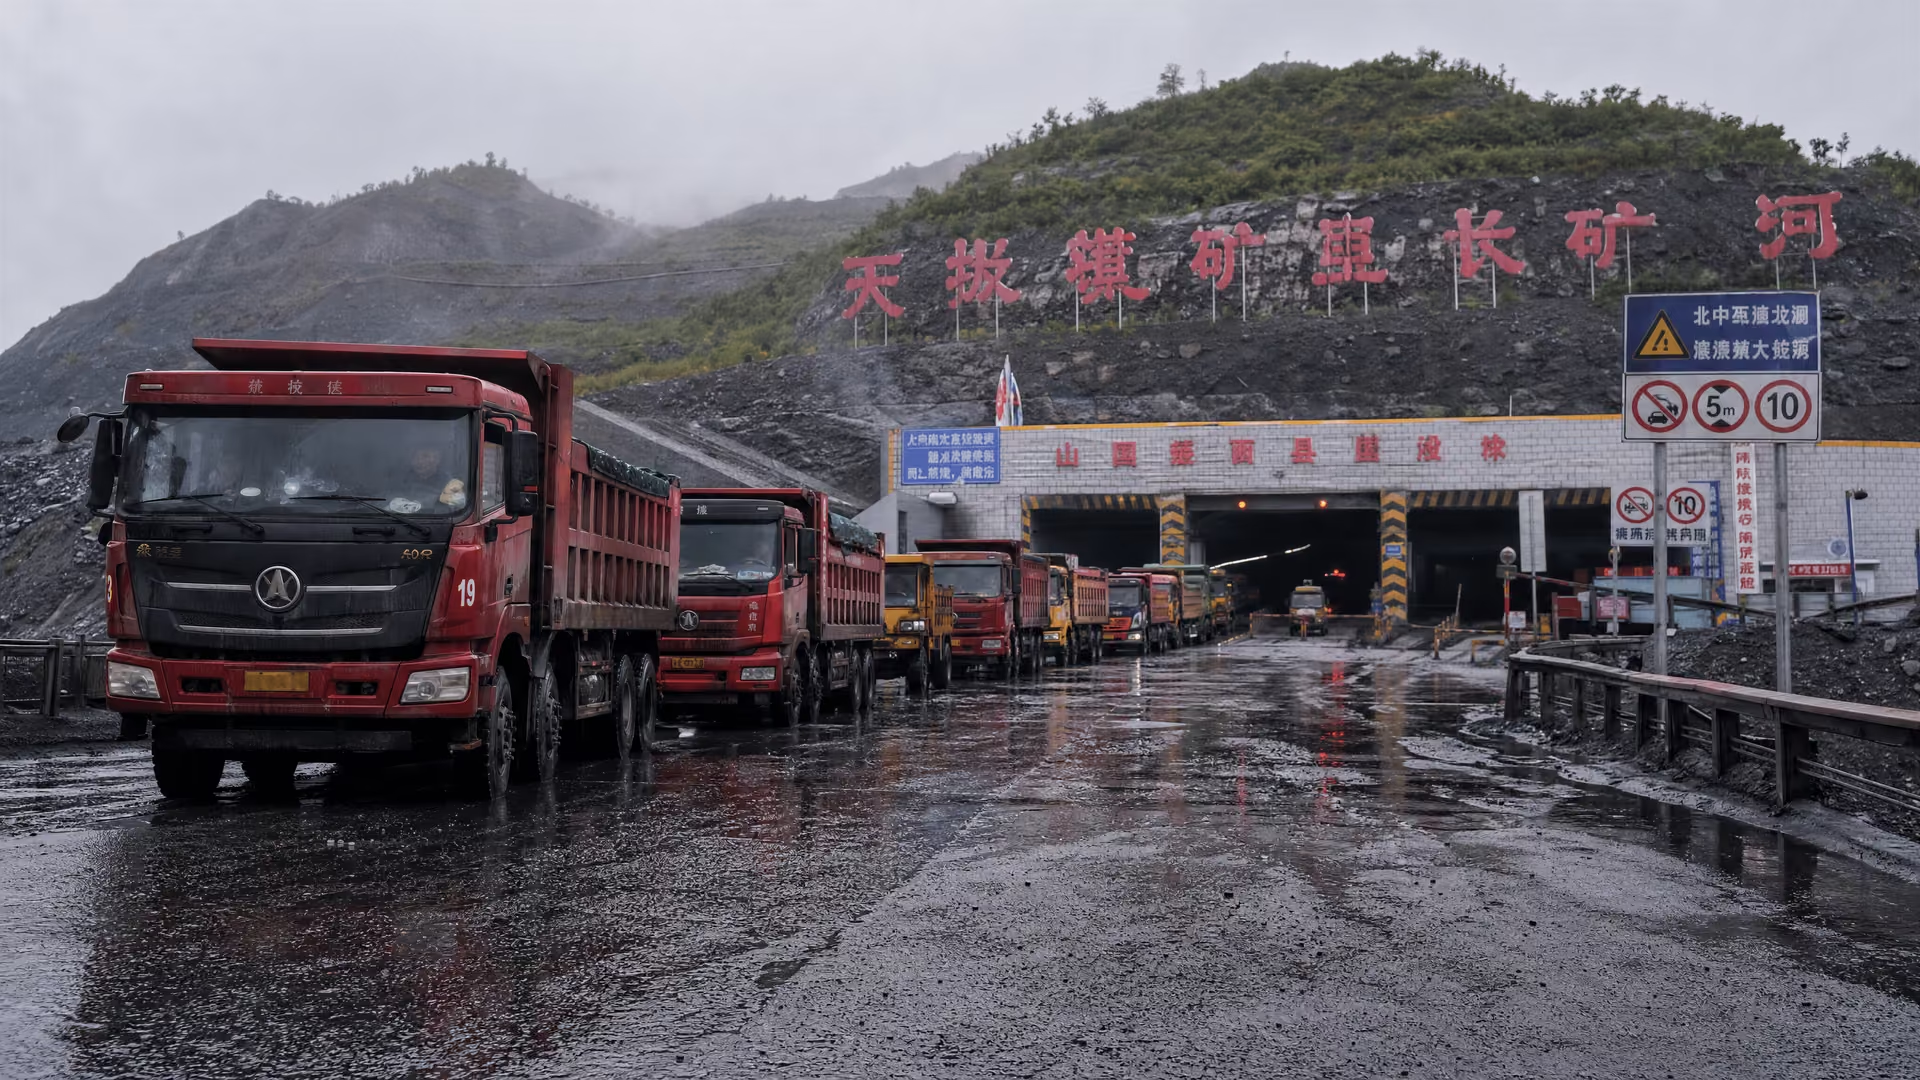
Операционная чувствительность китайского ориентира особенно заметна в Шаньси: краткосрочные перебои затронули несколько шахт, а приостановка работы Сику создала отдельную неопределённость:
Австралийский уголь на морском рынке остаётся под давлением
Австралийский коксующийся уголь на морском рынке двигался иначе. С конца июля до начала августа цены продолжали снижаться из-за избытка предложения: на фоне более слабого спроса стало доступно больше партий для погрузки в августе и сентябре. В результате с 10 июля по 7 августа котировка высококачественного угля FOB Австралия снизилась на 10%, до $214.9/t.
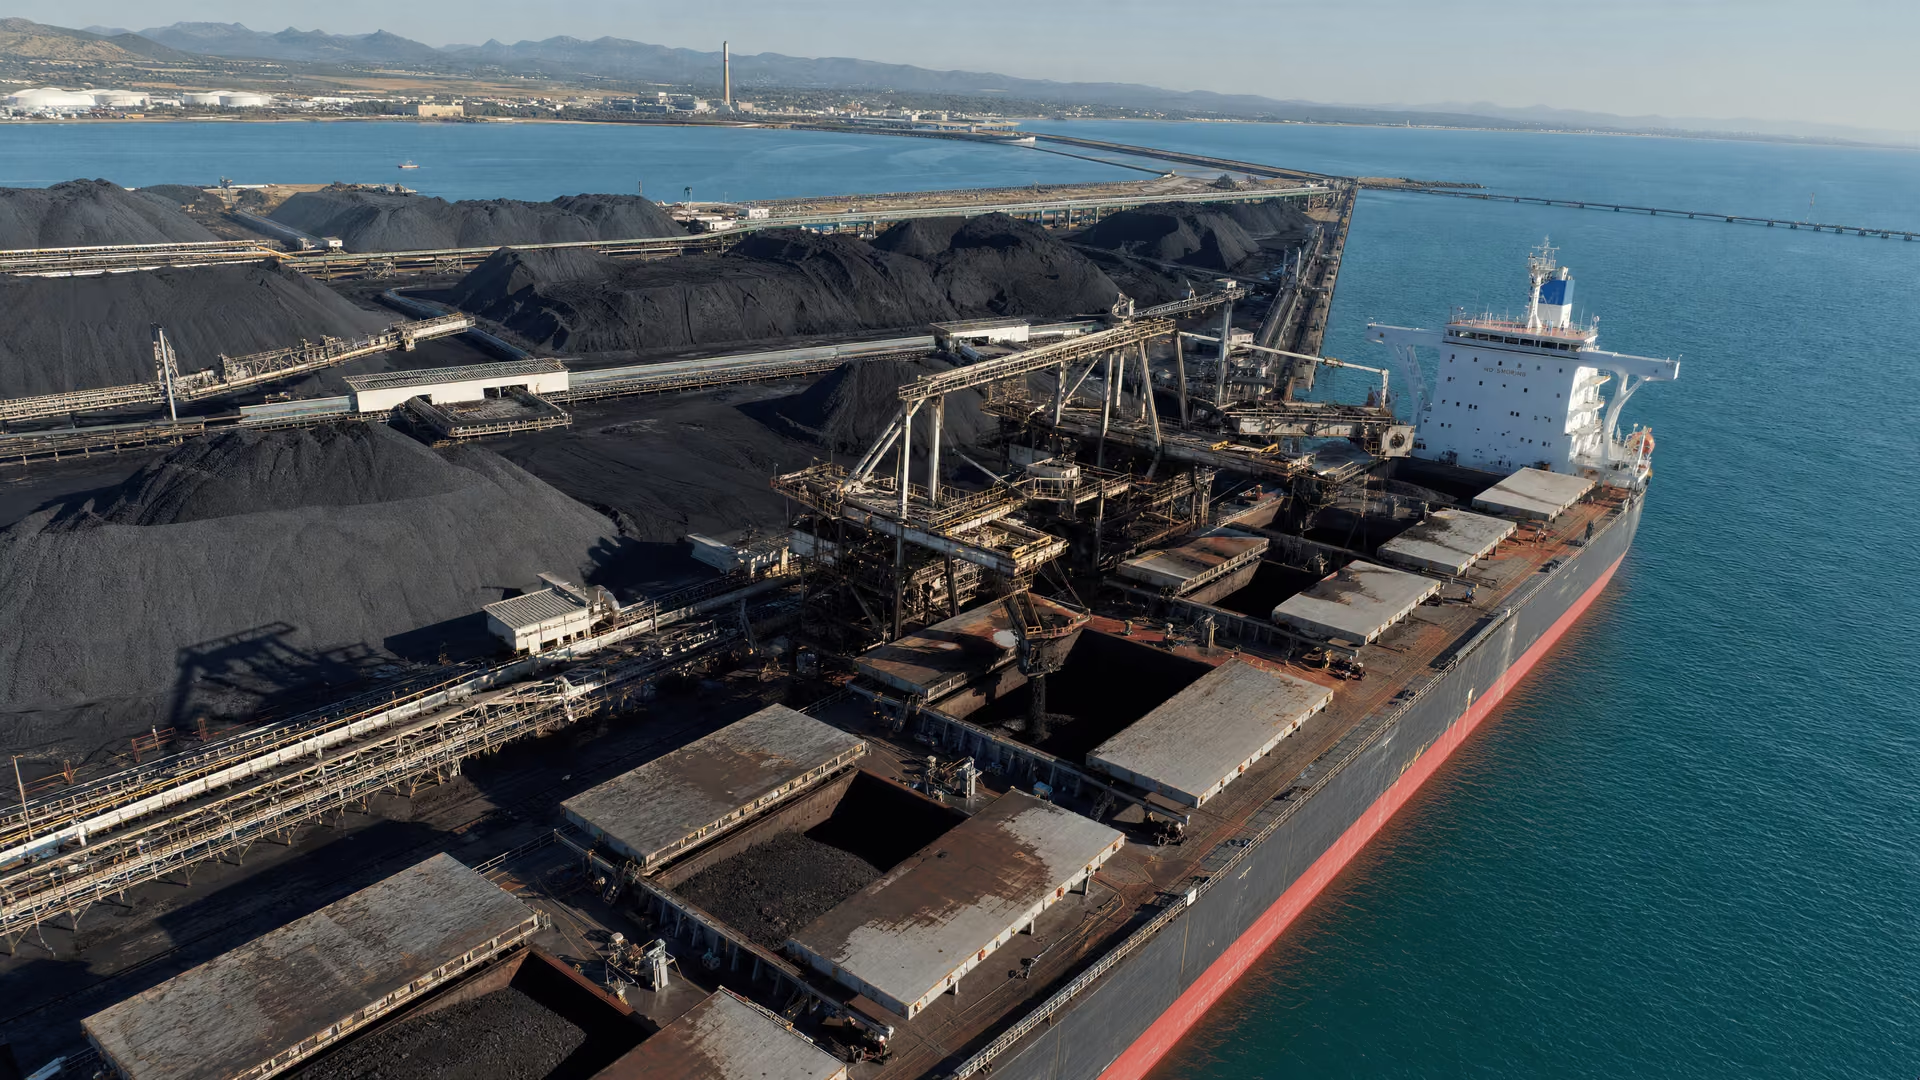
Доступность физических партий имеет ключевое значение для этой оценки:
На морском рынке всё же сохранялась определённая поддержка. Согласно отчёту, на предыдущей неделе китайские потребители выборочно закупали уголь премиального качества. Эти покупки сформировали нижнюю границу для части рынка, но не развернули более широкое давление, вызванное увеличением доступности партий и ослаблением спроса.
Таким образом, дальнейшее направление по-прежнему тесно связано с операционной ситуацией в Китае. Источник называет продолжительность производственных перебоев в Шаньси ключевым фактором будущей динамики, тогда как австралийская сторона остаётся зависимой от соотношения доступных партий и спроса:
Будущая динамика будет зависеть от ситуации в Китае, особенно от продолжительности производственных перебоев в провинции Шаньси.
Оценка рынка GMK Center
Июльское расхождение стало отправной точкой для августа
Разнонаправленная динамика августа продолжила уже разделившийся рынок июля. Цены на коксующийся уголь снижались в первые десять дней июля, поскольку спрос со стороны Китая и Индии оставался слабым. При более длительном сравнении — с 12 июня по 10 июля — высокосортный австралийский коксующийся уголь подешевел на 1.3%, тогда как китайский спотовый коксующийся уголь подорожал на 1.7%, согласно предыдущему июльскому сравнению цен на австралийский и китайский коксующийся уголь.
Закупочные затраты и спотовые цены рассказывают разные истории
Более широкие данные о затратах в Китае также показывают, почему внутренний рынок нельзя оценивать только по одной спотовой котировке. Взвешенные средние затраты на закупку коксующегося угля в Китае выросли на 8.72% в годовом выражении в первой половине 2026 года, а июньские затраты увеличились на 6.42% по сравнению с предыдущим месяцем, согласно данным CISA о затратах, опубликованным SteelOrbis. Эти показатели относятся к закупочным затратам, а не к спотовому ориентиру EXW Аньцзе на 7 августа, поэтому они характеризуют общий уровень затрат, но не являются прямой заменой августовской котировке.
Выпуск стали добавляет ещё один неоднозначный сигнал спроса
Фон производства стали также был неоднородным. Мировой выпуск нерафинированной стали в 70 странах, предоставляющих данные, достиг 155.7 млн тонн в июне 2026 года, увеличившись на 1.7% в годовом выражении, тогда как выпуск за январь—июнь снизился на 0.7%, до 931.5 млн тонн, а производство в Китае сократилось. Такое сочетание не даёт однозначного ответа о спросе на коксующийся уголь, но соответствует рынку, на котором краткосрочные сигналы производства и закупок движутся в разных направлениях.
Для участников рынка коксующегося угля сравнение июля и начала августа — это поэтому скорее изменение баланса рисков, чем линейная ценовая тенденция. Австралийский материал подешевел, поскольку предложение относительно спроса расширилось. Китайский материал остался близок к июльскому уровню, поскольку опасения по поводу перебоев на шахтах и в экспорте компенсировали более мягкие сигналы спроса.
Следующее движение цен зависит от продолжительности перебоев с поставками и развития спроса
Имеющиеся факты не позволяют уверенно определить направление рынка до конца августа. Однако они указывают на операционные и рыночные показатели, которые, вероятнее всего, определят, сохранится ли нынешнее расхождение:
- Как долго продлятся производственные перебои в Шаньси после сообщавшегося 8 августа возобновления работы на шахтах, пострадавших от перебоев с электроэнергией.
- Каков будет операционный статус шахты Сику после того, как Shanxi Coking Coal Energy Group объявила о её приостановке 6 августа.
- Перерастёт ли нехватка топлива в Монголии в реальные перебои с экспортом угля.
- Сохранится ли более высокая доступность австралийских партий в течение августа и сентября.
- Продолжат ли китайские потребители выборочно закупать коксующийся уголь премиального качества на морском рынке.
- Улучшатся ли условия спроса в Китае и Индии после слабости, зафиксированной в начале июля.
Два рыночных нарратива могут сблизиться, если перебои с поставками в Китае продолжатся или спрос в Австралии улучшится. Они также могут остаться раздельными, если работа в Шаньси нормализуется, а доступность австралийских партий останется высокой. На данном этапе исходные материалы говорят в пользу условного мониторинга, а не однозначного прогноза цен.
Для покупателей стали и аналитиков сырьевого рынка ключевое различие заключается между балансом на австралийском морском рынке и премией внутреннего рынка Китая за риск перебоев поставок. Пока август показывает, что эти факторы могут приводить к существенно разным ценовым реакциям за один и тот же период.
Цены на коксующийся уголь вошли в август под воздействием противоположных факторов. Австралийский материал на морском рынке подешевел, поскольку доступность партий опережала спрос, тогда как китайский спотовый рынок поддерживали опасения по поводу перебоев на шахтах и в экспорте. Рынок останется разделённым, если эти риски для поставок, активность китайских покупателей и доступность австралийских партий не начнут двигаться в одном направлении.