




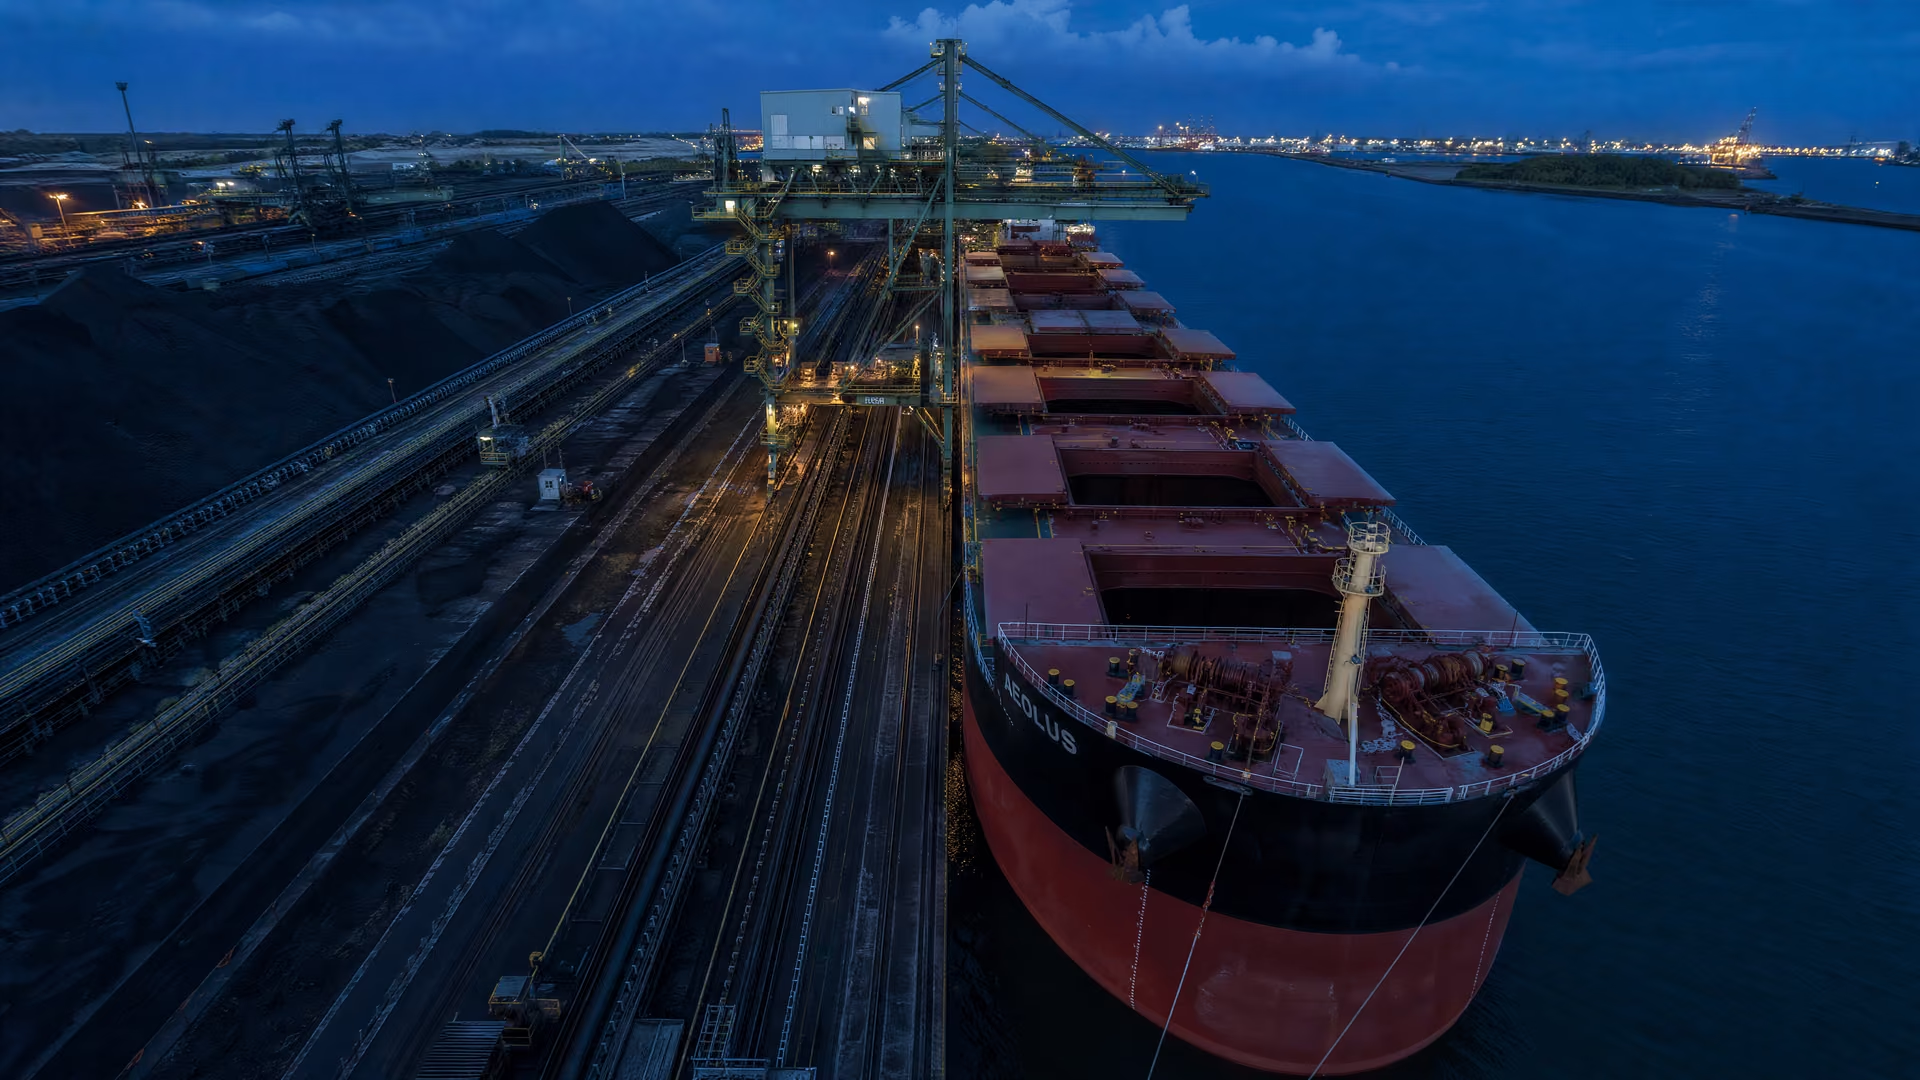
Australische hoogwaardige cokeskolen daalden op 7 August 10% naar $214.9/t FOB; Chinese spotkolen 0.3% naar $296.3/t EXW Anze. Shanxi-verstoringen.

Mondiale benchmarks voor cokeskolen liepen begin augustus uiteen: hoogwaardige Australische kolen daalden op 7 August 2026 met 10% naar $214.9/t FOB, terwijl Chinese spotkolen 0.3% goedkoper werden tot $296.3/t EXW Anze. De cijfers uit GMK Center’s update van de cokeskolenprijzen in augustus wijzen op twee verschillende marktdrukken: een overaanbod en zwakkere vraag op de Australische zeemarkt, tegenover zorgen over leveringsverstoringen in China.
Augustus-benchmarks lopen uiteen tussen Australië en China
De markt begin augustus gaf geen eenduidige mondiale prijsrichting. De Australische FOB-benchmark voor hoogwaardige kolen daalde scherp ten opzichte van 10 July, terwijl de Chinese spotnotering EXW Anze in dezelfde vergelijkingsperiode vrijwel onveranderd bleef. Die afwijking weerspiegelt verschillen in herkomst, kwaliteit, leveringsbasis en directe aanbodsituatie, en geen rechtstreeks vergelijkbare transactiemarge.
Twee benchmarks, verschillende drukpunten
De gerapporteerde prijzen en marktsignalen zijn als volgt:
| Markt en benchmark | 7 augustus 2026 | Verandering ten opzichte van 10 July | Marktsignaal | Bron |
|---|---|---|---|---|
| Hoogwaardige cokeskolen, FOB Australië | $214.9/t | -10% | Overaanbod, meer ladingen voor augustus en september, zwakkere vraag | Wereldwijde prijzen voor cokeskolen lieten in augustus gemengde trends zien |
| Spotcokeskolen, China EXW Anze | $296.3/t | -0.3% | Zorgen over aanbodtekorten en risico’s op verstoringen in Shanxi en Mongolië | Wereldwijde prijzen voor cokeskolen lieten in augustus gemengde trends zien |
De Australische notering betreft hoogwaardige kolen voor de zeemarkt op FOB-basis, terwijl het Chinese cijfer een binnenlandse spotprijs op EXW-basis is. Vergelijkingen voor inkoop moeten daarom uitgaan van de genoemde benchmarkdefinities; het numerieke verschil alleen bewijst geen voor kwaliteit gecorrigeerd of geleverd kostenverschil.
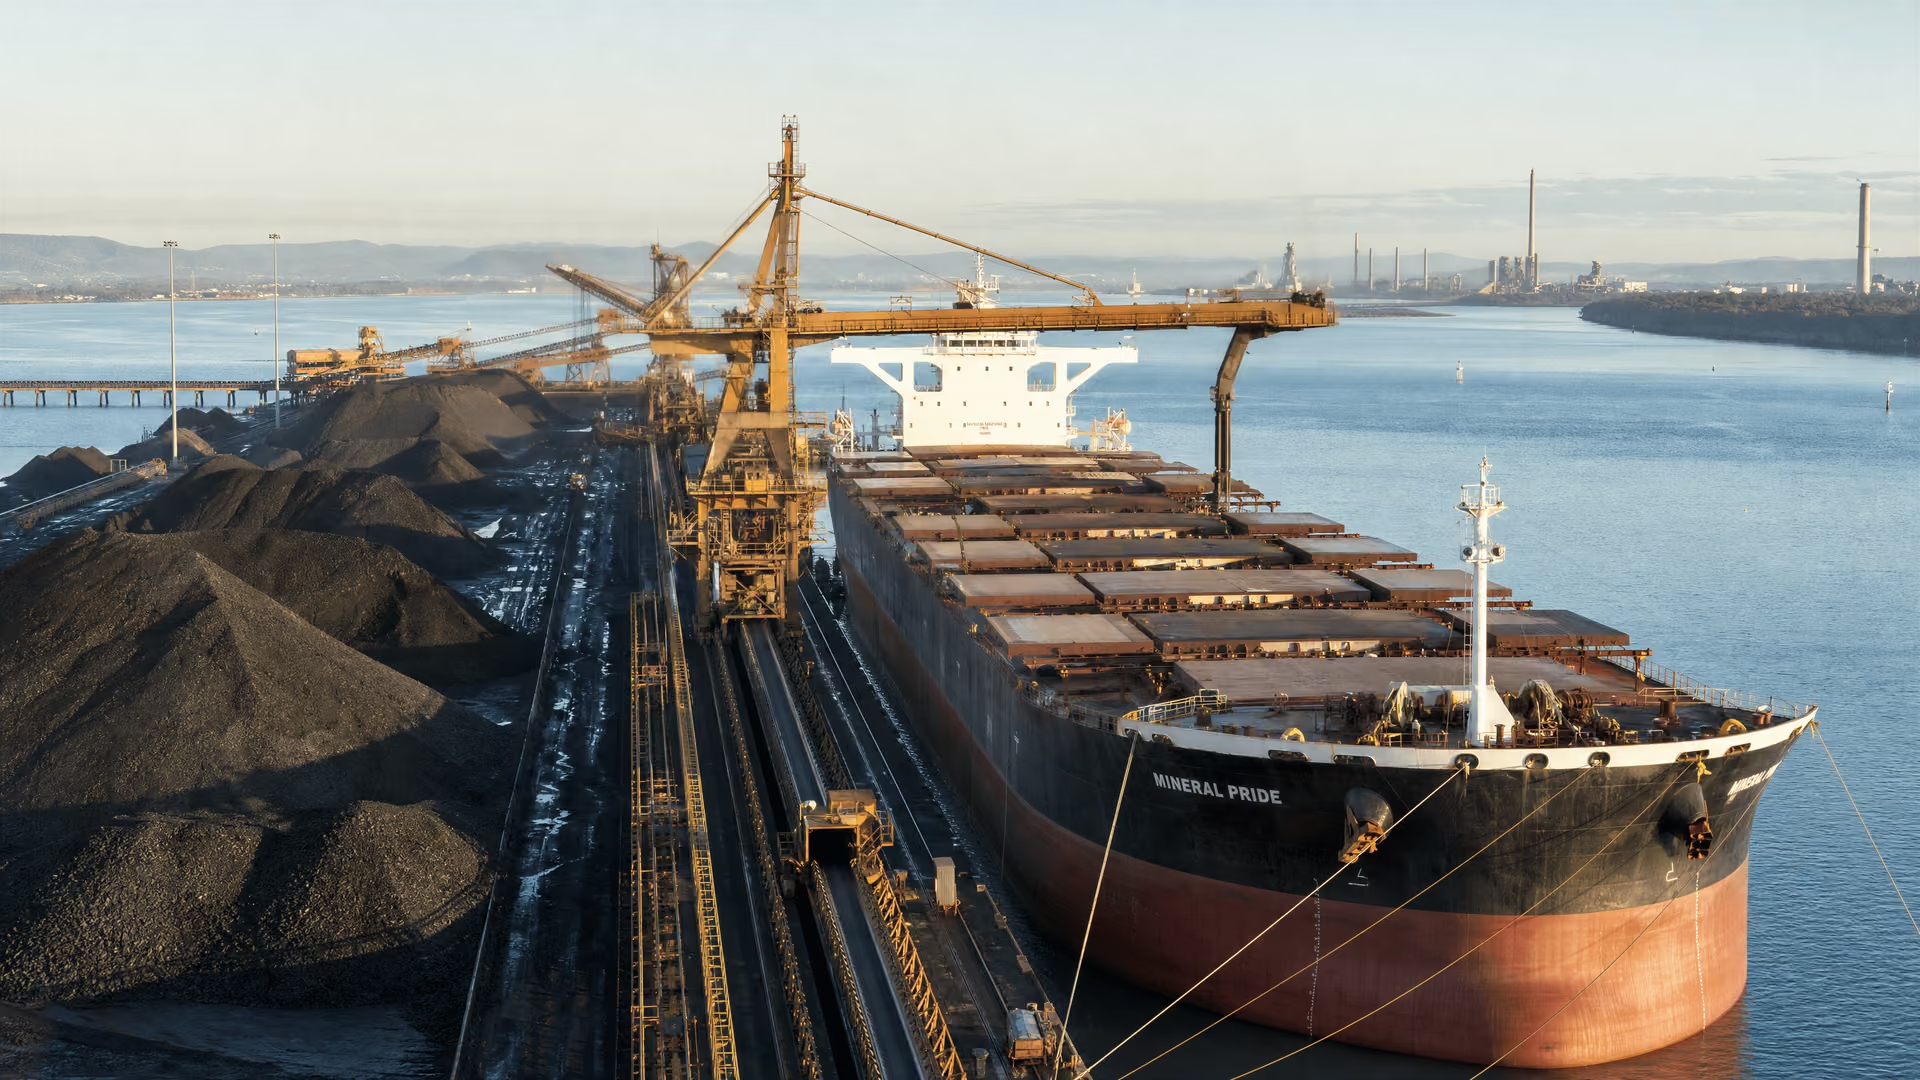
De zee-aanvoerzijde van de vergelijking wordt weergegeven door de beschikbaarheid van ladingen bij Australische exportterminals:
De binnenlandse markt van China wordt ondersteund door zorgen over het aanbod
De Chinese markt voor cokeskolen bleef eind juli en begin augustus binnen een afgebakende prijsmarge, terwijl marktpartijen gemengde signalen kregen over de volgende richting. Volgens het rapport van GMK Center hebben zorgen over een mogelijk aanbodtekort Chinese mijnbouwbedrijven in staat gesteld hun prijzen te verhogen, hoewel de spotnotering in Anze ten opzichte van 10 July licht was gedaald.
Verstoringen in Shanxi en mogelijke risico’s in Mongolië
De in het rapport genoemde ontwikkelingen aan de aanbodzijde omvatten verschillende afzonderlijke risico’s:
- Verschillende mijnen in de provincie Shanxi werden begin augustus vier dagen stilgelegd nadat zware regenval stroomuitval had veroorzaakt. De activiteiten werden op 8 August hervat.
- Shanxi Coking Coal Energy Group maakte op 6 August bekend dat de activiteiten in de Xiqu-mijn waren opgeschort na een dodelijk ongeval.
- Een mogelijke verstoring van de Mongoolse kolenexport werd in verband gebracht met een brandstoftekort in Mongolië.
- De aanscherping door Beijing van de criteria voor het goedkeuren van nieuwe kolengestookte elektriciteitscapaciteit gaf de markt een aanvullend beleidssignaal.
Deze ontwikkelingen vormen geen uniforme aanbodschok. De stroomonderbrekingen in Shanxi waren tijdelijk en werden gevolgd door een gemelde hervatting, terwijl de opschorting in Xiqu verband hield met een specifiek incident in de mijn. De Mongoolse export werd omschreven als een mogelijke verstoring en niet als een bevestigde onderbreking. Dat onderscheid is van belang bij de beoordeling of de bezorgdheid over het aanbod op de Chinese markt tijdelijk of lokaal is, dan wel langer kan aanhouden.
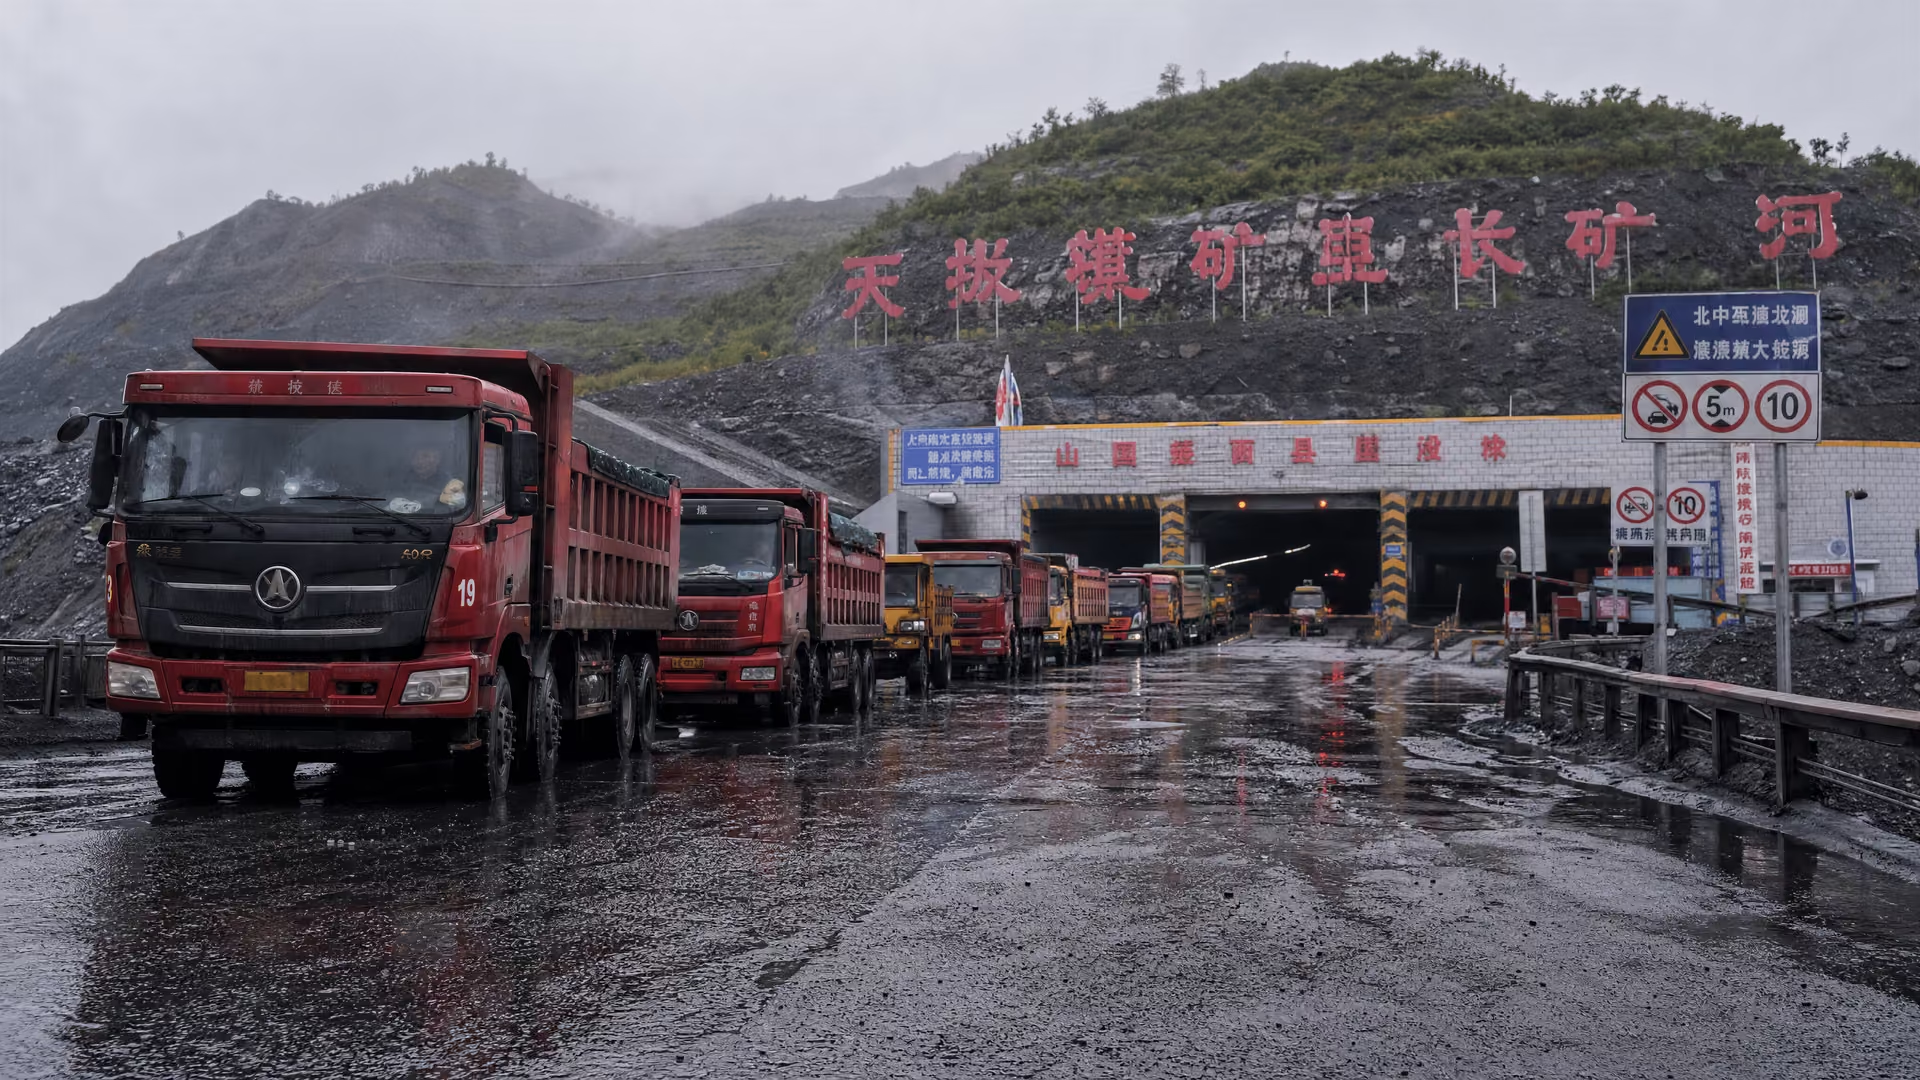
De operationele gevoeligheid van de Chinese benchmark is vooral duidelijk in Shanxi, waar kortstondige onderbrekingen verschillende mijnen troffen, terwijl de opschorting in Xiqu voor een afzonderlijke onzekerheid zorgde:
Australische kolen voor de zeemarkt blijven onder druk staan
Australische cokeskolen voor de zeemarkt volgden een ander pad. De prijzen bleven van eind juli tot begin augustus dalen door overaanbod, waarbij meer ladingen beschikbaar waren om in augustus en september te worden geladen tegenover een zwakkere vraag. Daardoor daalde de notering voor hoogwaardige kolen FOB Australië tussen 10 July en 7 August met 10% tot $214.9/t.
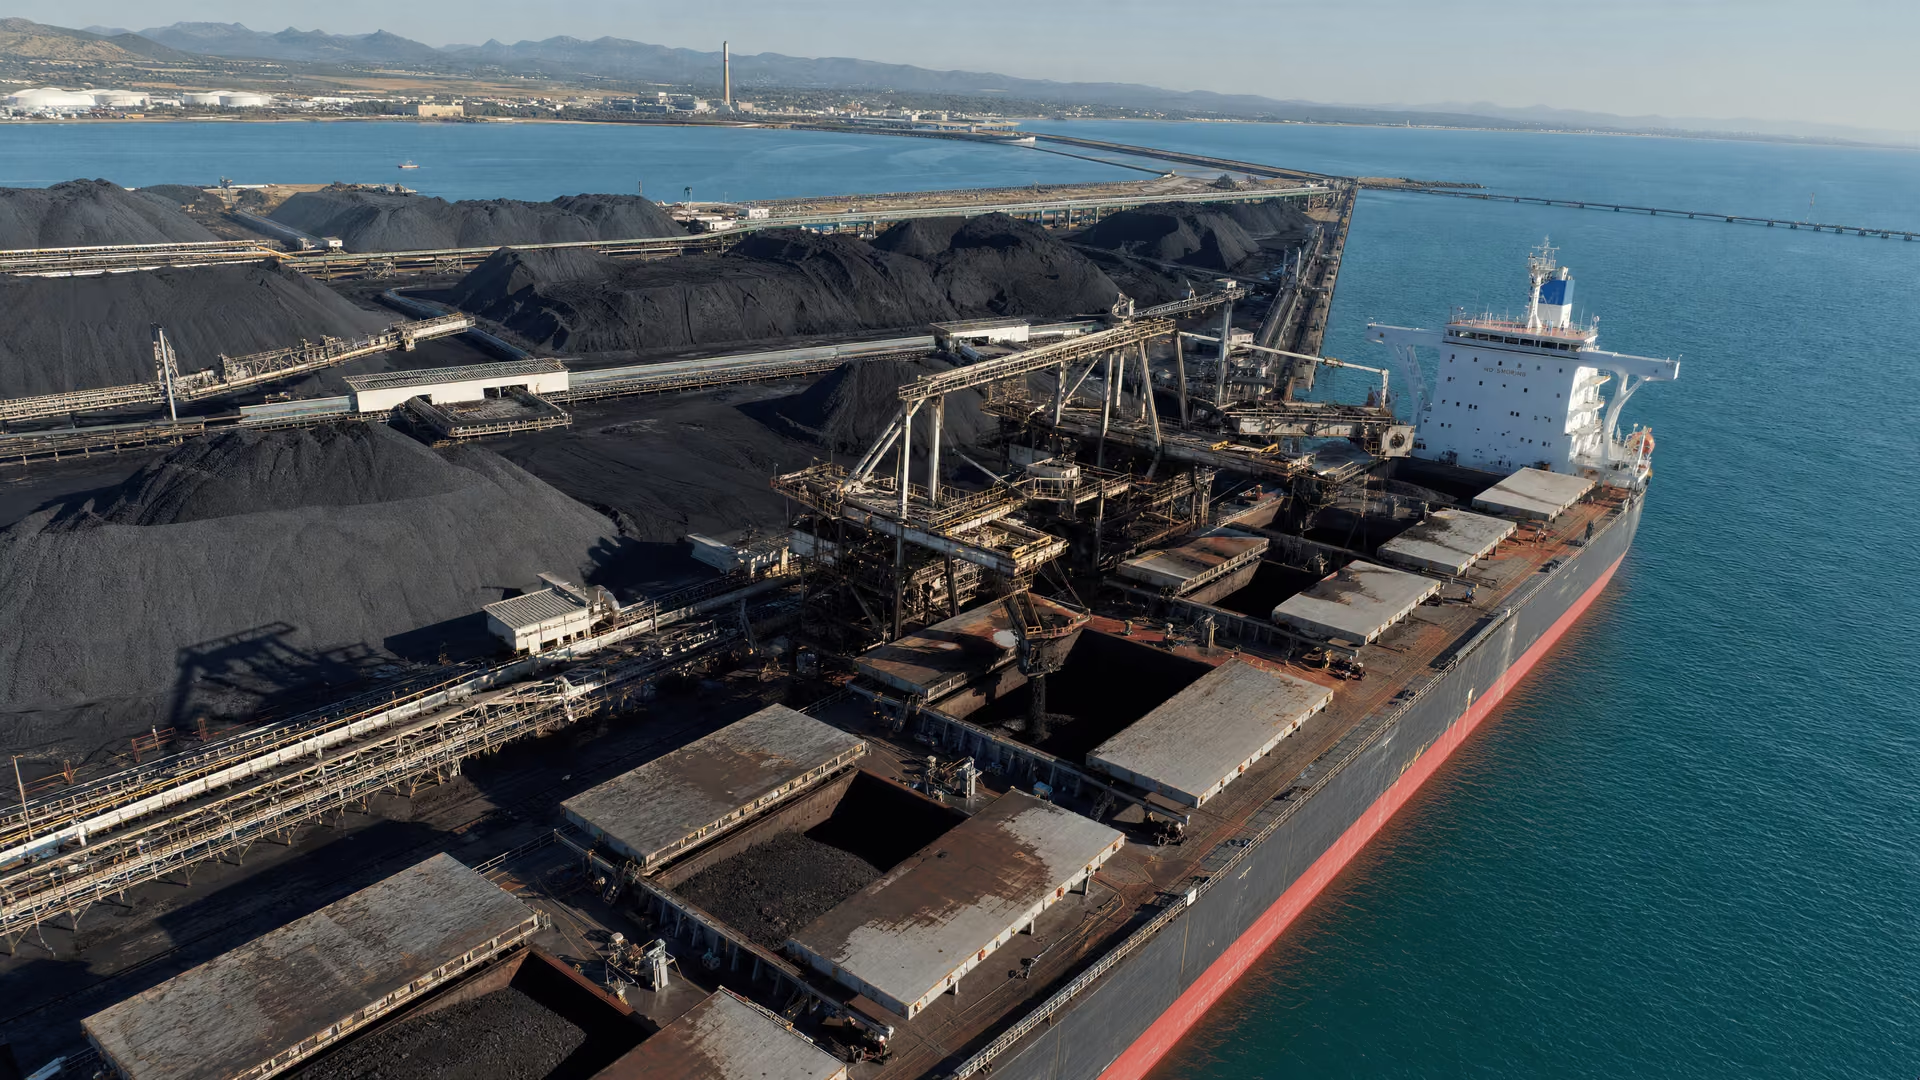
De fysieke beschikbaarheid van ladingen staat centraal in deze beoordeling:
Er was nog enige steun voor de zeemarkt. Volgens het rapport kochten Chinese afnemers in de voorgaande week selectief kolen van premiumkwaliteit. Die aankopen boden een bodem aan een deel van de markt, maar keerden de bredere druk door de extra beschikbaarheid van ladingen en de zwakkere vraag niet om.
De toekomstige richting blijft daarom nauw verbonden met de operationele omstandigheden in China. De bron noemt de duur van de productieverstoringen in Shanxi een belangrijke factor voor toekomstige trends, terwijl de Australische zijde blootgesteld blijft aan de balans tussen beschikbare ladingen en de vraag:
Toekomstige trends zullen afhangen van de situatie in China, vooral van de duur van de productieverstoringen in de provincie Shanxi.
Marktbeoordeling van GMK Center
De divergentie van juli vormde het uitgangspunt voor augustus
Het gemengde beeld van augustus volgde op een markt die in juli al verdeeld was. De prijzen van cokeskolen daalden in de eerste tien dagen van juli, omdat de vraag uit China en India zwak bleef. Over de langere vergelijkingsperiode van 12 June tot 10 July daalden hoogwaardige Australische cokeskolen met 1.3%, terwijl Chinese spotcokeskolen met 1.7% stegen, volgens een eerdere vergelijking in juli van de Australische en Chinese cokeskolenprijzen.
Inkoopkosten en spotprijzen vertellen verschillende verhalen
De bredere kostengegevens uit China laten ook zien waarom de binnenlandse markt niet uitsluitend op basis van één spotnotering kan worden gelezen. De gewogen gemiddelde inkoopkosten van cokeskolen in China stegen volgens kostengegevens van CISA zoals gerapporteerd door SteelOrbis in de eerste helft van 2026 op jaarbasis met 8.72%, terwijl de kosten in juni maand-op-maand met 6.42% toenamen. Deze cijfers hebben betrekking op inkoopkosten en niet op de spotbenchmark EXW Anze van 7 August, en bieden dus achtergrond over de kostenomgeving in plaats van een rechtstreeks alternatief voor de augustusnotering.
Staalproductie geeft nog een ongelijkmatig vraagsignaal
Ook de achtergrond van de staalproductie was gemengd. De wereldwijde productie van ruw staal in de 70 rapporterende landen bereikte in June 2026 155.7 miljoen ton, een stijging van 1.7% op jaarbasis, terwijl de productie van januari tot en met juni met 0.7% daalde tot 931.5 miljoen ton en de Chinese productie afnam. Die combinatie geeft geen uitsluitsel over de vraag naar cokeskolen, maar past wel bij een markt waarin productie- en inkoopsignalen op korte termijn verschillende richtingen op bewegen.
Voor marktpartijen in cokeskolen is de vergelijking tussen juli en begin augustus daarom minder een rechte prijslijn dan een verschuiving in de risicobalans. Australisch materiaal werd goedkoper doordat het aanbod ten opzichte van de vraag toenam. Chinees materiaal bleef dicht bij het niveau van juli, omdat zorgen over verstoringen bij mijnen en in de export de zachtere vraagsignalen compenseerden.
De volgende prijsbeweging hangt af van de duur van verstoringen en het doorzetten van de vraag
De beschikbare feiten geven geen vaste richting voor de rest van augustus. Ze identificeren wel de operationele en marktindicatoren die waarschijnlijk bepalen of de huidige divergentie aanhoudt:
- Hoe lang de productieonderbrekingen in Shanxi duren na de gemelde hervatting op 8 August bij mijnen die door stroomuitval waren getroffen.
- De operationele status van de Xiqu-mijn nadat Shanxi Coking Coal Energy Group op 6 August de opschorting ervan bekendmaakte.
- Of het brandstoftekort in Mongolië uitmondt in een daadwerkelijke verstoring van de kolenexport.
- Of de grotere beschikbaarheid van Australische ladingen in augustus en september aanhoudt.
- Of Chinese afnemers doorgaan met selectieve aankopen van hoogwaardige kolen voor de zeemarkt.
- Of de vraagomstandigheden in China en India verbeteren na de zwakte die begin juli werd geregistreerd.
De twee marktverhalen kunnen naar elkaar toe bewegen als de Chinese aanbodonderbrekingen aanhouden of de Australische vraag verbetert. Ze kunnen ook gescheiden blijven als de activiteiten in Shanxi normaliseren terwijl de beschikbaarheid van Australische ladingen hoog blijft. In dit stadium ondersteunt het bronmateriaal voorwaardelijke monitoring en geen definitieve prijsprognose.
Voor staalinkopers en analisten van grondstoffen ligt het belangrijkste onderscheid tussen de balans op de Australische zee-aanvoer en de premie voor het binnenlandse aanbodsrisico van China. Augustus heeft tot nu toe laten zien dat die krachten in dezelfde periode tot wezenlijk verschillende prijsreacties kunnen leiden.
De prijzen van cokeskolen gingen augustus in met tegengestelde krachten op de markt. Australisch materiaal voor de zeemarkt werd goedkoper doordat de beschikbaarheid van ladingen groter was dan de vraag, terwijl de Chinese spotmarkt steun kreeg van zorgen over verstoringen bij mijnen en in de export. De markt zal verdeeld blijven tenzij die aanbodsrisico’s, de Chinese inkoopactiviteit en de beschikbaarheid van Australische ladingen dezelfde richting op bewegen.