




O cobre da LME atingiu USD 14,424.50 por tonelada, com prémios de entrega imediata a subir e existências a cair. O alumínio ganha atenção para…

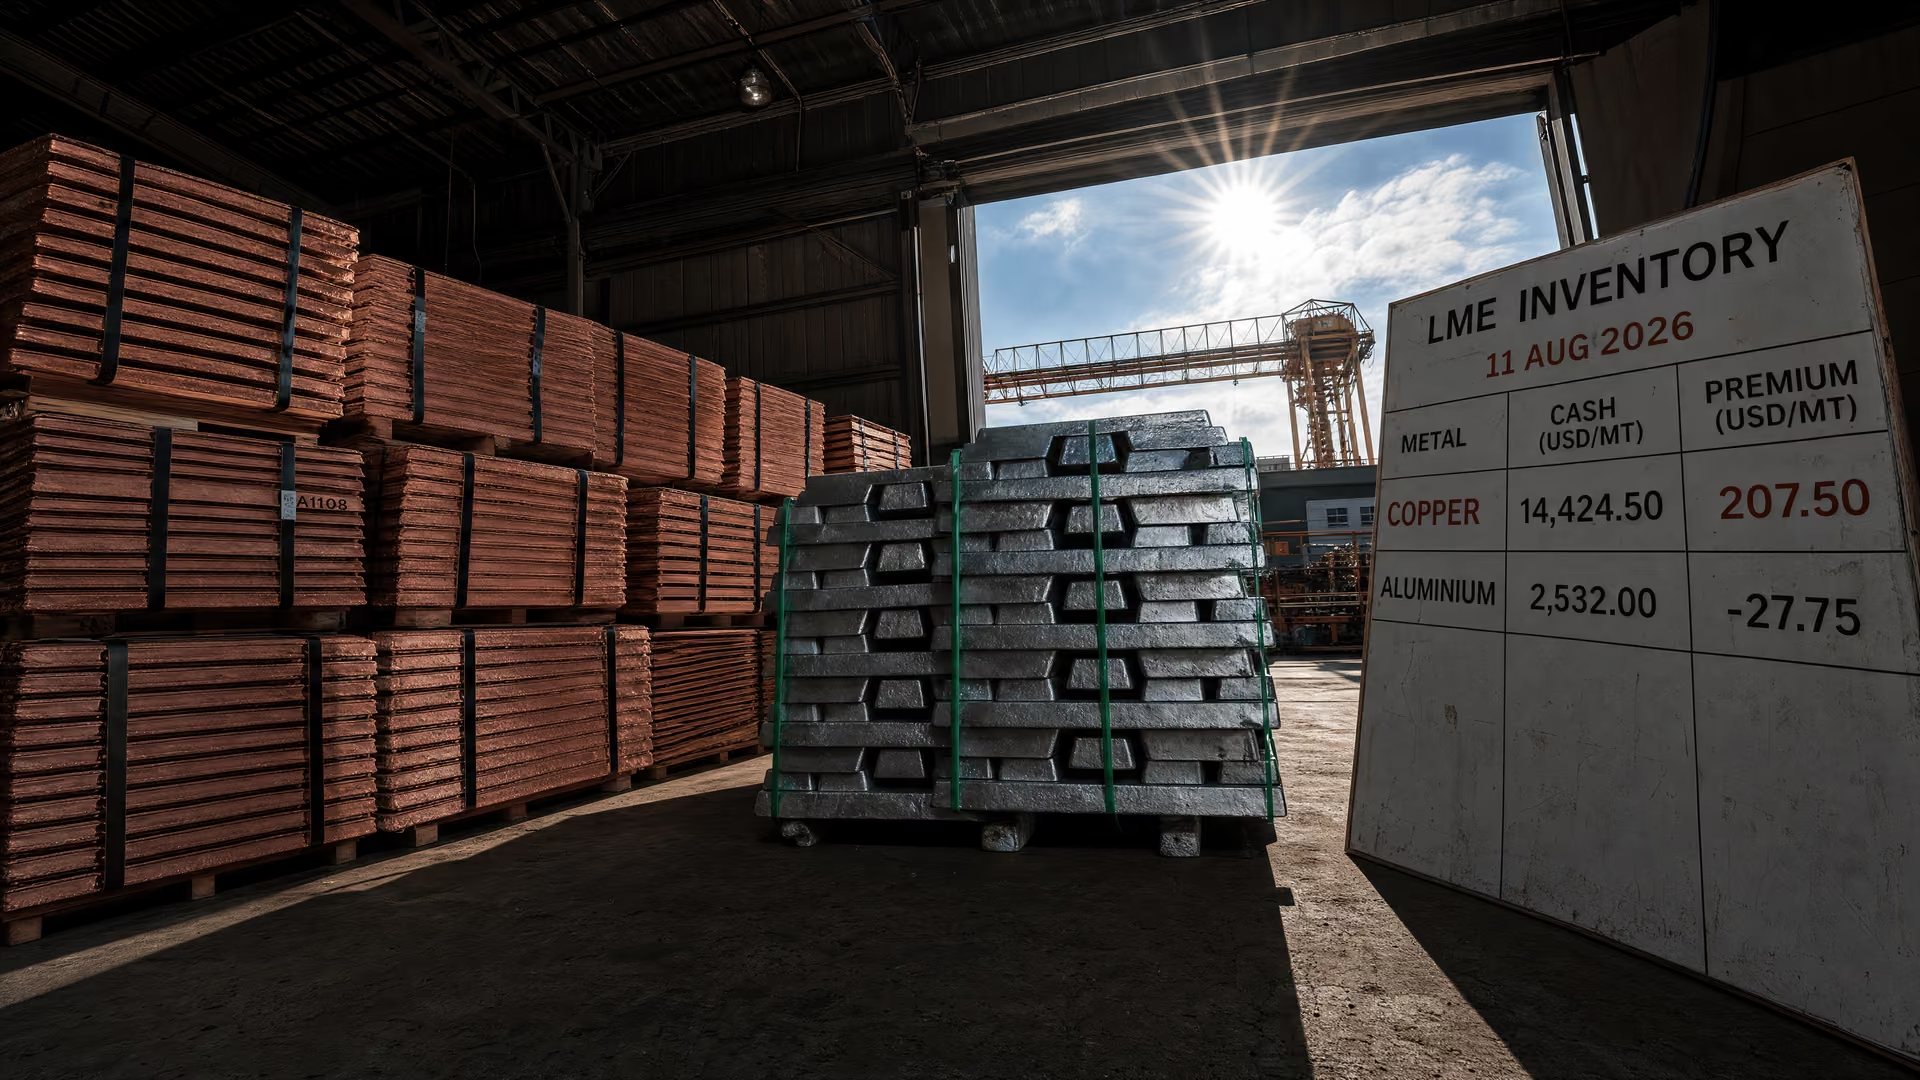
O cobre à vista da LME atingiu USD 14,424.50 por tonelada em 11 de agosto de 2026, enquanto o prémio de entrega imediata aumentou para USD 207.50 por tonelada, colocando ainda mais o alumínio em consideração como alternativa para cabos, segundo o relatório de mercado da Stainless Espresso.
O prémio de entrega imediata do cobre sinaliza um problema de abastecimento
A evolução do cobre é significativa não só por causa do preço de destaque, mas também pelo que está a acontecer em torno da disponibilidade física. O cobre à vista da LME subiu de USD 14,290 por tonelada no dia anterior para USD 14,424.50 por tonelada em 11 de agosto. Ao mesmo tempo, as existências nas bolsas caíram para 214,550 toneladas, face a mais de 244,000 toneladas em 3 de agosto.
O sinal mais evidente é o diferencial entre o metal disponível agora e o metal previsto para entrega dentro de três meses. Os compradores que pagavam pela entrega imediata estavam a pagar mais USD 207.50 por tonelada do que pelo cobre a três meses, contra um prémio de USD 69 no início de agosto. A fonte descreve este tipo de prémio como uma resposta à escassez: o mercado está a atribuir um valor mais elevado ao material que pode ser entregue imediatamente do que ao material que só chegará mais tarde.
O relatório da Stainless Espresso atribui a escassez, citando informações dos meios de comunicação social, a uma combinação de concentrado de minério insuficiente, fundições a operar com margens muito limitadas e volumes restritos de cobre disponíveis para entrega imediata. A nova proibição congolesa de exportação é apresentada como tendo exposto ou intensificado essas condições subjacentes. O relatório distingue expressamente esta evolução da especulação tarifária em Washington, descrevendo-a, em vez disso, como uma escassez física de abastecimento.
O mercado físico por trás do preço
Esta é uma escassez genuína, não especulação tarifária de Washington.
Stainless Espresso, 12 de agosto de 2026
O alumínio sobe sem o mesmo stress no mercado à vista
O alumínio também subiu, mas a estrutura do seu mercado é diferente. No mesmo período citado, o alumínio da LME subiu de USD 3,260 para USD 3,373 por tonelada, um aumento de cerca de 3.5%. As existências diminuíram de 262,650 para 253,400 toneladas. Este é um sinal de aperto, mas não é acompanhado pelo mesmo prémio de entrega imediata observado no cobre.
O alumínio à vista estava cotado a USD 3,373 por tonelada, contra USD 3,374 para entrega dentro de três meses. A quase igualdade entre os dois preços é central para o argumento da substituição. Indica que, durante o período descrito, o mercado não estava a atribuir ao alumínio um prémio comparável pela disponibilidade imediata.
Preços à vista da LME na comparação citada
Preços à vista da LME na comparação citada (USD por tonelada)
Os principais pontos de mercado podem ser apresentados diretamente a partir do relatório:
| Métrica | Cobre | Alumínio | Fonte |
|---|---|---|---|
| Preço à vista da LME | USD 14,424.50 por tonelada em 11 de agosto | USD 3,373 por tonelada | Cobre acima de USD 14,400: o alumínio torna-se uma alternativa |
| Referência de preço anterior | USD 14,290 por tonelada no dia anterior | USD 3,260 por tonelada no início do período citado | Cobre acima de USD 14,400: o alumínio torna-se uma alternativa |
| Evolução das existências | Mais de 244,000 toneladas em 3 de agosto para 214,550 toneladas | 262,650 toneladas para 253,400 toneladas | Cobre acima de USD 14,400: o alumínio torna-se uma alternativa |
| Relação a três meses | Prémio à vista de USD 207.50 por tonelada | USD 3,373 à vista contra USD 3,374 a três meses | Cobre acima de USD 14,400: o alumínio torna-se uma alternativa |
A comparação não significa que o alumínio esteja protegido da pressão sobre o abastecimento. As suas existências também caíram e o seu preço subiu. Significa, isso sim, que o incentivo imediato do mercado para analisar a substituição está a ser impulsionado principalmente pelo sinal de preço e disponibilidade do cobre, e não por um aperto paralelo no alumínio.
O desempenho dos cabos torna o alumínio um substituto prático
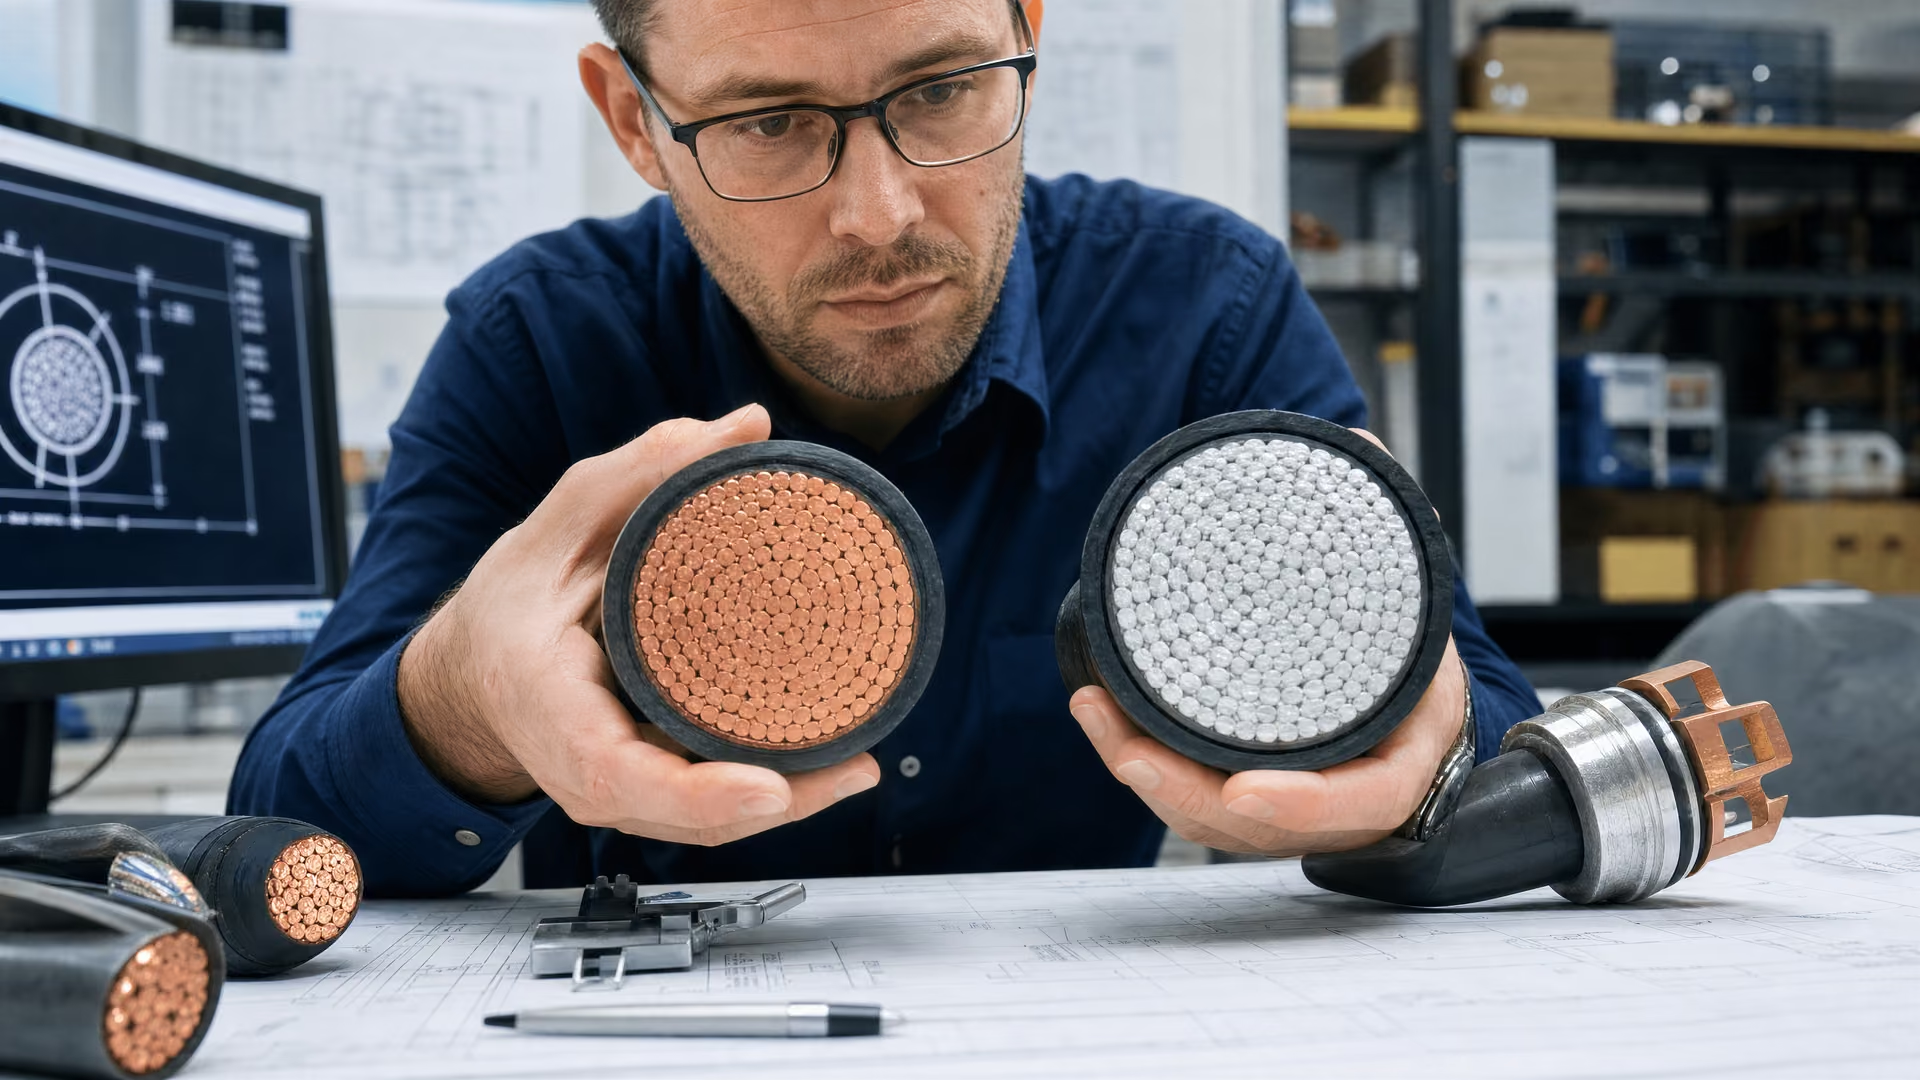
O argumento a favor da substituição assenta em mais do que a diferença entre dois preços de bolsa. Tanto o cobre como o alumínio podem transmitir eletricidade. O alumínio é menos condutor, mas é significativamente mais leve, e as duas características compensam-se parcialmente na conceção dos cabos. Um cabo de alumínio tem de ser mais espesso para proporcionar um desempenho comparável, mas o cabo acabado pesa apenas cerca de metade de um cabo de cobre com o mesmo desempenho, segundo a fonte.
Essa vantagem de peso torna-se comercialmente importante quando é combinada com a diferença de preço. Na comparação, o cobre custa mais de quatro vezes por tonelada do que o alumínio. Se a aplicação exigir apenas metade da quantidade de metal em peso e o alumínio custar aproximadamente um quarto por tonelada, o custo de material resultante será de cerca de um oitavo do equivalente em cobre. O cálculo é uma comparação de custos de material; não elimina as diferenças de engenharia e instalação entre os dois materiais condutores.
O compromisso é simples, mas tem consequências: a maior secção transversal do alumínio necessita de mais espaço, e as ligações são mais exigentes. Essas limitações impedem uma substituição simples, numa base de um para um, em todas as instalações. Explicam também por que razão a questão depende da aplicação, em vez de constituir um argumento universal a favor de um dos metais.
Para um comprador ou engenheiro de projeto que esteja a analisar uma aplicação de cobre, as perguntas relevantes são, portanto:
- Se a instalação tem espaço suficiente para o cabo de alumínio mais espesso.
- Se o desenho da ligação consegue acomodar a interface de alumínio mais exigente.
- Se a aplicação é uma utilização consolidada do alumínio, como as linhas elétricas aéreas e as redes de distribuição.
- Se a economia justifica analisar o alumínio em cabos subterrâneos, ligações domésticas, centros de dados ou infraestruturas de carregamento.
O compromisso de engenharia é visível na secção transversal do cabo
A substituição no mercado pode avançar mais depressa do que a política de matérias-primas
O relatório enquadra a decisão entre cobre e alumínio num debate mais amplo sobre a segurança das matérias-primas. Bruxelas está a responder aos riscos de abastecimento através de listas, quotas-alvo e do Regulamento das Matérias-Primas Críticas. Essas medidas abordam o problema estratégico ao nível das políticas, mas o mercado está a utilizar um mecanismo diferente: alterar o material escolhido para uma aplicação quando o custo relativo e a disponibilidade tornam mais difícil justificar a escolha existente.
O momento é a distinção importante. A fonte afirma que a substituição pode ocorrer no espaço de meses, em vez de se esperar pelos ciclos económicos de aprovação planeados. Isso não torna a política irrelevante, nem elimina a necessidade de validação técnica. Significa que um sinal forte do mercado à vista pode desencadear análises comerciais e de engenharia antes de uma estratégia pública para as matérias-primas produzir uma alteração mensurável no abastecimento.
Isto é particularmente relevante na zona entre a utilização consolidada em redes aéreas e as instalações com fortes limitações de espaço. Os cabos subterrâneos, as ligações domésticas, os centros de dados e as infraestruturas de carregamento são identificados como áreas onde os cálculos podem pesar mais do que os hábitos de compra estabelecidos. Nestas aplicações, a decisão depende do equilíbrio entre o desempenho do condutor, o espaço disponível, os requisitos das ligações e o custo do material entregue.
A substituição está a ocorrer no espaço de meses, em vez de seguir ciclos económicos de aprovação planeados.
Stainless Espresso, 12 de agosto de 2026
O que o preço do cobre significa para os compradores
A mensagem imediata para as compras não é que o alumínio possa substituir o cobre em todo o lado. É que os compradores que gerem a sua exposição ao cobre devem identificar quais as aplicações que podem funcionar com alumínio, tanto técnica como comercialmente. A estrutura atual dos preços já está a impor essa questão: o cobre para entrega imediata é substancialmente mais caro do que o material a três meses, enquanto os preços à vista e a três meses do alumínio estão praticamente alinhados na comparação citada.
A situação da disponibilidade também tem de ser acompanhada de ambos os lados da decisão. As existências de cobre caíram significativamente entre 3 e 11 de agosto. As existências de alumínio também diminuíram durante o período citado, e o relatório afirma separadamente que as existências de alumínio da LME já tinham caído para menos de metade em 2026, apresentando isso como prova de uma procura crescente e de uma disponibilidade mais apertada. O alumínio é, portanto, uma alternativa sob pressão, não uma reserva ilimitada de abastecimento.
Uma análise prática deve manter-se limitada às aplicações em que os requisitos de engenharia e a economia dos materiais possam ser avaliados em conjunto:
- Identificar as aplicações em que seja possível acomodar a maior secção transversal do cabo de alumínio.
- Verificar se os requisitos das ligações podem ser cumpridos sem anular a vantagem de custo do material.
- Distinguir as utilizações consolidadas do alumínio, incluindo linhas elétricas aéreas e redes de distribuição, das aplicações que exigem uma nova avaliação técnica.
- Comparar o custo do cobre imediatamente disponível com a alternativa de alumínio relevante, em vez de depender apenas de preços de referência de longo prazo.
- Continuar a acompanhar a disponibilidade de alumínio à medida que a substituição aumenta a procura pelo material alternativo.
A questão comercial central não é, consequentemente, uma simples classificação de preços entre cobre e alumínio. É saber se um cabo específico ou uma aplicação elétrica específica consegue acomodar a maior secção transversal e as ligações mais exigentes do alumínio, mantendo simultaneamente o desempenho necessário. Quando a resposta é afirmativa, o atual prémio do cobre transforma a substituição numa questão real de aprovisionamento.
A subida do cobre acima de USD 14,400 por tonelada transformou a substituição pelo alumínio, passando-a de uma discussão geral sobre eficiência para uma questão imediata de aprovisionamento e conceção. A economia é mais favorável nos casos em que seja possível acomodar espaço adicional para os cabos e ligações mais exigentes, mas a própria disponibilidade mais apertada do alumínio significa que os compradores têm de avaliar o quadro completo do abastecimento e da engenharia, em vez de o tratarem como uma substituição sem atritos.
Fontes
- June 2026 crude steel production (worldsteel.org)
- Access Temporarily Restricted (worldsteel.org)
- Agency Information Collection Activities; Submission to the Office of Management and Budget (OMB) for Review and Approval; Comment Request; Steel Import License (federalregister.gov)
- Rescission of Antidumping and Countervailing Duty Administrative Reviews (federalregister.gov)
- AISI Releases July SIMA Imports Data (steel.org)
- AISI Releases Annual Statistical Report for 2025 (steel.org)
- Mercato (federacciai.it)
- Mercato nazionale (federacciai.it)
- Copper Above USD 14,400: Aluminium Becomes an Alternative – Stainless Espresso (steelnews.biz)
- Why Does the IW Not Sweep Its Own Doorstep When It Comes to Tariffs? – Stainless Espresso (steelnews.biz)