




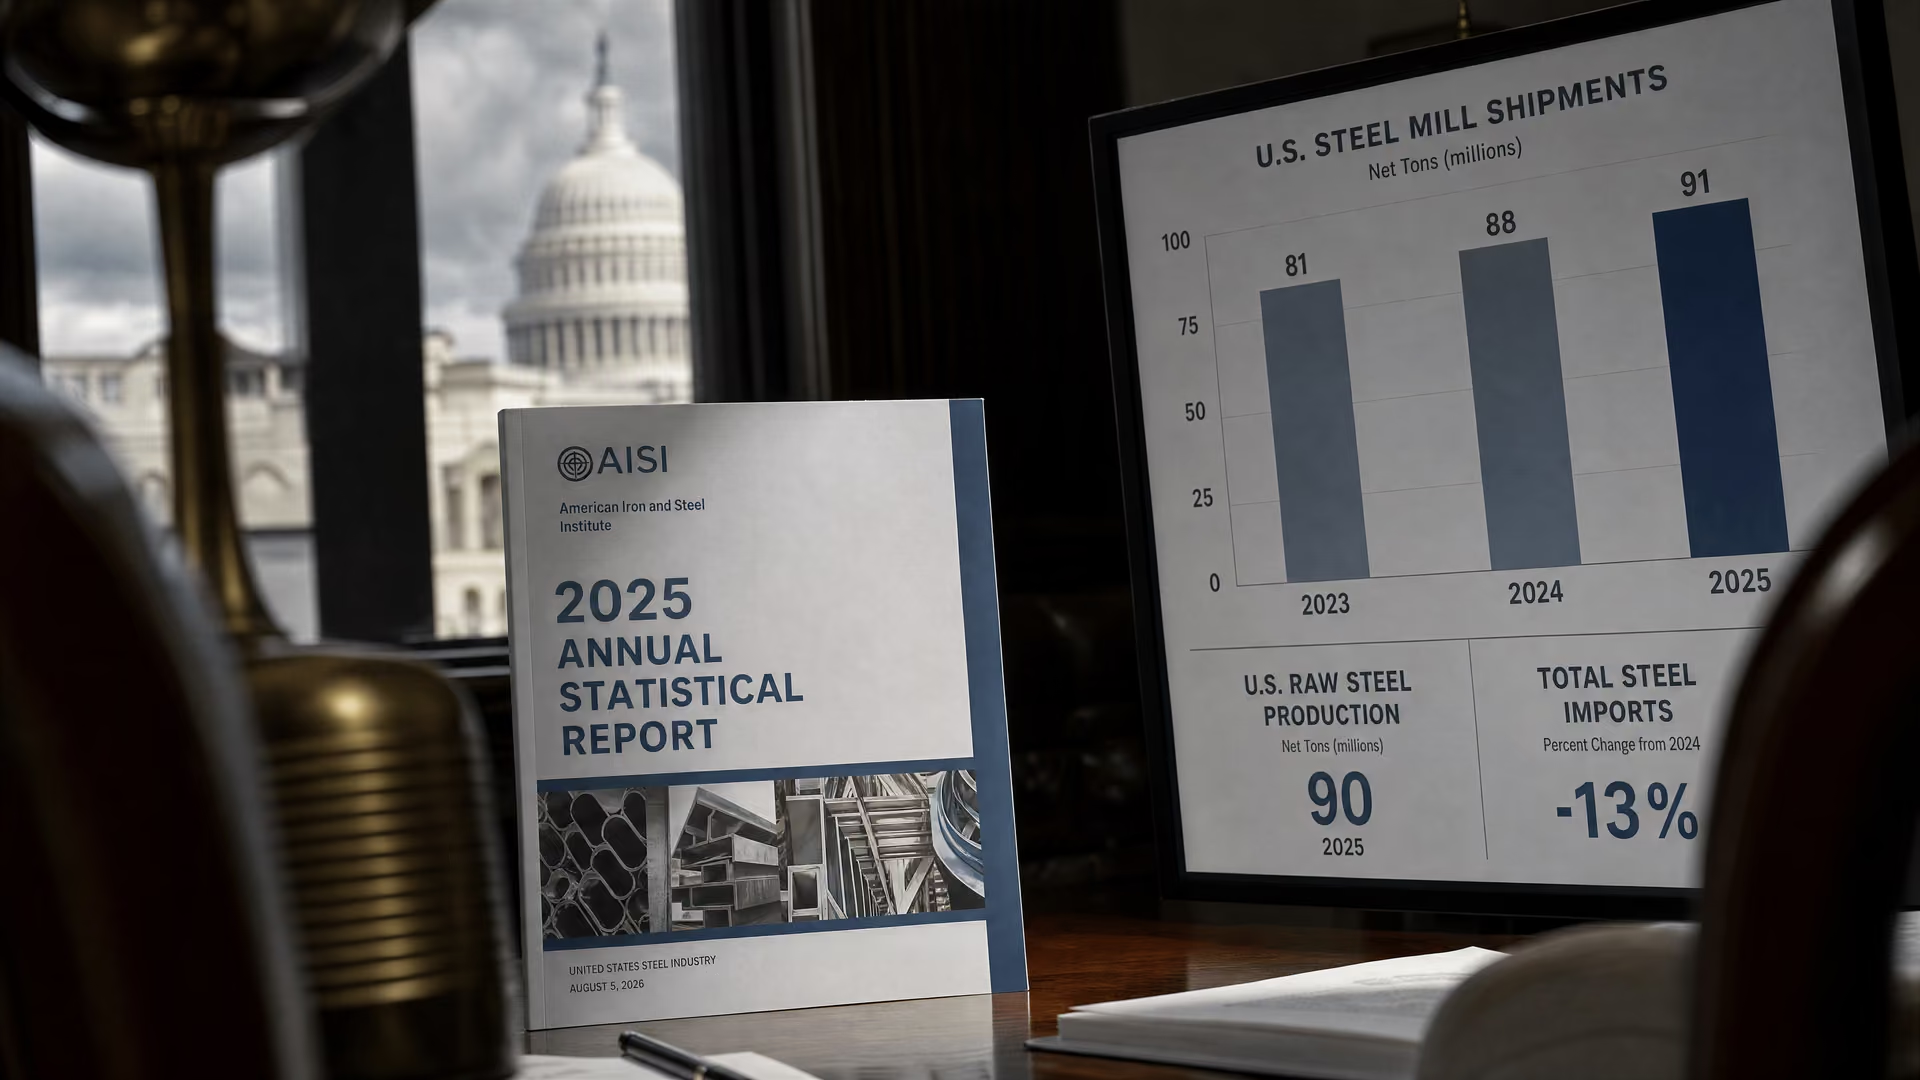
AISI发布的2025年度统计报告显示,美国国内钢厂发运量达到91百万净吨,粗钢产量上升,而钢材进口量较2024年下降13%。

美国钢铁协会(AISI)于2026年8月5日发布2025年度统计报告,记录美国国内钢厂发运量为91百万净吨、美国粗钢产量为90百万净吨,同时钢材进口总量较2024年下降13%。
AISI年度报告勾勒出2025年美国钢铁业全貌
AISI表示,其2025年度统计报告提供了美国钢铁业的综合数据,同时纳入了整个北美钢铁业的部分信息。该协会发布的2025年度统计报告显示,国内发运量和粗钢产量上升,是当年美国数据中的核心变化。
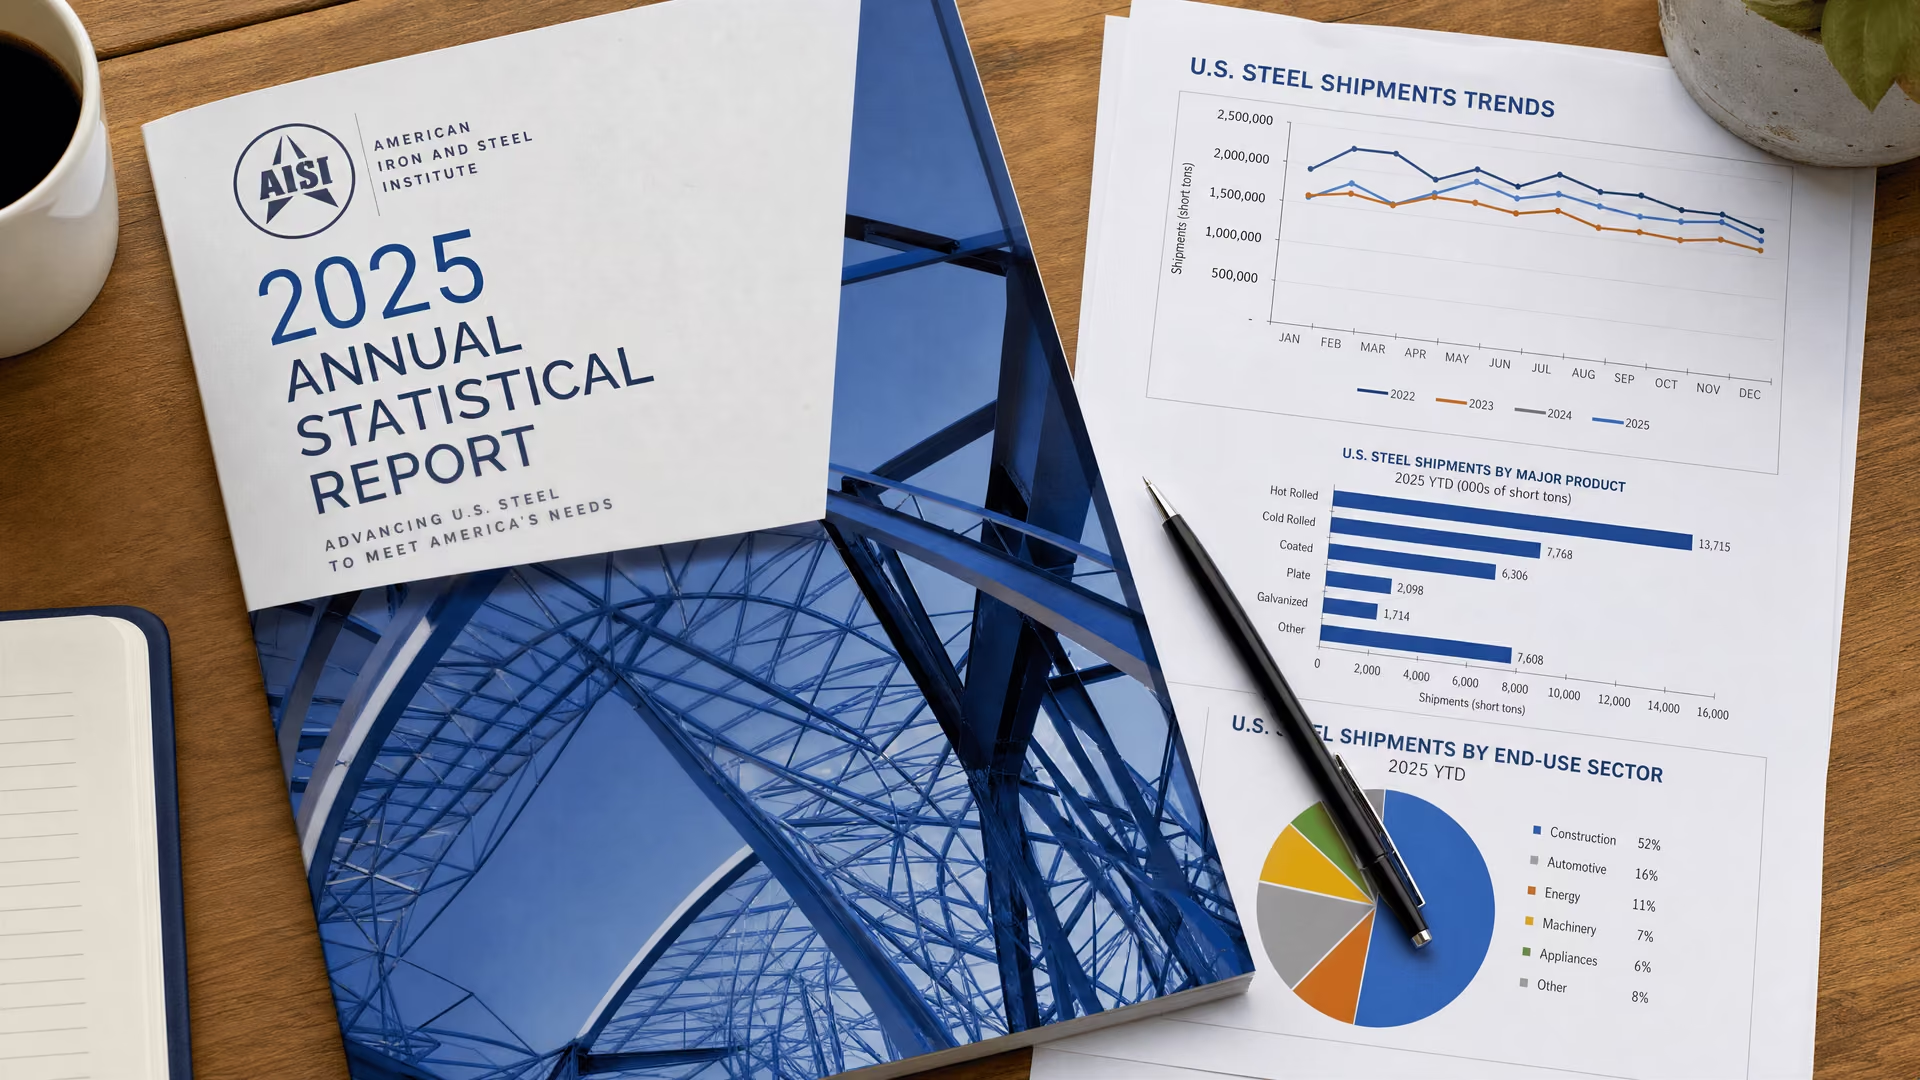
报告还记录了钢材进口量的显著减少。与2024年相比,美国进口总量下降13%,成品钢进口量下降17%,占表观钢材消费量的18%。建筑业和汽车业仍是美国钢铁产品发运量最大的最终用途市场。
AISI发布的主要数据如下:
国内市场的统计参考
发运量和粗钢产量均有所增加
2025年,美国国内钢厂发运91百万净吨,比上年增加5%。美国粗钢产量达到90百万净吨,比2024年水平高3%。因此,这两项指标的变化方向一致,不过报告显示,发运量的增速快于产量增速。
这些数据应被视为彼此独立的指标,而不是可以互换的衡量标准。发运量描述的是国内钢厂交付的材料,而粗钢产量记录的是炼钢环节的产出。AISI在报告中同时列出这两项数据,以便使用者了解国内钢铁产业链不同环节的活动情况。
AISI报告中的2025年对比如下:
| 指标 | 2025年数据或变化 | 与2024年比较 | 来源 |
|---|---|---|---|
| 国内钢厂发运量 | 91百万净吨 | 上升5% | AISI发布2025年度统计报告 |
| 美国粗钢产量 | 90百万净吨 | 上升3% | AISI发布2025年度统计报告 |
| 美国钢材进口总量 | 发布内容未说明 | 下降13% | AISI发布2025年度统计报告 |
| 成品钢进口量 | 占表观钢材消费量的18% | 下降17% | AISI发布2025年度统计报告 |
这两项数量指标也可以并列查看,但需要注意,它们反映的是市场的不同阶段:
2025年美国钢铁业部分数量 (百万净吨)
AISI发布的摘要没有提供这两项指标各自在2024年的绝对吨位,因此同比百分比是适合进行比较的依据。完整报告包含更长的历史序列,使用者可以据此将2025年的结果放在更广泛的十年记录中考察。
进口量下降,成品钢仍占18%的份额
报告中的贸易数据显示,2025年进口在美国钢铁市场中的存在程度有所降低。钢材进口总量较上年下降13%。成品钢进口量下降17%,占表观钢材消费量的18%。
这些数据区分了进口总量和成品钢进口量。在将贸易流量与国内钢厂发运量进行比较时,这一区分十分重要。AISI的摘要给出了变化百分比和成品钢进口份额,而完整报告则提供了详细的进出口数据。
报告中的进口相关发现可以概括为三点:
- 2025年美国钢材进口总量比2024年低13%。
- 同期成品钢进口量下降17%。
- 2025年成品钢进口占表观钢材消费量的18%。
AISI还通过钢铁进口监测与分析系统发布频率更高的进口指标。在2026年7月的一份单独更新中,该协会报告钢材进口许可证申请量为2,294,000净吨,并估计成品钢进口占市场份额的18%。这一月度数据点并不能替代报告中的2025年度数据,但它说明了当前监测与报告较长统计记录之间的差异;7月钢铁进口监测与分析数据更新是另一份单独发布的内容。
报告更广泛的市场背景下的进口数据
该报告的内容远不止三个核心数字
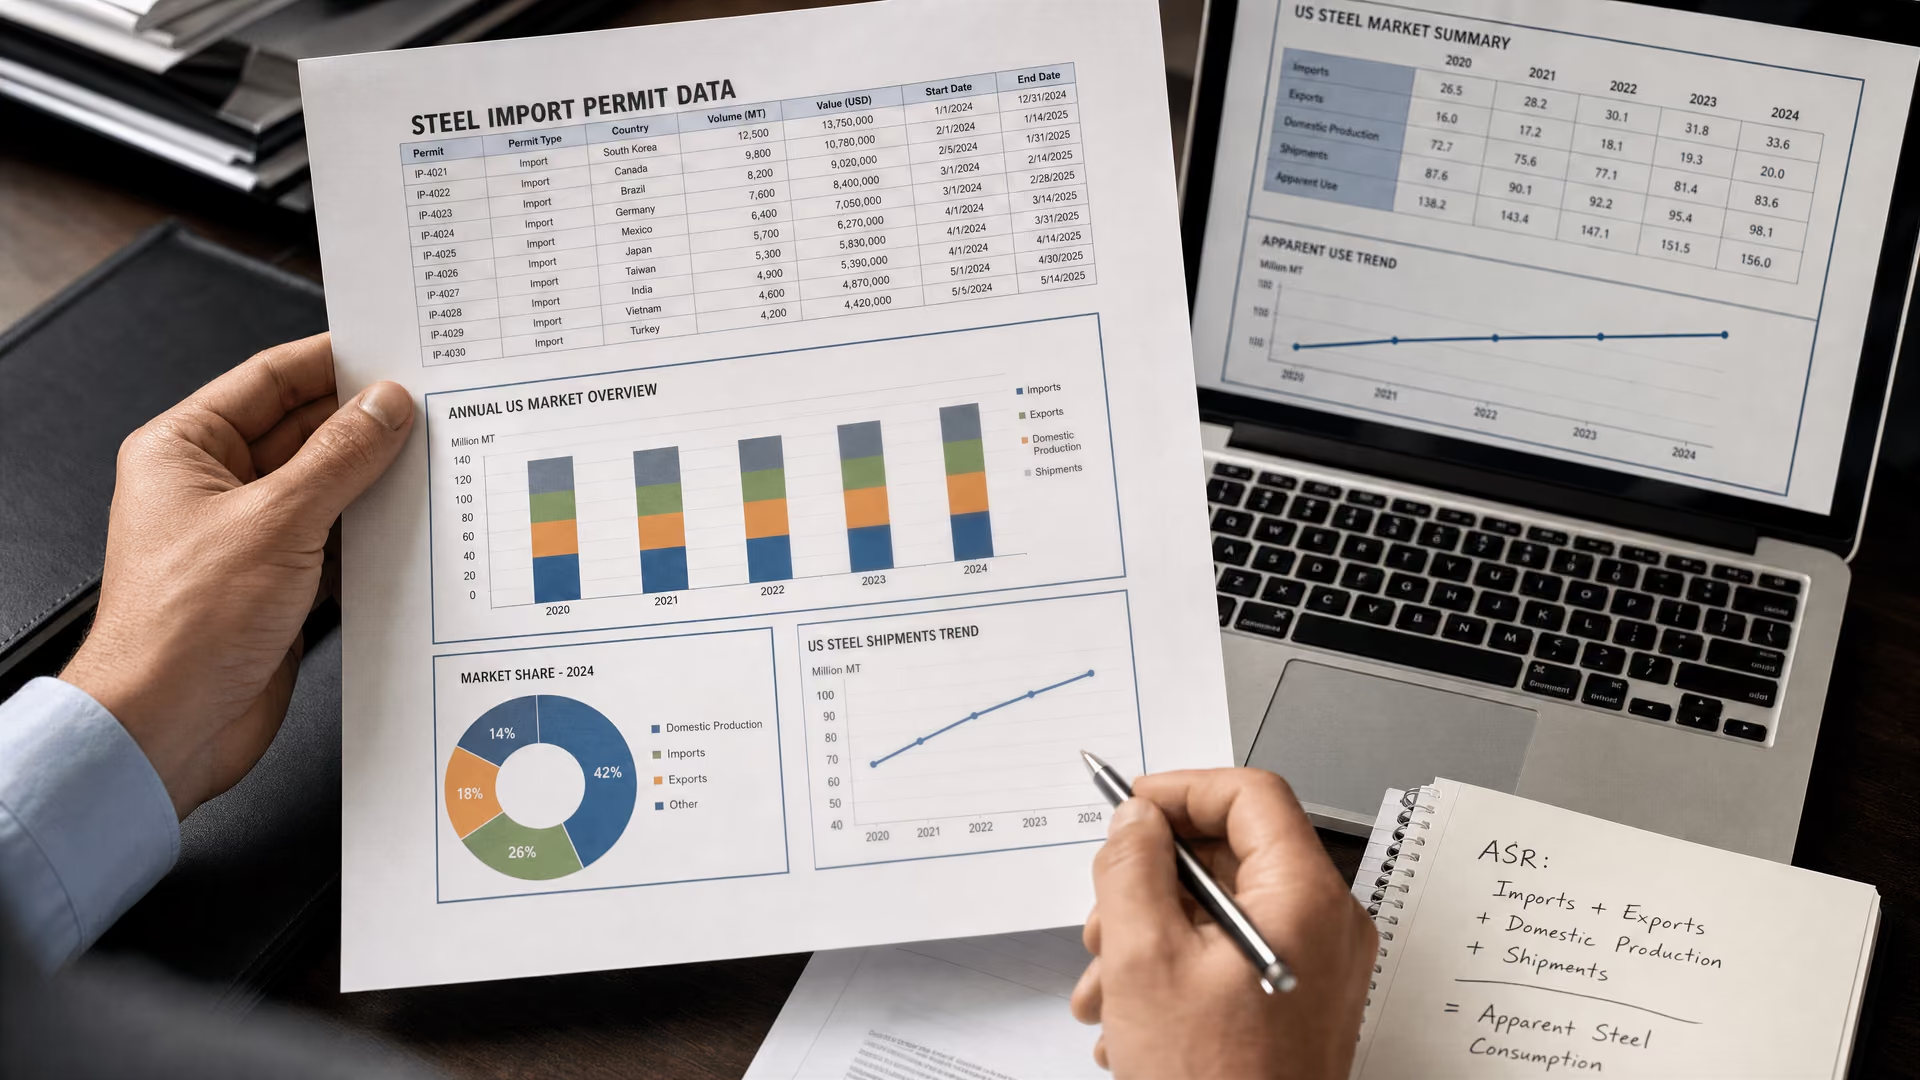
AISI将该报告称为美国钢铁业同类报告中最全面的参考资料。其覆盖范围并不局限于2025年发运量、产量和进口量的变化。报告纳入了十年期内的部分统计重点,使使用者能够考察国内市场的变化,而不必依赖单一年度的快照。
发布内容列出了报告中的几个不同数据组:
| 覆盖领域 | 包含的数据 | 地域或时间范围 | 来源 |
|---|---|---|---|
| 发运量和表观供应量 | 部分统计重点 | 十年期;美国 | AISI发布2025年度统计报告 |
| 进口和出口 | 详细贸易数据 | 美国 | AISI发布2025年度统计报告 |
| 粗钢产量 | 产量和产能利用率 | 美国数据,包括部分州级产量 | AISI发布2025年度统计报告 |
| 按产品和市场划分的发运量 | 产品和最终用途细分 | 十年期 | AISI发布2025年度统计报告 |
| 北美和全球统计数据 | 部分统计数据 | 加拿大、墨西哥和全球 | AISI发布2025年度统计报告 |
报告还包含美国钢铁业的部分财务重点、就业数据以及图表。州级产量、产能利用率、市场发运量和贸易数据的结合,使该报告的范围比单独的产量发布内容更广。
AISI表示,报告包含加拿大、墨西哥和全球的部分数据,但重点仍然是美国。在将这些数据与国际数据集并列使用时,这一区分十分重要。例如,世界钢铁协会2026年6月粗钢产量发布显示,70个报告国家的产量为155.7百万吨,比2025年6月上升1.7%。这一较晚发布的全球月度结果可以提供背景,但不能与该报告的美国全年指标直接比较。
建筑业和汽车业仍是主要最终用途市场
2025年报告将建筑业和汽车业确定为美国钢铁产品发运量最大的最终用途市场。AISI纳入了十年期内按产品和市场划分的发运量数据,这意味着使用者可以将这些市场与更广泛的市场记录结合起来考察,而不是把它们视为孤立的年度观察结果。
最终用途方面的这一发现,也让发运总量具备了更具体的工业背景。与建筑业和汽车业相关的钢材需求,与报告中纳入的产量、进口、就业和产能利用率数据一并呈现。所提供的发布内容没有分别说明两个行业的吨位或百分比份额,因此,不应将这一排名理解为对国内钢厂发运91百万净吨的量化拆分。
对于采购和市场分析而言,被点名的主要市场与量化市场份额之间的区别十分重要。年度发布内容确定了2025年最终用途格局的方向和层级;底层报告则是进行产品和市场层面分析时更为详细的参考资料。
AISI将该报告定位为观察变化中市场的参考资料
AISI总裁兼首席执行官凯文·登普西表示,该报告旨在贸易政策和市场状况快速变化之际,为国内产业提供以数据为基础的观察视角。他的表述将该报告定位为分析人士和更广泛钢铁业界的参考文件,而不是预测或政策决定。
该协会所述的职能也解释了统计材料的广度。AISI代表综合钢厂和电弧炉炼钢企业、钢管和管材制造商、钢材加工商和制造商,以及向钢铁业供应产品或从该行业采购产品的协理会员。其会员构成涵盖碳钢和不锈钢的生产与分销。
登普西直接说明了报告的作用:
“2025年度统计报告凸显出,对于我们的行业而言,清晰、以数据为基础地了解自身所处位置是多么重要。”
凯文·登普西,AISI总裁兼首席执行官
AISI表示,2025年度统计报告的副本可以通过标普全球钢铁数据与分析网站购买,也可以拨打1-800-PLATTS-8购买。发布内容将该报告介绍为一份综合参考资料,涵盖产量、发运量、市场、就业、财务指标和贸易。
对于比较年度钢铁统计数据的读者而言,这份文件的主要价值在于其一致的美国覆盖范围和历史深度。报告的2025年结果显示,国内发运量和产量上升,而进口量下降;其更广泛的表格则旨在将这些变化放入十年序列以及部分北美和全球背景中考察。
AISI的2025年度统计报告记录了这样一个美国钢铁市场:国内发运量和粗钢产量上升,而进口量下降。报告覆盖更广泛的十年数据,因此可作为观察这些变化在不同产品、最终用途市场、生产地点和贸易流向中如何体现的参考。