




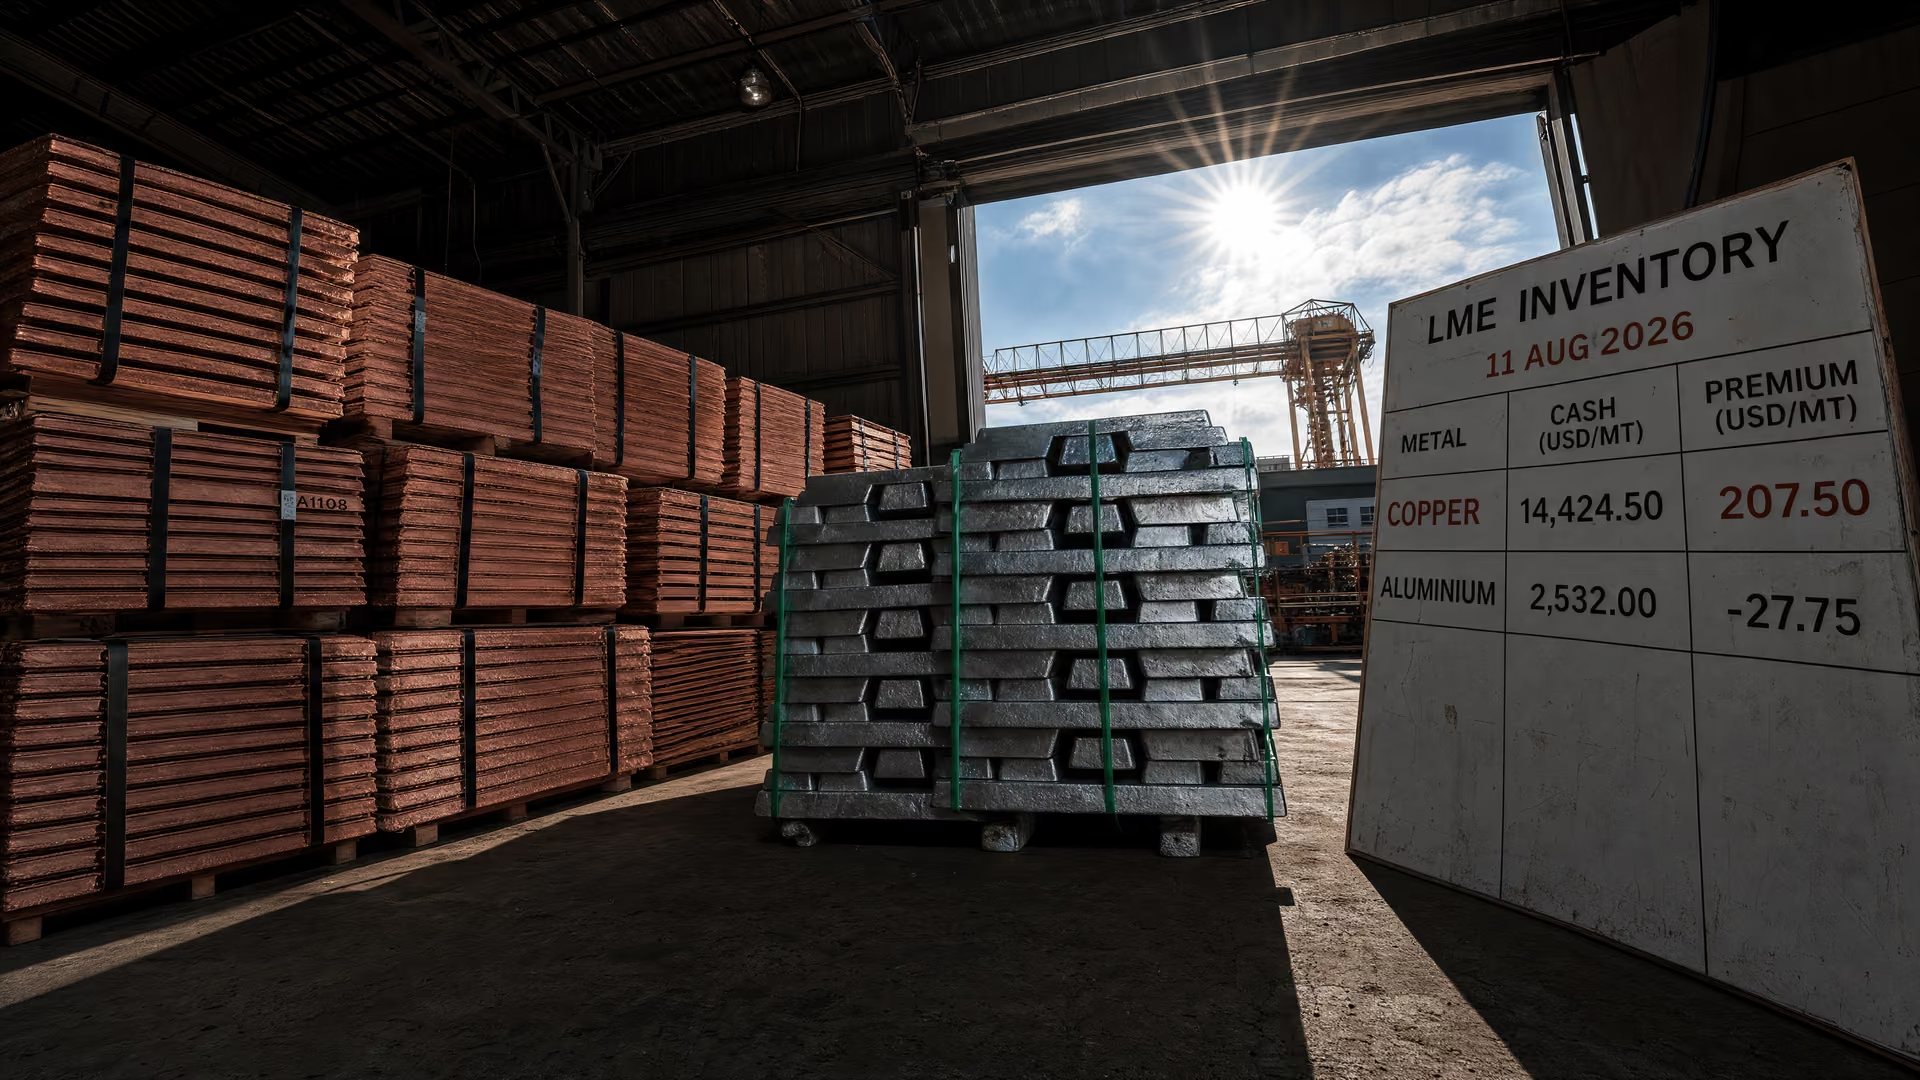
LME銅現物価格は1トン当たり14,424.50米ドルに達した。即納プレミアムが拡大し、在庫が減少するなか、ケーブル用途の代替材料としてアルミニウ…

LMEの現物銅価格は11 August 2026、1トン当たり14,424.50米ドルに達した。一方、即納プレミアムは1トン当たり207.50米ドルに拡大し、ケーブルの代替材としてアルミニウムがさらに検討される状況になったと、ステンレス・エスプレッソの市場レポートは伝えている。
銅の即納プレミアムが供給問題を示唆
銅相場の動きが重要なのは、見出し価格だけが理由ではない。現物の供給可能性をめぐって何が起きているかも重要である。LMEの現物銅価格は前日の1トン当たり14,290米ドルから、11 August 2026には14,424.50米ドルへ上昇した。同時に、取引所在庫は214,550トンまで減少し、3 Augustの244,000トン超を下回った。
より明確なシグナルは、今すぐ利用できる金属と、3か月後に引き渡される金属との価格差である。即納のために支払う買い手は、3か月物の銅より1トン当たり207.50米ドル多く支払っていた。これは、8月初めの69米ドルのプレミアムから拡大したものだ。レポートは、この種のプレミアムを不足への反応と説明している。市場が、後から届く材料よりも、すぐに納入できる材料に高い価値を置いていることを示している。
ステンレス・エスプレッソのレポートは、メディア報道を引用しながら、供給不足の原因を、鉱石精鉱の不足、極めて限られたマージンで操業する精錬所、そして即納可能な銅の数量制限が重なったものだとしている。コンゴの新たな輸出禁止措置は、こうした根底にある状況を明らかにした、あるいは悪化させたものとして示されている。レポートはこの動きをワシントンでの関税観測とは明確に区別し、関税ではなく現物の供給不足だと説明している。
価格の背後にある現物市場
これはワシントン発の関税観測ではなく、真の供給不足である。
ステンレス・エスプレッソ、12 August 2026
アルミニウムは同様の現物市場の逼迫なしに上昇
アルミニウムも上昇したが、その市場構造は異なっている。同じ引用期間に、LMEのアルミニウム価格は1トン当たり3,260米ドルから3,373米ドルへ上昇し、上昇率は約3.5%となった。在庫は262,650トンから253,400トンへ減少した。これは供給の引き締まりを示すシグナルだが、銅で見られたような即納プレミアムを伴ってはいない。
アルミニウム現物価格は1トン当たり3,373米ドルで、3か月後の引き渡し価格は3,374米ドルだった。この2つの価格がほぼ等しいことが、代替論の核心である。説明された期間中、市場が即時に利用できるアルミニウムに対して、同程度のプレミアムを付けていなかったことを示している。
引用された比較におけるLME現物価格
引用された比較におけるLME現物価格 (1トン当たりUSD)
市場の主なポイントは、レポートから直接、次のように整理できる。
| 指標 | 銅 | アルミニウム | 出典 |
|---|---|---|---|
| LME現物価格 | 11 Augustの1トン当たりUSD 14,424.50 | 1トン当たりUSD 3,373 | 銅が14,400米ドル超に:アルミニウムが代替材に |
| 以前の価格基準 | 前日の1トン当たりUSD 14,290 | 引用期間開始時の1トン当たりUSD 3,260 | 銅が14,400米ドル超に:アルミニウムが代替材に |
| 在庫の変化 | 3 Augustの244,000トン超から214,550トンへ | 262,650トンから253,400トンへ | 銅が14,400米ドル超に:アルミニウムが代替材に |
| 3か月物との関係 | 現物に1トン当たりUSD 207.50のプレミアム | 現物USD 3,373に対し、3か月物USD 3,374 | 銅が14,400米ドル超に:アルミニウムが代替材に |
この比較は、アルミニウムが供給圧力から隔離されていることを意味しない。アルミニウムの在庫も減少し、価格も上昇した。ただし、代替を検討する当面の市場インセンティブは、アルミニウムの逼迫が銅と並行して進んでいるからではなく、主に銅の価格と供給可能性のシグナルによって生じていることを意味する。
ケーブル性能によりアルミニウムは実用的な代替材に
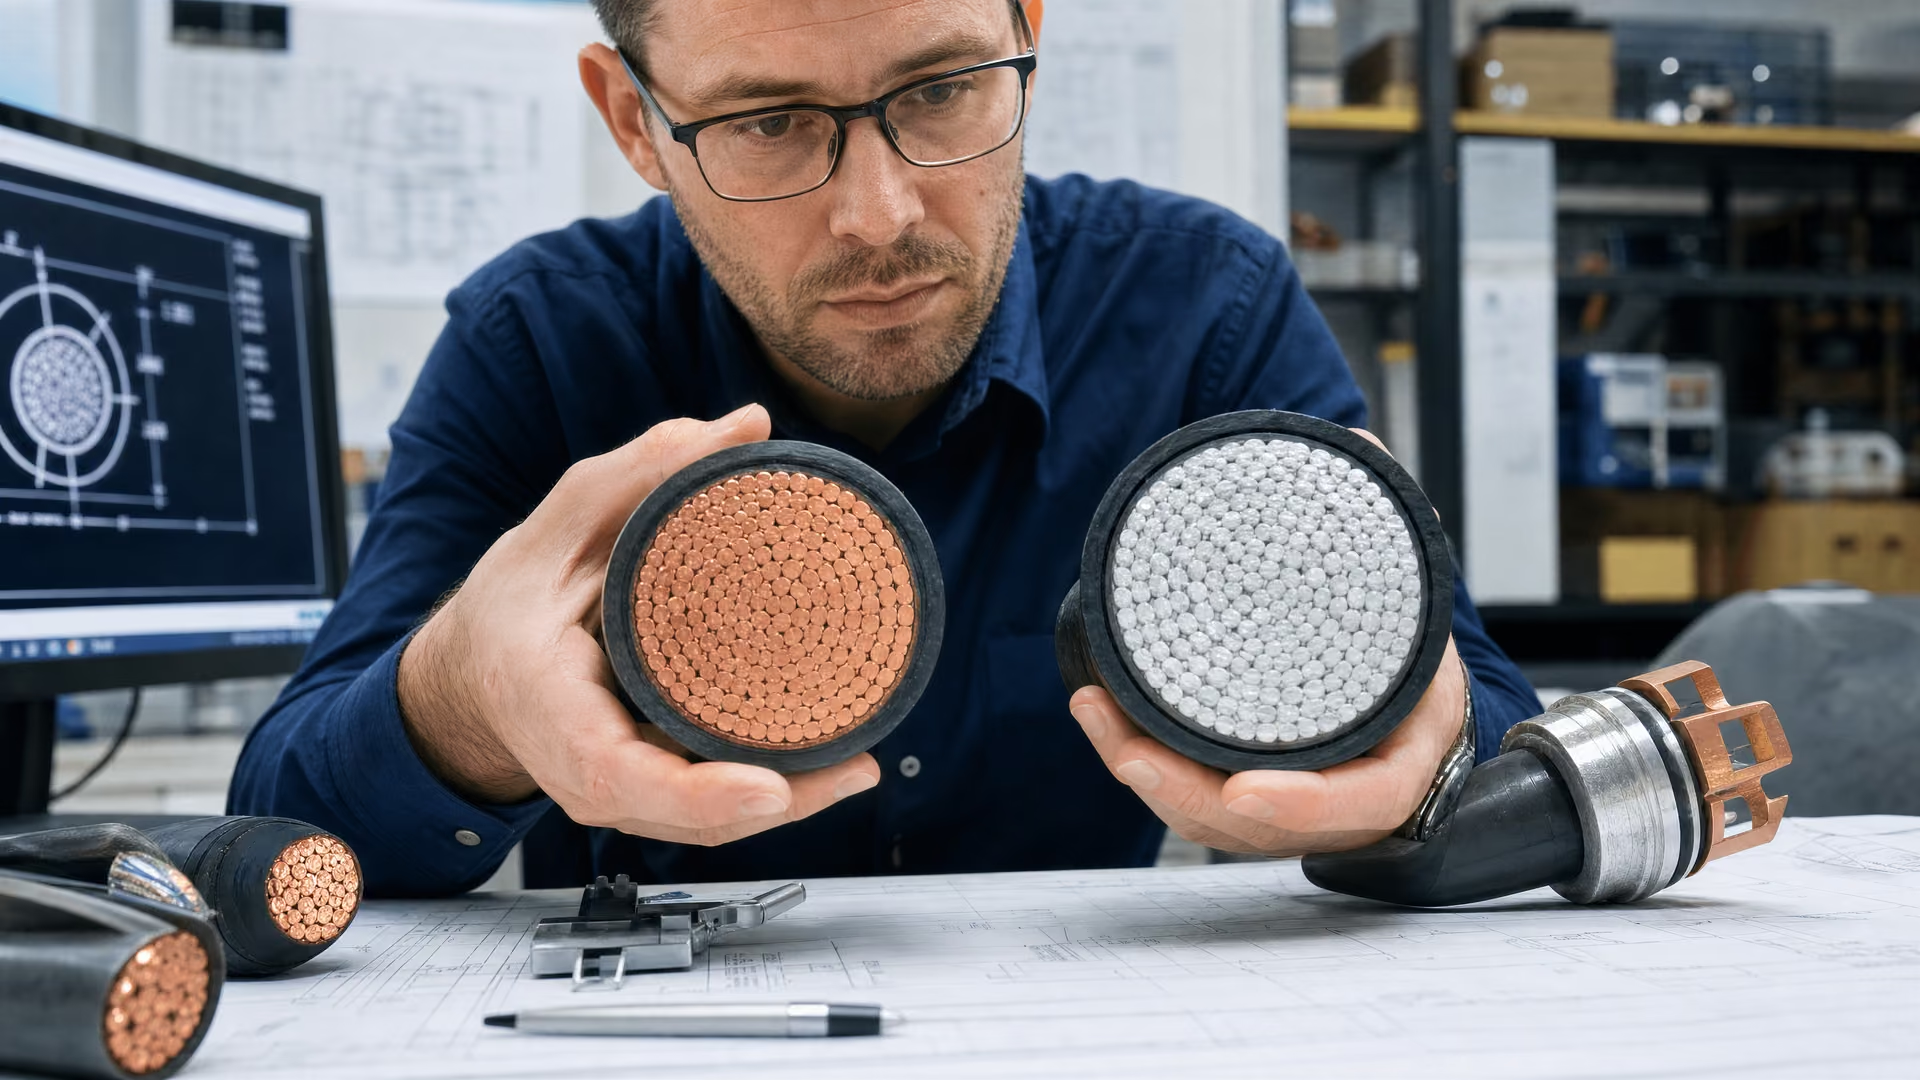
代替の論拠は、2つの取引所価格の差だけに基づくものではない。銅もアルミニウムも電気を伝送できる。アルミニウムは導電性で劣るが、大幅に軽く、ケーブル設計ではこの2つの特性が相互に一部を補っている。同等の性能を得るにはアルミニウム製ケーブルを太くする必要があるが、情報源によれば、完成したケーブルの重量は、同じ性能の銅製ケーブルの約半分にすぎない。
この重量面の利点は、価格差と組み合わさることで商業的に重要になる。比較では、銅の1トン当たり価格はアルミニウムの4倍を超える。用途に必要な金属の重量が半分だけで済み、アルミニウムの1トン当たり価格が約4分の1であるなら、結果として材料費は銅に相当する場合の約8分の1になる。この計算は材料費の比較であり、2種類の導体材料の間にある設計・施工上の違いをなくすものではない。
トレードオフは単純だが、結果は大きい。アルミニウムの断面積を大きくするにはより広いスペースが必要で、接続にもより高い要求が生じる。こうした制約により、すべての設置場所で単純な1対1の交換を行うことはできない。それはまた、この問題が一方の金属を普遍的に支持する議論ではなく、用途ごとに判断すべきものだという理由でもある。
銅を使う用途を検討する買い手や設計エンジニアにとって、関連する問いは次のとおりである。
- 設置場所に、より太いアルミニウム製ケーブルを収める十分なスペースがあるか。
- 接続設計が、より要求の厳しいアルミニウムとの接続部に対応できるか。
- その用途が、架空送電線や配電網のように、アルミニウムがすでに確立した用途であるか。
- 地中ケーブル、家庭用接続、データセンター、充電インフラでアルミニウムを検討することが経済的に正当化されるか。
ケーブル断面に表れる設計上の妥協
市場での代替は原材料政策より速く進む可能性がある
レポートは、銅とアルミニウムの選択を、原材料の安定確保をめぐるより広い議論の中に位置づけている。ブリュッセルは、リスト、目標割当量、重要原材料法を通じて供給リスクに対応している。これらの措置は政策レベルで戦略的な問題に対処するものだが、市場は別の仕組みを使っている。相対的なコストと供給可能性によって既存の選択を正当化しにくくなったとき、用途に選ぶ材料を変更するのである。
重要な違いはタイミングにある。情報源は、計画された経済的な承認サイクルを待つのではなく、代替が数か月以内に起こり得るとしている。これは政策が無関係になることを意味せず、技術的な検証の必要性をなくすものでもない。公的な原材料戦略が供給に測定可能な変化をもたらす前に、急激な現物市場のシグナルが商業面・設計面の見直しを促し得るという意味である。
これは、確立された架空送電網用途と、スペースが極めて制約された設置場所との間の領域で特に重要である。地中ケーブル、家庭用接続、データセンター、充電インフラは、既存の購買慣行よりも計算結果が重視される可能性のある分野として挙げられている。こうした用途では、導体性能、利用可能なスペース、接続要件、納入時の材料費のバランスによって判断が決まる。
代替は、計画された経済的な承認サイクルではなく、数か月以内に進んでいる。
ステンレス・エスプレッソ、12 August 2026
銅価格が買い手に意味すること
当面の調達上のメッセージは、アルミニウムがあらゆる場所で銅に置き換えられるということではない。銅価格の影響を管理する買い手は、どの用途なら技術面・商業面の両方でアルミニウムを使えるかを特定すべきだということである。現在の価格構造はすでにその問いを突きつけている。即納の銅は3か月物より大幅に高い一方、引用された比較では、アルミニウムの現物価格と3か月物価格はほぼ同じ水準にある。
供給可能性についても、判断の両側で監視する必要がある。銅の在庫は3 Augustから11 Augustの間に大幅に減少した。引用期間中にはアルミニウムの在庫も減少しており、レポートは別途、LMEのアルミニウム在庫が2026年にはすでに半分を超えて減少したと述べている。これは需要の増加と供給可能性の引き締まりを示す証拠として提示されている。したがってアルミニウムは、供給圧力にさらされる代替材であり、無制限の供給予備ではない。
実務的な検討は、設計要件と材料の経済性を一体で評価できる用途に限定すべきである。
- より大きなアルミニウム製ケーブルの断面積を収められる用途を特定する。
- 接続要件を満たしても材料費の優位性が相殺されないか確認する。
- 架空送電線や配電網を含む、アルミニウムの確立された用途と、新たな技術評価を必要とする用途を分ける。
- 長期的な基準価格だけに頼らず、すぐに利用できる銅の価格と、該当するアルミニウムの代替材の価格を比較する。
- 代替材への需要が増加するにつれて、アルミニウムの供給可能性を継続的に監視する。
したがって、商業上の中心的な問題は、銅とアルミニウムの価格を単純に順位付けすることではない。特定のケーブルまたは電気用途が、必要な性能を維持しながら、アルミニウムの大きな断面積とより要求の厳しい接続を受け入れられるかどうかである。答えが「できる」なら、現在の銅のプレミアムによって、代替は現実的な調達上の検討事項になる。
銅価格が1トン当たり14,400米ドルを超えたことで、アルミニウムへの代替は、一般的な効率性の議論から、差し迫った調達・設計上の問題へと変わった。経済性が最も高まるのは、ケーブル用の追加スペースと、より要求の厳しい接続に対応できる用途だが、アルミニウム自体の供給も引き締まっているため、買い手は摩擦のない代替材とみなすのではなく、供給と設計の全体像を評価しなければならない。
出典
- June 2026 crude steel production (worldsteel.org)
- Access Temporarily Restricted (worldsteel.org)
- Agency Information Collection Activities; Submission to the Office of Management and Budget (OMB) for Review and Approval; Comment Request; Steel Import License (federalregister.gov)
- Rescission of Antidumping and Countervailing Duty Administrative Reviews (federalregister.gov)
- AISI Releases July SIMA Imports Data (steel.org)
- AISI Releases Annual Statistical Report for 2025 (steel.org)
- Mercato (federacciai.it)
- Mercato nazionale (federacciai.it)
- Copper Above USD 14,400: Aluminium Becomes an Alternative – Stainless Espresso (steelnews.biz)
- Why Does the IW Not Sweep Its Own Doorstep When It Comes to Tariffs? – Stainless Espresso (steelnews.biz)